

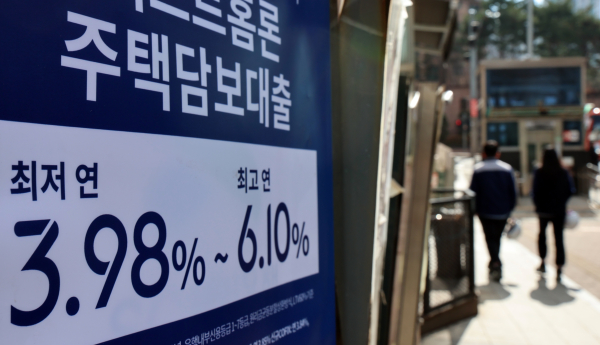
3분기 금융권 가계대출 문턱이 높아질 전망이다. 올 상반기 주택담보대출 규모는 3년 만에 최대폭으로 치솟았는데 이에 따라 가계 부채 우려가 커지면서 금융당국이 은행권을 통해 가계대출 조이기에 나서고 있기 때문이다.
실제 국민은행은 지난 18일부터 주담대·전세대출 금리를 0.2%p씩 상향했고, 우리은행은 12일, 24일 2차례에 걸쳐 가계대출 추가 인상을 예고했다. 신한은행은 오는 29일부터 주담대, 전세대출 금리를 각각 0.2%p, 0.1~0.2%p 높인다는 계획이다.
주택담보대출은 규모가 크고 기간이 길기 때문에 0.1%p의 금리 차이가 1000만원가량의 이자액 차이를 만든다. 내 집 마련을 위해 주담대를 고민하고 있다면 최대한 금리를 낮게 가져갈 수 있는 방법을 찾는 것이 고정비를 낮추는 데 유리하다.
주택담보대출, 금리 낮추는 방법은?
가장 먼저 확인해 볼 것은 정책모기지 대상여부다. 정부는 서민들의 주거 안정 등을 위해 저금리의 정책모기지를 다양하게 제공하고 있다.
1인가구의 경우 디딤돌대출이 대표적으로 꼽힌다. 연소득 6000만원(생애최초 주택구입자의 경우 7000만원) 이하의 무주택 세대주는 최대 2억5000만원(생애최초 주택구입자 3억원)까지 대출 받을 수 있다. 대출금리는 소득과 만기에 따라 연 2.45~3.55%로 책정된다. 여기에 청약저축 가입, 생애최초 주택구입자, 부동산 전자계약 등에 따라 우대금리가 적용된다.
또 다른 정책모기지로는 보금자리론이 있다. 연소득 7000만원 이하의 무주택자라면 최대 3억6000만원(생애최초 4억2000만원) 한도 내에서 대출을 받을 수 있다. 금리는 4.20~4.50% 수준으로, 저소득청년의 경우 금리우대를 받을 수 있다.
은행별 주담대 금리 비교도 필수다. 통상적으로 주거래은행에서의 조건이 가장 좋을 것이라고 생각하지만, 상황에 따라 최선의 선택지가 아닐 수도 있다.
대출금리는 준거금리에 가산금리를 더한 것에서 우대금리를 빼는 방식으로 산정된다. 준거금리와 가산금리는 소비자가 사실상 선택할 수 있는 것이 아니기에 우대금리에서 이자 절감을 노려야 한다.
은행마다 내거는 우대금리 조건이 다르고, 은행별 실적에 따라 받을 수 있는 우대금리 수준에도 차이가 있기 때문에 각각의 조건을 살피는 것이 좋다.
주담대 금리가 변동형인지 고정형(혼합형)인지에 따라서도 전체 이자액이 달라질 수 있다. 최근 은행권 대출은 혼합형 금리가 유리한 것이 보통이다.
혼합형은 5년간 금리가 고정되기 때문에 향후 시장금리 인하 효과를 받지 못할 수 있지만, 3년 후 중도상환수수료가 사라지면 비대면 대환대출 플랫폼 등을 통해 대출을 갈아탈 수 있다. 최근에는 같은 은행 내에서도 대환대출이 가능해졌다.
이미 대출을 이용하고 있다면 금리인하요구권을 적극 활용하는 것이 권장된다. 취업, 승진, 재산 증가, 신용점수 상승 등 본인의 신용 상태가 개선됐다면 금리인하 신청서 등을 제출해 금리인하를 요구할 수 있다.
