

주택가격이 5% 오르면 50세 미만 가계의 삶의 질은 0.23% 나빠지는 반면, 50세 이상은 0.26% 좋아진다는 분석이 나왔다. 특히 무주택 청년층일수록 주거비 부담과 미래 주택 마련을 위한 저축 압박으로 소비가 위축되며, 이것이 만혼·저출산으로 이어질 수 있다는 경고도 나왔다.
한국은행이 최근 발표한 'BOK 이슈노트'에 따르면, 우리나라는 미국과 달리 주택가격이 오를수록 가계소비가 줄어드는 현상이 뚜렷하게 나타났다. 2000년 이후 주택자산가치/소득 비율이 상승하는 동안 평균소비성향이 하락한 정도가 평균소비성향 하락 국가들 중 가장 강한 음(-)의 상관관계를 보였다.
40세 미만 무주택가구, 소비성향 급락
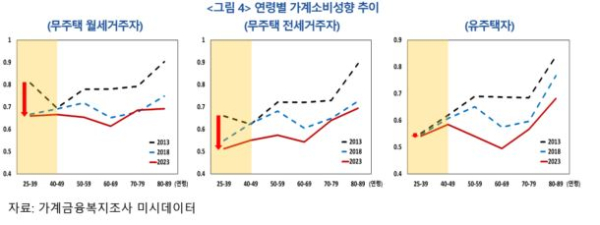
한은이 가계금융복지조사 데이터를 분석한 결과, 40세 미만 무주택 가구의 평균소비성향이 2013년 이후 급격히 하락했다. 같은 연령대에서도 주택을 보유한 가구의 소비성향은 큰 변화가 없었던 것과 대조적이다.
특히 무주택 월세 및 전세 임차가구의 소비 위축이 두드러졌다. 주택가격 상승으로 임차료 부담이 늘어난 데다, 향후 '내 집 마련'을 위한 저축 압박까지 겹치며 소비여력이 크게 줄었기 때문이다.
실제로 소비의 주택가격 탄력성 추정 결과, 25~39세 연령층은 주택가격이 오를수록 소비가 0.301% 유의하게 감소했다. 40대(-0.180%)도 비슷한 양상을 보인 반면, 50세 이상은 통계적으로 유의미한 변화가 없거나 오히려 소비가 증가했다.
"부유해도 현금 없는 가계" 39세 이하서 급증
보고서는 '부유한 유동성제약 가계(wealthy hand-to-mouth)' 현상도 지적했다. 주택 등 자산은 많지만 당장 쓸 돈이 부족한 가계를 뜻하는 이 개념은 39세 이하 청년층에서 2013년 이후 뚜렷하게 증가했다.
전체 가구 중 이런 유형이 차지하는 비중은 20% 내외지만, 젊은 유주택자일수록 주택 구매를 위한 대출 상환 부담으로 실제 가처분소득이 제한되는 '현금 가뭄'을 겪고 있다는 것이다.
구조모형 분석 "청년 유주택자도 후생 감소"
한은은 생애주기를 고려한 구조모형을 통해 주택가격 상승의 세대별 영향을 정밀 분석했다.
주택가격 5% 상승 시 50세 미만운 후생 0.23% 감소, 50세 이상은 후생 0.26% 증가하는 것으로 나타났다.
주목할 점은 50세 미만 유주택자도 후생이 감소한다는 것이다. 보유 주택의 가치는 올랐지만, 생애주기상 '주거사다리 상향이동'(더 큰 집, 더 좋은 지역으로 이사) 욕구가 강해 목표주택 가격 상승에 따른 저축 부담과 대출 증가 효과가 자산효과를 압도했다.
반면 이미 자산을 축적하고 주거 이동 유인이 적은 고령층은 순수한 자산효과를 누렸다.
무주택자 vs 유주택자, 극명한 차이
주거지위별로 보면, 주택가격 상승의 혜택은 다주택자와 고가주택 보유자에게 집중됐다. 특히 전세를 활용한 갭투자 없이 충분한 소득과 자산을 바탕으로 월세 임대 주택을 운용하는 가계는 전 연령층에서 후생이 증가했다.
반면 저가·중저가 주택 보유자 중 50세 이하 가계의 후생은 감소했다. 현재 자가에 거주하더라도 자녀 교육이나 주거의 질 향상을 위한 주거사다리 상향이동 유인이 크기 때문이다.
전세제도가 청년 부담 가중
우리나라 특유의 전세제도도 무주택 청년층의 소비를 제약하는 요인으로 지목됐다. 주택가격 상승 시 전세보증금도 함께 커지기 때문에 목돈 마련 부담이 가중된다는 것이다.
"만혼·저출산 구조적 배경으로 작용"
보고서는 "주택가격 상승에 따른 높은 주거비 부담이 청년층의 만혼, 저출산 등 우리 경제의 구조적 문제의 배경으로 작용할 수 있다"고 경고했다.
한은 금융모형팀 연구진은 "주택가격 상승의 부정적 영향이 청년층과 같은 취약계층에 집중적으로 나타난다"며 "주택가격 상승세 지속 시 세대간·자산계층간 불평등 심화 및 내수기반 약화가 초래될 수 있다"고 밝혔다.
