

전국 243개 지방자치단체 중 233곳이 운영 중인 시민안전보험은 주민등록만 되어 있으면 자동으로 가입되는 무료 공공보험이다. 2025년 기준 보급률은 96%에 달하지만, 정작 혜택을 받는 시민은 적다. 1인가구라면 더욱 챙겨볼 만한 이유가 있다.
시민안전보험은 각 지자체가 보험사 또는 한국지방재정공제회와 계약을 맺고 보험료를 전액 부담하는 방식으로 운영된다. 주민이 따로 신청하거나 돈을 낼 필요가 없다. 다른 지역으로 이사하면 자동으로 해지되고, 새 주소지의 보험으로 즉시 전환된다.
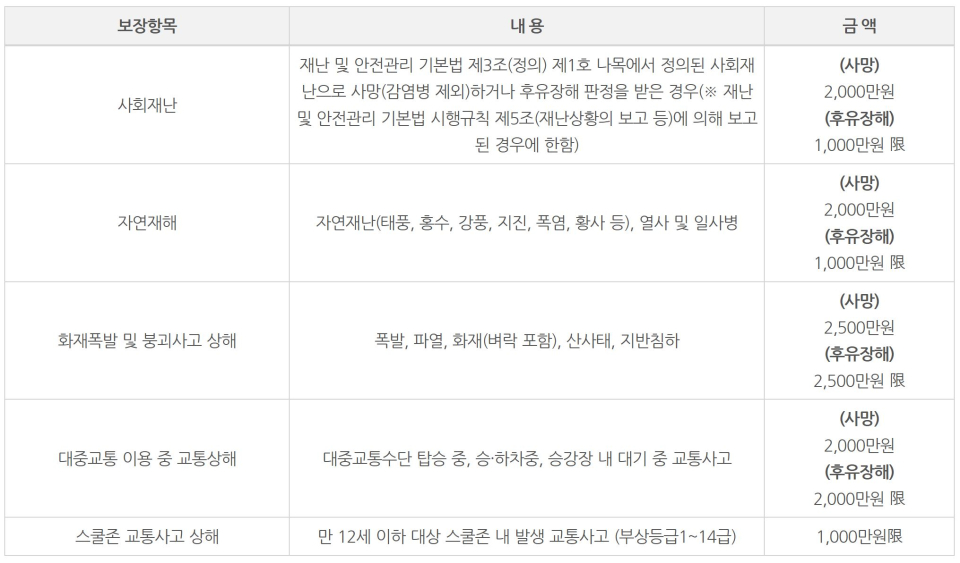
보장 내용은 지자체마다 다르지만 공통적으로 자연재해 사망, 사회재난 사망·후유장해, 대중교통 이용 중 사고, 화재·폭발·붕괴 사고 등을 포함한다. 보상금은 사망·후유장해의 경우 최대 2000만원까지 지급된다. 개인 보험에 가입된 상태여도 중복 보상을 받을 수 있다.
서울시는 올해 보험사를 메리츠화재 컨소시엄으로 변경하면서 2026년부터 지반침하 사고 사망·후유장해 항목을 새로 추가했다. 보험 기간은 2026년 1월 1일부터 12월 31일까지다. 인천시는 올해 보장 항목을 기존 14개에서 16개로 늘렸고, 부산시는 2026년 2월부터 2027년 1월까지 운영한다.
혼자 사는 경우 사고가 났을 때 곁에 돕는 사람이 없어 치료비 부담이 고스란히 개인이 부담해야한다.
다만 시민안전보험은 자동 가입 구조여서 별도 신경을 쓰지 않아도 되지만, 사고가 났을 때 청구는 본인이 직접 해야 한다. 사고사실을 안 날로부터 3년 이내에 보험금을 청구하지 않으면 권리가 소멸된다.
청구 방법은 간단하다. 사고 발생 시 지자체 보험 상담센터에 연락해 필요 서류를 안내받은 뒤 보험사에 접수하면 된다. 서울 거주자는 메리츠화재 컨소시엄, 부산·대구·인천 거주자는 한국지방재정공제회로 문의하면 된다. 내가 사는 지역의 보장 내용은 국민재난안전포털에서 시·군·구를 선택해 확인할 수 있다.
한 가지 유의할 점은 일상적인 낙상, 자전거 사고, 가정 내 부상 등 일상 사고 대부분은 보장 범위에 포함되지 않는다는 것이다. 실제로 인구 305만명의 인천시에서 지난해 보험금이 지급된 건수는 153건에 그쳤다. 반면 118만명 규모인 수원시는 같은 기간 4531건이 접수됐다. 보장 항목을 제대로 인지하고 있는지 여부가 활용도를 결정짓는다.
