

올해 초 자동차보험료를 1.3% 올리고 가입 대수도 늘었지만, 정작 보험사들의 상반기 자동차보험 성적표는 적자였다. 사고 건수는 줄었는데 치료비와 정비비가 더 빠르게 늘어난 탓이다.
6년 만에 적자로 돌아선 자동차보험 시장에서, 이달 10일부터 시행된 이른바 '8주룰'이 손해율을 낮출 반전 카드가 될지 관심이 쏠린다.
금융감독원이 발표한 2026년 상반기 자동차보험 사업실적(잠정)에 따르면, 상반기 원수보험료는 10조6384억원으로 전년 동기 10조2115억원보다 4269억원(4.2%) 증가했다. 자동차보험 가입 대수가 2575만대에서 2596만대로 21만대(0.8%) 늘어난 데다 보험사들이 연초 보험료를 1.3% 인상한 결과다.
문제는 보험료 수입이 늘어난 속도보다 지급 보험금이 더 빠르게 불어났다는 점이다. 상반기 자동차보험 보험손익은 1848억원 적자를 기록했다. 지난해 상반기 302억원 흑자에서 1년 만에 2150억원이나 손익이 악화한 셈이다.
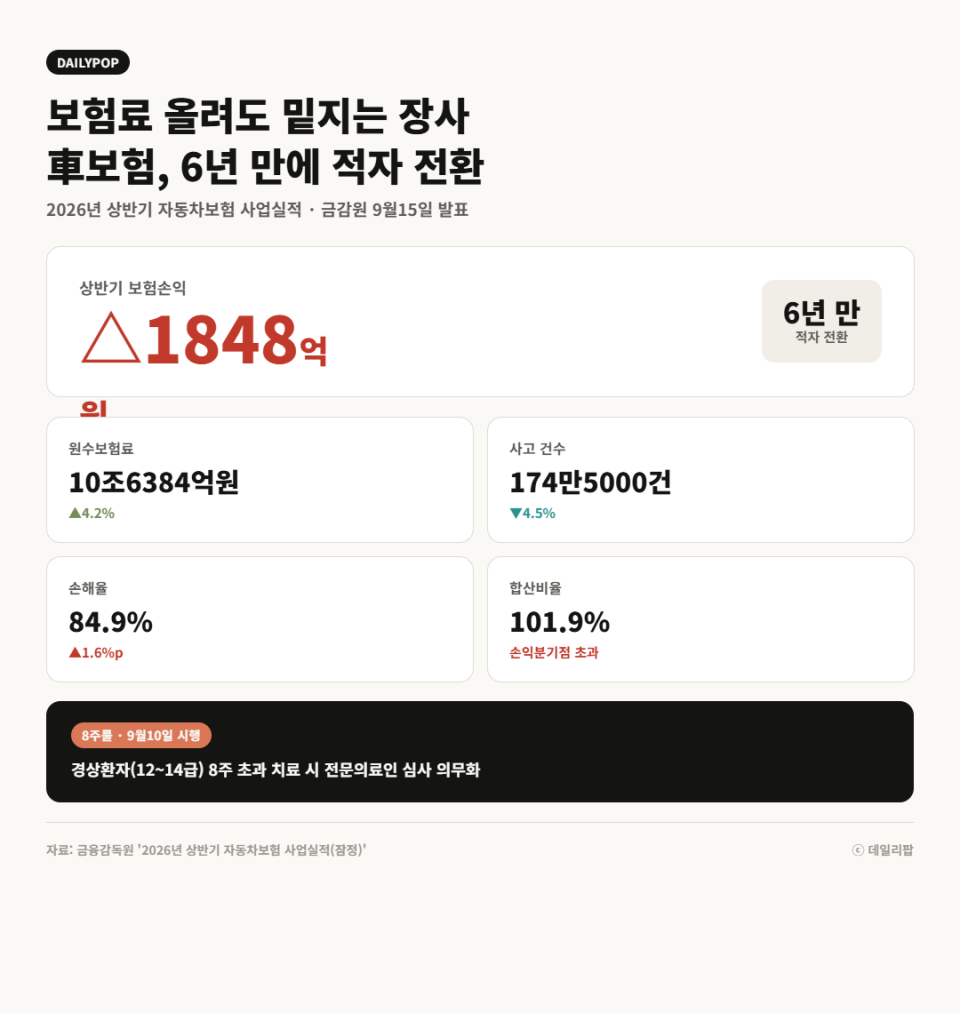
손해율과 사업비율을 더한 합산비율은 지난해 상반기 99.7%에서 올해 101.9%로 2.2%p 올라 손익분기점인 100%를 넘어섰다. 손해율은 84.9%로 1.6%p, 사업비율은 17.0%로 0.6%p 각각 상승했다.
손해율 상승은 매출 증가폭보다 보험금 지급이 더 빠르게 늘어난 결과다. 경과보험료는 723억원(0.8%) 늘어난 반면, 발생손해액은 2182억원(2.8%) 늘어 증가폭이 더 컸다.
상반기 자동차사고 건수는 174만5000건으로 전년 동기 182만7000건보다 8만2000건(4.5%) 줄었지만, 병원치료비 등 인적보상과 정비공임 등 물적보상이 동시에 늘어난 영향이다.
투자손익은 4228억원으로 전년보다 710억원(20.2%) 늘면서 보험영업 적자를 상쇄해, 보험손익과 투자손익을 합친 총손익은 2380억원을 기록했다. 그럼에도 전년 동기 3820억원보다는 1440억원(37.7%) 줄어든 규모다.
대형사도 못 피한 적자, 규모 작을수록 더 취약
시장 구도에도 변화가 감지된다. 삼성화재·현대해상·KB손해보험·DB손해보험 등 대형 4개사의 점유율은 84.8%로 전년보다 0.2%p 낮아졌다.
반면 한화손해보험이 지난해 10월 캐롯손해보험을 흡수합병하면서 중소형사(한화·메리츠·흥국·롯데·예별) 점유율은 9.4%에서 11.0%로 1.6%p 뛰었다. 비대면전문사(악사·하나) 점유율은 5.6%에서 4.2%로 1.4%p 낮아졌다. 한화손해보험은 합병 효과로 원수보험료가 2892억원 늘었지만, 손해율도 3.6%p(83.2%→86.8%) 오르면서 보험손익은 426억원 적자를 냈다. 몸집은 커졌지만 손해율 관리 부담도 함께 커진 셈이다.
대형 4개사 역시 보험영업 손익에서 517억원 적자를 냈다. 삼성화재가 2억원, 현대해상이 164억원, KB손해보험이 262억원, DB손해보험이 89억원의 손실을 각각 기록했다.
중소형사는 761억원, 비대면전문사는 570억원의 손실을 냈다. 손해율·합산비율도 규모별로 격차가 뚜렷했다.
대형사의 손해율은 84.5%, 합산비율은 100.6%인 반면, 중소형사는 손해율 86.3%·합산비율 107.1%, 비대면전문사는 손해율 90.8%·합산비율 116.6%로 규모가 작을수록 수익성 방어에 더 취약한 모습을 보였다.
판매채널별로는 대면채널 비중이 46.1%에서 45.1%로 줄어드는 대신 온라인채널(CM) 비중이 37.4%에서 38.3%로, 플랫폼(PM) 비중이 0.7%에서 1.0%로 각각 늘며 비대면 판매 확대 흐름이 이어졌다.
자동차보험 손익은 등락을 반복해왔다. 2018~2020년 3년 연속 적자를 냈던 자동차보험 손익은 2021~2023년 3년 연속 흑자로 돌아섰지만, 2024년 97억원 적자로 돌아선 뒤 지난해에는 적자 규모가 7080억원까지 불어났다. 올해 상반기에도 합산비율이 100%를 넘으면서 적자 흐름이 이어지고 있다.
8주룰, 나이롱 환자 잡을까
금융당국이 손해율 개선의 열쇠로 주목하는 건 지난 10일부터 시행된 이른바 8주룰이다.
자동차손해배상 보장법 시행령상 상해등급 12~14급에 해당하는 경상환자, 즉 염좌나 단순 타박상 진단을 받은 환자가 사고일로부터 8주를 초과해 치료를 이어가려면 자동차손해배상진흥원 소속 전문의료인의 치료 필요성 검토를 받아야 하는 제도다.
환자는 사고일로부터 7주 이내에 진단서와 진료기록부 사본 등 입증서류를 보험사에 내야 하고, 심사 결과에 동의하지 않으면 통보일로부터 7일 이내 국토교통부 산하 공제분쟁조정분과위원회에 조정을 신청할 수 있다. 영유아와 임산부는 심사 대상에서 제외된다.
관행적으로 지급되던 향후치료비 산정 방식도 바뀐다. 10월 25일부터 새 표준약관이 적용되는 계약부터는 골절이나 장기손상 등 상해등급 1~11급의 중상환자에게만 장래 치료에 필요하다고 객관적으로 인정되는 비용을 지급하고, 경상환자는 향후치료비 대신 치료가 끝날 때까지 실제 발생한 치료비만 보장받는다.
이런 제도가 도입된 배경에는 한방 진료비 증가세가 있다. 경상환자의 의과 치료비는 2019년 3500억원에서 2024년 2600억원으로 줄었지만, 같은 기간 한의과 치료비는 6500억원에서 1조1400억원으로 늘었다. 의과 진료비를 줄인 효과가 한의과 진료비 증가로 상쇄된 셈이다.
커지는 입장차이
제도 시행을 반기는 쪽은 보험업계다. 불필요한 보험금 누수를 막아야 손해율을 개선하고, 그 효과가 결국 전체 가입자의 보험료 인하로 이어질 수 있다는 논리다.
그러나 반대편의 목소리도 만만치 않다. 대한한의사협회는 현재 상해등급 12~14급 분류가 실제 부상의 중증도를 제대로 반영하지 못한다고 지적한다. 회전근개파열처럼 장기 재활이 필요한 부상도 지금 기준으로는 경상등급으로 분류될 수 있다는 점이 핵심 쟁점이다.
애초 이 제도는 지난 5월 시행이 목표였지만 한의계 반발에 부딪혀 넉 달 가까이 미뤄졌다.
소비자단체도 회의적이다. 보험료 인하 효과가 가입자 1인당 연 2760원에 그치는 반면, 치료 기간 제한으로 영향을 받는 환자가 150만명에 달한다는 점에서 실익이 크지 않다는 지적이다.
손해율 상승 요인을 뜯어보면 차량 수리비 등 대물 담보의 기여도가 2.2%p인 데 비해 환자 치료비 등 대인 담보의 기여도는 0.4%p에 그친다는 점도 이런 비판에 힘을 싣는다.
건강보험 재정에 부담이 전가될 수 있다는 우려도 나온다. 감사원 자료에 따르면 향후치료비를 받은 뒤 동일 상병으로 건강보험을 이용하는 규모는 현재 연 822억원 수준인데, 8주룰 시행으로 이 금액이 수천억원대로 늘어날 수 있다는 관측도 나온다.
금융감독원은 제도가 시장에 안착하도록 관계기관과 공동 대응하는 한편, 손해율 개선 효과가 확인되면 자동차보험료 인하로 이어지도록 지속적으로 점검해 나가겠다는 방침이다. 사고는 줄었는데 적자는 늘어난 역설적인 상황 속에서, 8주룰이 실제로 보험료를 낮추는 계기가 될지는 하반기 실적으로 판가름 날 전망이다.
