

카드 결제 금액을 깜짝 놀란 적이 있는가? 새해가 되면 여행도 가고 나를 위한 선물도 사고.. 내 생각 보다 카드 결제 금액이 더 많이 나오는 달이 되기도 한다.
이럴 때 카드앱에서는 유혹적인 광고를 보낸다. "리볼빙으로 카드 결제를 나눠서 할 수 있다"
일부만 결제하기, 최소 금액 결제하기, 나눠서 결제하기, 미납 걱정없이 결제 등 여러 가지 매력적인 광고 문구들에 '한 번 사용해볼까' 생각이 들기도 한다.
리볼빙이란?
리볼빙의 또 다른 이름은 '일부결제금액이월약정'이다. 신용카드 이용 금액의 일정 비율만 갚으면 나머지 금액은 다음 결제 대상으로 연장하는 제도를 말한다.
소비자는 카드대금의 10~100% 범위 내에서 5% 약정 결제 비율을 설정할 수 있습니다. 이때 약정 결제 비율은 카드값 중에서 내가 매달 결제하기로 약속한 비율을 말합니다.
결제하지 않은 나머지 금액은 다음 달로 넘어가게 됩니다.
리볼빙, 무엇이 문제인가?
카드 결제 금액을 나눠 낼 수 있으면 연체를 방어할 수 있기에 신용등급 방어에 유리하지 않을까 생각할 수 있습니다.
하지만 소비자만을 위한 제도인 것 같은 이 제도의 이면엔 높은 수수료율가 뒤따릅니다.
예를 들어 카드 대금이 100만원이 나왔을 때 약정결제비율을 20%로 설정해 리볼빙을 신청한 뒤, 매월 100만원씩 카드를 쓰면 실제 사용한 카드값 500만원 보다 더 많은 금액을 내야 합니다.
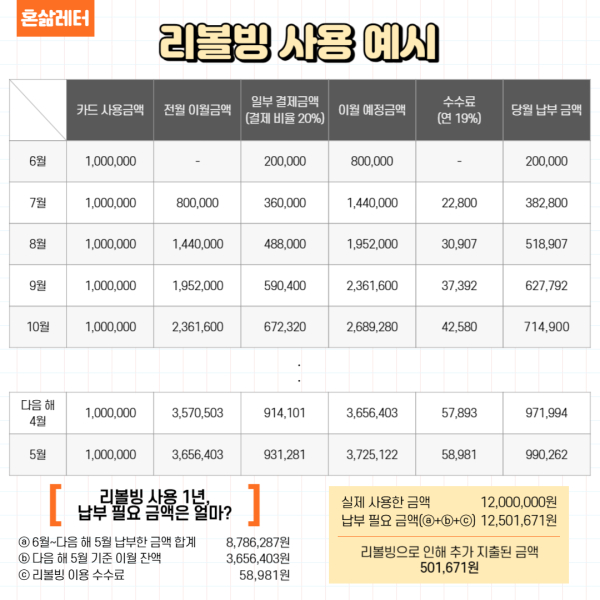
20만원으로 시작된 월 납부 금액이 표처럼 당월 결제 금액과 전월 이월금액이 합쳐져 불어나기 시작하면서 5개월 뒤에는 71만4900원으로 늘어나는 것이다.
또 최대 연 19%에 달하는 수수료도 감당해야 하기 때문에 약정결제비율을 20%로 1년이 지났을 때는 내가 쓴 돈 1200만원에 50만1671원을 추가로 납부해야 하는 상황이 되기도 합니다.
특히 이런 식으로 장기간 리볼빙을 사용하게 되면 신용등급에도 악영향을 미치게 됩니다.
카드값을 제때 갚을 여력이 없음에도 계속 카드를 사용한다고 판단되기 때문인데요. 또 리볼빙은 계속해서 결제대금 및 잔액이 늘어나는 구조이기 때문에 연체의 위험이 오히려 더 높아지기도 합니다.
이미 리볼빙을 사용하고 있다면?
리볼빙을 이용 중이라면 악순환을 끊을 방법으로 가장 좋은 방법은 중도상환이에요.
바로 남은 금액 전체를 선결제해서 더 이상의 이자를 발생하지 않도록 하는 것이 가장 좋습니다.
다만 당장 전액을 갚을 능력이 되지 않을 수도 있겠죠. 이럴 땐 신용카드 사용을 중단하고 현금이나 체크카드만 쓰도록 해서 카드 결제 금액을 더 이상 만들지 않는 것도 방법입니다.
리볼빙 잔액을 무리하게 갚는다고 다른 카드를 사용하거나 대출을 받는다면 신용등급은 점점 더 떨어질 수 있어요.
