

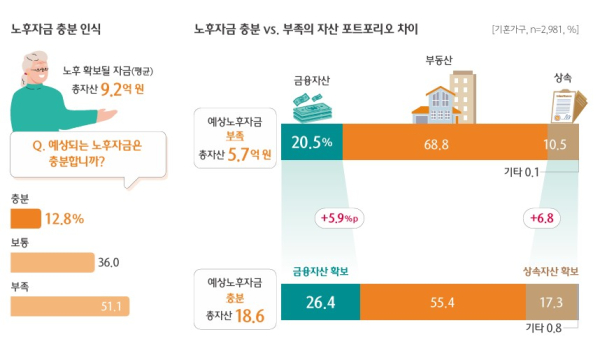
국내 기혼 10가구 중 8가구는 노후를 준비 중이지만 부족하다고 인식하는 것으로 나타났다. 노후자금을 충분히 갖췄다는 응답은 1가구에 불과했고, 나머지 1가구는 노후준비가 필요하다는 걸 알면서도 준비하지 못한 것으로 나타났다.
기혼가구가 충분하다고 인식하는 노후자금은 20억원 수준이었다. 노후준비가 충분하다고 느끼는 집단은 그렇지 않은 집단에 비해 개인연금 보유율이 높은 것으로 조사됐다.
하나금융연구소가 발간한 ‘대한민국 금융소비자 보고서 2025’에는 이같은 연구 결과가 담겼다.
해당 보고서는 서울 및 수도권에 거주하는 20~64세 금융소비자 5000명을 대상으로 실시한 설문조사를 바탕으로 최근 3년간 금융소비자의 금융거래 변화를 추적하고 시의적 이슈와 관련한 의견을 점검하며 결혼·출산·노후 준비 여부에 따른 금융 수요 차이를 분석한 것이다.
보고서에 따르면 기혼가구의 현재 총 평균 자산은 6억7000만원, 은퇴시점까지 확보 가능할 것으로 예상되는 자산은 9억2000만원으로 객관적인 재정 수준은 양호한 것으로 나타났다.
그러나 10가구 중 8~9가구는 노후 준비가 부족하거나 준비하지 못했다고 응답했다. 재정 상황에 무관하게 노후에 대한 불안감이 높다는 것을 보여주는 대목이다.
노후자금으로 확보하는 9억2000만원 중 63%에 해당하는 5억7000만원은 부동산, 금융 자산은 2억1000만원이었다. 그 외 상속 등 물려받은 자산은 1억3000만원으로 예상됐다.
노후준비 ‘부족’ vs ‘충분’
차이를 가르는 것은
‘노후자금이 부족하다’고 응답한 집단의 평균 노후자금은 5억7000만원으로 전체 기혼가구의 평균 자산(6억7000만원)보다 다소 낮았다. 반면 ‘노후자금이 충분하다’고 응답한 집단의 평균 노후자금은 18억6000만원으로, 평균을 훨씬 웃돌았으며 부족한 집단과 비교하면 3배 가량 차이를 보였다.
노후자금이 충분한 집단은 자산 구성에서도 차이를 보였다. 이들은 상대적으로 총자산에서 부동산이 차지하는 비중이 낮은 대신 금융자산(유동자금)의 비중은 컸다. 상속자산의 비중도 상대적으로 높았다.
기혼가구는 보유한 금융자산의 40%를 ‘노후 준비용’으로 인식하고 있었다. 다만 연령대에 따라 나이가 젊으면 현재 금융자산의 20%를, 55세 이상은 55%를 노후 준비용으로 구분해 관리하는 것으로 조사됐다.
노후 준비가 부족한 경우와 충분한 경우를 나눠 금융상품 보유현황을 확인한 결과를 보면 정기 예·적금과 종신·저축보험 보유율에서는 두 집단간 큰 차이를 보이지 않았다.
그러나 노후 준비가 충분한 집단은 부동산과 직·간접투자, 개인연금 보유율이 상대적으로 높았다. 노후 준비가 부족한 집단은 국민연금·퇴직연금, 건강보험만으로 노후를 준비하는 경향이 나타났고 노후에 주택연금을 활용할 의향이 더욱 컸다.
