새해를 맞아 돈을 모아보기로 결심한 1인가구들이 많을 것이다. 만약 최저임금만으로 1억원을 모으려면 얼마의 시간이 걸릴까?
2025년 최저임금은 시간당 1만30원으로 올랐다.
하루 8시간, 주 5일 근무한다고 가정했을 때 월급을 계산하면 209만6270원, 연봉으로 따지면 2515만5240원이다.
단순히 연봉만 가지고 한 푼도 쓰지 않는 가정 하에 계산해 보면 1억원을 모으기까지 약 4년이란 시간이 걸린다.
하지만 월급에서부터 4대보험료와 소득세 등이 납부되고 입금된다. 이걸 제외하면 월 실수령액은 189만9300원으로 줄어든다.
통계청 기준으로 1인가구 기준 최저 생계비는 143만5208원이다. 최저 생계비만큼을 생활비로 쓴다면 내가 저축할 수 있는 금액은 46만4092원에 불과하다.
1년간 모으면 556만9104원이다. 이 돈을 꾸준히 모아도 1억원을 모으기까지 17년이 걸리는 상황인데, 어떻게 해야 할까?
여기서 전문가들은 2가지 선택지를 제시한다. 부업이라도 해서 소득을 더 늘릴 것인지, 독하게 허리띠를 조를 것인지. 물론 둘 다 하면 더 좋다.
일단 목돈 모으기의 핵심은 소비를 줄이고 매월 예·적금 불입액과 투자 금액을 최대한 늘리는 것이다.
일단 연봉이 3000만원 이하로 적다면 다른 곳에 투자를 하기 보다는 모으는데 집중해보자. 작고 소중한 월급으로 모은 돈은 절대 잃어서는 안 되는 금액이기 때문이다.
일단 월급을 받으면 먼저 저축을 하고 남은 돈으로 생활하는 방법을 추천한다. 자유적금으로 하면 타협을 시도하게 되니 정기적금으로 무조건 같은 금액을 저축하는 방법이 좋다.
시간과 체력이 허락한다면 부업을 통해 추가 소득을 벌어들이는 것도 좋은 방법이다.
저축 습관이 없다면 '예금 풍차 돌리기' 추천
풍차 돌리기는 매월 1년짜리 예금에 가입해 12개월 뒤 만기가 돌아오는 구조를 만들어 돈을 굴리는 방법이다.
예를 들어 1달에 100만원씩 예금을 한 뒤 1년 후 만기가 돌아올 때 마다 100만원을 더해 다시 1년짜리 정기예금을 가입하는 것이다.
성격이 급하다면 만기일을 3개월, 6개월로 짧게 잡는 방법도 있다.
연봉이 4000만원 이상이 된다면 저축 이외에 부동산, 주식, 채권 등 다양한 자산에 분산 투자한다면 더 큰 수익도 기대해 볼 수 있다.
전문가들이 말하는 분산투자란 ETF를 여러 가지로 사는 게 아니라 위험자산에 투자한 금액의 3배 정도를 예금으로 보유하는 걸 말한다.
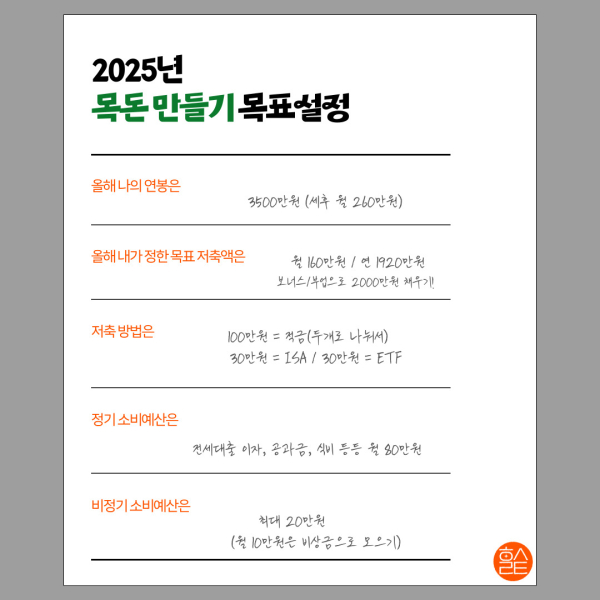
나만의 목표 세우기
모두가 같은 기준으로 저축을 할 순 없는 노릇이다.
나의 재정 상황을 먼저 파악하고 할 수 있는 목표설정을 해보는 것이 중요하다.
목표를 세울 때는 ①올해 총 얼마를 저축할 것인지 목표 정하기 ②어떻게 저축할 것인지 방법 정하기 ③정기 소비예산(고정지출) 정하기 ④비정기 소비예산(비정기적 지출) 정하기 등을 생각해야 한다.