지금 실적 유지할 수 있나?
윤석금 웅진그룹 회장이 상조업계 1위 기업 프리드라이프 인수로 '라이프케어' 기업이 되고자 하는 포부를 밝히고 있지만, 재무 건전성에 대한 지적이 잇따르고 있다.
웅진이 지난해 그룹 연매출에 맞먹는 규모에 대형 M&A를 진행하면서 빌린 돈이 너무 많기 때문이다. 게다가 힘들게 사온 프리드라이프는 부채규모만 2조7000억원에 달하고 부채비율이 1000%이상이다.
웅진은 특수목적회사(SPC) '더블유제이라이프'를 통해 사모펀드 운용사 VIG파트너스로부터 프리드라이프 지분 99.77%를 8830억원에 인수하는 주식매매계약을 체결했다.
이 중 약 6000억원은 DB증권·우리은행 등을 통한 인수금융, 나머지 2830억원도 영구채, 계열사 담보대출 등으로 마련할 예정이다.
이에 업계에서는 앞으로 웅진이 감당해야 할 연간 이자비용이 788억원이 달할 것으로 추산하고 있다. 웅진의 지난해 연결 기준 부채비율은 414%, 현금성 자산은 490억원 수준이다.
이 때문에 영구채 신용보증을 해준 웅진씽크빅 소액주주 연대에서는 윤석금 웅진그룹 회장과 윤새봄 웅진 대표, 윤승현 웅진씽크빅 대표 등을 배임죄로 형사고소할 예정이며, "웅진씽크빅이 서기로 한 1000억원 빚 보증을 웅진이나 오너 일가에서 감당하라"고 비판하고 있다.
프리드라이프, 엑시트 직전 1000억원 넘는 고배당에
악회된 해약 관련 지표..해약금액 1년 만에 42% 급증
웅진 측은 교육·출판 중심의 기존 사업 구조에서 벗어나 방문판매망과 상조업의 시너지 효과를 노린다고 설명하고 있으나, 프리드라이프의 사정 또한 넉넉하진 않다.
프리드라이프는 지난해 연결감사보고서에 따르면 부채총계 2조6688억원, 자본총계 2507억원으로, 부채비율이 약 1064%에 달한다.
일반적으로 본다면 자본 대비 부채가 10배 이상으로 재무건전성이 심각하게 낮은 상태이지만, 프리드라이프는 이 중 2조5000여억원이 장기부채 성격의 부금선수금이기 그만큼 고객이 많다는 것으로 해석할 수도 있다.
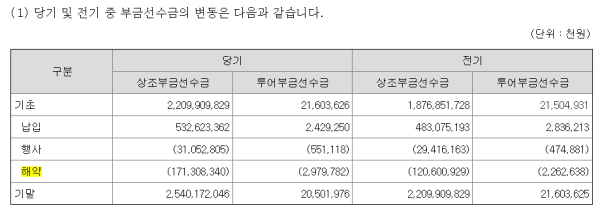
다만 선수금의 상세내역을 보면 2023년부터 해약 손실 및 이익이 급증 늘어나고 있는 것도 알 수 있다. 해약 관련 지표가 악화되는 추세라는 것이다.
지난해에는 해약손실 86억원, 해약이익 187억원으로 최고치를 기록했다.
부금선수금 대비 해약액을 보면 해약률도 2023년 5.6%에서 2024년 6.7%로 증가했다. 특히 해약금액은 2024년 전년 대비 약 42%가 증가한 것이 눈에 띈다.
더불어 프리드라이프는 웅진과 매각 협상을 진행하면서 재무 건전성이 더욱 나빠진 것으로 보인다.
2024년 배당금도 전년에 비해 1.5배나 증가했다.
프리드라이프는 최근 5년간 3400억원의 현금배당금을 지급한 가운데, 지난해만 1100억원의 대규모 배당을 실시했다. 지난해 당기순이익은 758억원이었는데, 배당금이 순이익을 초과한 것이다.
이에 2024년 말 이익잉여금(1966억원)도 2023년(2307억원) 보다 줄었다.
또 소송충당부채도 2023년 2억9700만원에서 2024년 8억7000만원으로 증가했으며, 프리드라이프는 지난해 말 기준으로 피고로 계류 중인 소송이 2건으로 소송가액은 15억5000여억원이다.
더불어 당기손익공정가치측정금융상품처분손실도 8600만원(2023년)에서 13억원(2024년)으로 급증했다. 당기손익공정가치측정금융상품처분손실 역시 8억8700만원(2023년)에서 77억8400만원(2024년)으로 늘어났다.
이는 2024년 동안 펀드, 비상장 출자, 파생상품 등 고위험 자산에 투자를 확대해 손실이 발생한 것으로 해석된다. 이로 인해 대손충당금도 24억원에서 48억원으로 증가했다.
일각에서는 이같은 재무재표 변화를 두고 프리드라이프 투자자들이 엑시트 준비를 한 것이 아니냐는 분석을 하기도 한다. 프리드라이프 주요 주주들은 사모펀드 계열 투자목적회사로 구성돼 있기 때문이다.
한편 프리드라이프는 선불식 상조 서비스 특성상 부채로 인식되는 선수금이 매년 늘어날 수밖에 없는 구조다.
프리드라이프는 현재 2조5000여억원의 부금선수금을 가지고 있는 상황에 부채비율을 낮추기 위해서는 차입금을 조기상환 하거나, 자본금을 확충하는 방법 등이 있으나, 자본 여력이 없는 웅진에게는 리스크가 따른다.
업계에서는 상조나 장례업 노하우가 없는 웅진의 리스크로 운영비용을 줄이고, 선수금 금융투자를 통해 이익을 얼마나 낼 수 있느냐가 성패의 관건이라고 보고 있다.
무엇보다 막대한 이자 비용을 감당하려면 프리드라이프가 지금의 실적을 유지해주는 것이 가장 중요하다.
M&A '승자의 저주' 오명 지울까
웅진그룹은 한때 자산 9조원, 매출 6조원 규모로 재계 40위권에 진입하기도 했으나, 무리한 M&A로 그룹 위기를 맞은 바 있다.
윤석금 회장은 1987년 웅진식품(옛 동일산업) 인수를 시작으로 코리아나화장품, 웅진코웨이, 웅진에너지 M&A롤 사세를 확장했다. 하지만 2007년 극동건설을 6600억원에 인수하면서 높은 이자 부담으로 유동성 위기를 겪었다.
당시 그룹 차원에서 약 1조5000억원을 투입했음에도 정상화에 실패, 2012년 극동건설과 웅진홀딩스는 법정관리에 들어갔다. 이 과정에서 웅진코웨이, 웅진식품 등 핵심 계열사를 매각하기도 했다.
2014년 기업회생을 마친 웅진은 2019년 외부 차입금을 조달해 웅진코웨이를 1조6800억원에 재인수했으나, 또 다시 유동성 부담에 1년도 안 돼 코웨이를 넷마블에 다시 팔았다.