

공정거래위원회가 지정한 2026년 공시대상기업집단에 웅진이 신규 편입됐다. 재계 78위, 계열사 20개, 공정자산 6조4940억원이다. 웅진이 대기업집단에 이름을 올린 것은 2014년 지정 제외 이후 12년 만이다.
복귀를 이끈 건 상조회사 프리드라이프다. 웅진은 프리드라이프 인수로 자산총액이 6조 이상이 됐고 이 중 프리드라이프 자산총액은 3조2800억원이다. 웅진 그룹만으로는 공시대상기업집단 기준인 자산 5조원을 넘기 어려웠다. 상조회사 하나가 재계 복귀의 열쇠가 된 셈이다.
프리드라이프 인수금액 8830억원 중 6000억원은 DB증권·우리은행 등을 통한 인수금융, 1000억원은 웅진씽크빅의 신용보강을 받은 영구채 발행으로 조달했다. 업계에서는 앞으로 웅진이 감당해야 할 연간 이자비용이 788억원이 달할 것으로 추산하고 있다. 인수금융 중심의 차입 구조는 과거 코웨이 인수 때와 닮아 있다는 지적이 나오고 있다.
윤석금 회장의 이력은 M&A의 연속이다. 학습지 기업과 방문판매업체로 재계 30위권 그룹을 일군 윤 회장은 무리한 사업 확장으로 2012년 법정관리를 겪으며 그룹 해체 목전까지 갔다. 코웨이를 포함한 핵심 계열사를 줄줄이 매각하며 그룹을 살려냈고, 2019년 코웨이를 재인수했다가 1년 만에 재매각하며 또다시 위기를 맞았다.
그 끝에 선택한 게 프리드라이프다. 상조업계 1위로 누적 선수금 3조원을 돌파한 회사다. 상조는 고객이 선불로 돈을 내는 구조라 현금창출력이 안정적이다. 2025년 웅진의 전체 순이익은 634억원이다. 비금융 순이익도 633억원으로 사실상 전부 비금융 계열사에서 났다. 프리드라이프가 그룹 흑자를 이끌었다.
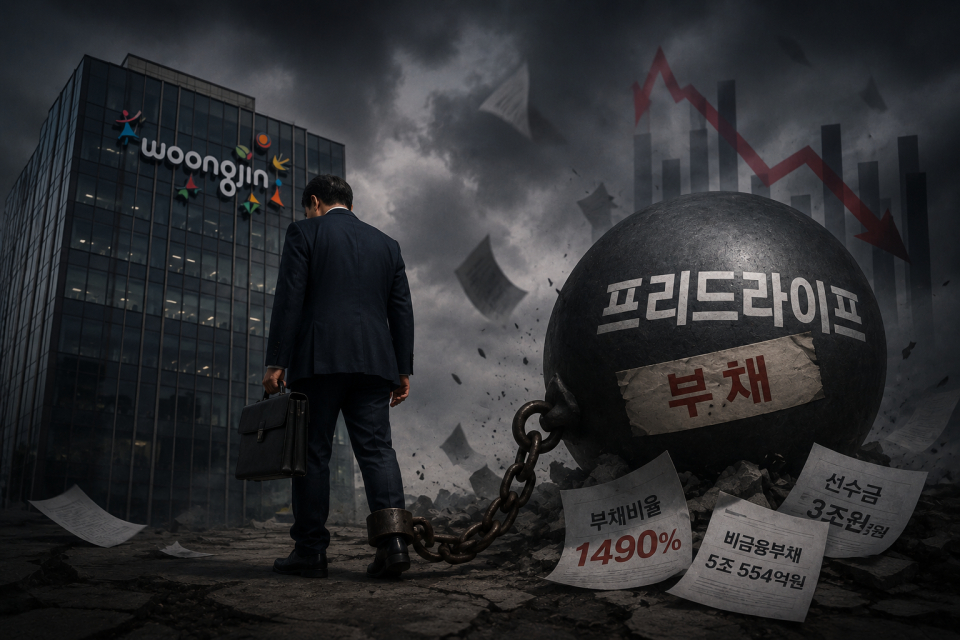
부채비율 1490%, 시한폭탄인가
외형 복귀의 이면엔 재무 리스크가 있다. 비금융 부채만 5조554억원으로 비금융 자산(6조4930억원)의 78%에 달한다. 웅진그룹의 연결 부채비율은 2024년 414%에서 2025년 1490%로 크게 높아졌다. 프리드라이프의 자산 이면에는 고객 선수금이 자리하고 있는데, 선수금은 회계상 부채로 잡히는 만큼 자산과 부채를 동시에 늘린 것이다.
할부거래법에 따라 선수금의 50%를 은행 등에 보전해야 하는 규제 부담도 있다.
이런 가운데 웅진의 본업도 흔들리고 있다. 핵심 캐시카우였던 웅진씽크빅의 2025년 연결 기준 매출은 7973억원으로 전년 대비 8.1% 감소했고 영업손실 104억원, 당기순손실 226억원을 기록하며 적자 전환했다. 저출생으로 학령인구가 줄면서 교육 사업이 뒷걸음치고 있다.
웅진은 프리드라이프를 단순 상조사업을 넘어 예식·여행·건강검진을 아우르는 토털 라이프케어 플랫폼으로 키운다는 계획이다. 고령화와 1인가구 증가라는 인구 구조 변화가 상조·라이프케어 수요를 끌어올릴 것이라는 판단이다.
웅진의 사활을 건 두 번째 도전이 시작됐지만, 프리드라이프가 웅진의 미래를 책임져 줄 것인가에는 아직 의문이 남아있다.
