

고자산가일수록 앱·인터넷 넘어 ‘지점 창구’ 찾는 옴니채널 성향 강해
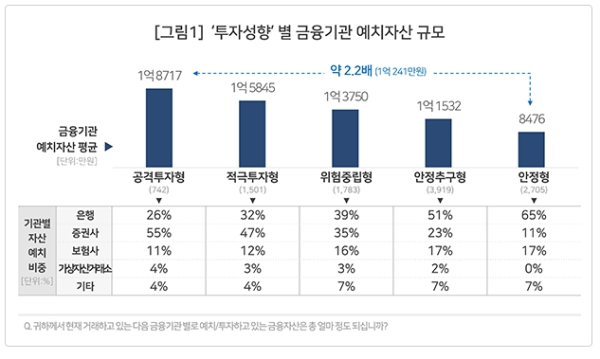
원금을 잃더라도 고수익을 노리는 ‘공격투자형’의 금융 자산이 원금 보전을 중시하는 ‘안정형’보다 2배 이상 많은 것으로 나타났다.
또한 가계 자산의 실질적 관리 주체는 전업주부였으며, 진짜 부자일수록 디지털 채널과 오프라인 지점을 동시에 활용하는 경향이 뚜렷했다.
소비자 리서치 전문기관 컨슈머인사이트는 전국 20~69세 소비자 1만여 명을 대상으로 실시한 ‘연례 2025년 금융기획조사’를 분석한 결과 이같이 나타났다고 15일 밝혔다.
투자 성향과 자산 규모는 ‘정비례’ 조사 결과에 따르면 위험을 적극 감수하는 ‘공격투자형’의 평균 자산은 1억 8,717만 원으로, 안정형 집단(8,476만 원)의 약 2.2배에 달했다.
자산이 많을수록 손실 완충 능력이 생겨 증권(55%) 등 고수익 포트폴리오를 선택하는 반면, 안정형은 자산의 65%를 은행에 묶어두는 보수적 행태를 보였다.
세대별 금융지도: 20대 ‘시드 확보’, 30대 ‘점프업’ 연령대별로는 20대의 은행 예치 비중(54%)이 가장 높았다.
자산 규모가 작아 결혼·주거 마련을 위한 시드 머니 확보가 최우선이기 때문으로 풀이된다.
30대는 은행 비중이 50%로 높으면서도 증권(31%)과 가상자산(5%) 투자에도 가장 열심인 ‘과과기적 딜레마’를 보였다. 50대는 은행(42%), 증권(32%), 보험(18%) 등 가장 노련하고 균형 잡힌 자산 배분을 보여줬다.
가계 자산의 중심은 ‘전업주부’와 ‘서울’ 직업별 분석에서는 전업주부의 평균 자산이 1억 4,680만 원으로 임금근로자(1억 2,327만 원)보다 1.2배 많았다.
가계 수입이 전업주부의 계좌로 집중되는 ‘허브’ 현상 때문으로 보인다. 지역별로는 서울이 자산 규모(1억 4,868만 원)와 증권 비중(33%) 모두 전국 1위를 차지하며 ‘투자 1번지’임을 입증했다.
‘진짜 부자’는 지점도 간다 특히 주목할 점은 채널 활용 능력이다. 앱과 인터넷만 사용하는 ‘디지털 중심형’ 고객의 평균 자산은 약 9,915만 원이었으나, 지점 창구와 ATM까지 모두 활용하는 ‘옴니채널형’ 고객의 자산은 1억 7,188만 원으로 1.7배 더 많았다.
고자산가일수록 복잡한 자산 관리를 위해 대면 채널을 병행한다는 의미다.
