

월세 중심 주거 구조에 자산·인적자본 축적 제약
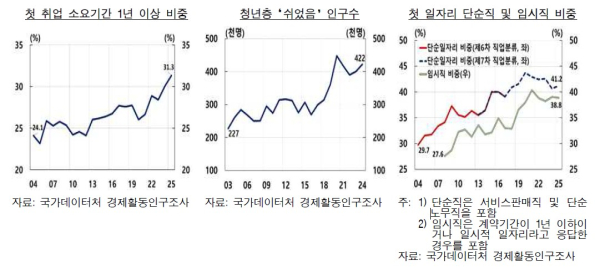
취업의 문턱은 높아지고, 집을 구하는 비용은 더 비싸졌다. 청년들이 사회에 첫발을 내딛는 시점부터 구조적 부담을 떠안고 있다는 분석이 나왔다.
고용 지표만으로는 포착되지 않는 노동시장 진입 지연과 주거비 압박이 청년 세대의 생애 전반에 영향을 미치고 있다는 지적이다.
한국은행은 19일 발표한 ‘청년세대 노동시장 진입 지연과 주거비 부담의 생애 영향 평가’ 보고서에서 현재 청년층(15~29세)이 과거 세대보다 높은 고용률을 보이고 있음에도, 실제 노동시장 진입 과정에서는 더 긴 구직 기간을 겪고 있다고 진단했다.
경력직 선호 확산과 수시채용 정착, 경기 둔화로 인한 양질의 일자리 감소가 복합적으로 작용한 결과라는 설명이다.
보고서에 따르면 미취업 기간이 1년인 청년의 경우 5년 후 상용직으로 근무할 확률은 66.1%였지만, 미취업 기간이 3년으로 늘어나면 해당 확률은 56.2%로 낮아졌다.
과거 미취업 기간이 1년 길어질 때마다 현재 실질임금이 평균 6.7% 감소하는 것으로 추정돼, 노동시장 진입 지연이 이후 고용 안정성과 소득 수준에 장기적인 흔적을 남기는 것으로 나타났다.
한국은행은 이를 일본의 ‘취업 빙하기 세대’에서 확인된 현상과 유사하다고 분석했다.
주거 환경 역시 청년층의 부담을 키우는 요인으로 지목됐다. 학업과 취업을 계기로 독립한 청년 다수가 월세 주거에 의존하는 상황에서, 소형 비아파트 주택 공급이 충분히 확대되지 않으면서 주거비 상승이 이어지고 있다는 것이다.
고시원 등 취약 거처 이용 비중은 2010년 5.6%에서 2023년 11.5%로 증가했고, 최소 주거기준에 못 미치는 주거 비중도 최근 확대 추세를 보였다.
한국은행은 주거비 부담이 자산 형성과 인적자본 축적에도 부정적 영향을 미친다고 분석했다.
주거비가 1% 오를 경우 총자산은 0.04% 감소하고, 전체 지출에서 주거비 비중이 1%포인트 늘면 교육비 비중은 0.18%포인트 줄어드는 것으로 추정됐다. 전체 부채에서 청년층이 차지하는 비중은 2024년 기준 49.6%까지 상승한 상태다.
이재호 한국은행 거시분석팀 차장은 “청년층의 고용과 주거 문제는 개인의 선택 문제가 아니라 경제 구조 전반의 문제”라며 “노동시장 이중구조 완화와 소형주택 공급 확대가 병행돼야 한다”고 말했다.
