

국민연금 가입자나 수급자가 사망하면 남은 가족은 유족연금을 받을 수 있다. 하지만 월평균 수급액이 38만원에 불과해 이것만으로는 생계 유지가 어렵다는 지적이 나온다.
NH투자증권 100세시대연구소가 28일 발표한 'THE100리포트'에 따르면, 2025년 1~9월 기준 유족연금 수급자는 약 110만명으로 전체 연금수급자의 15%를 차지했다. 특히 수급자의 91%가 여성이며, 86%가 60세 이상으로 나타나 여성 고령층의 주요 소득원 역할을 하고 있다.
유족연금은 일정 기간 보험료를 납부한 가입자 또는 연금수급자가 사망했을 때 생계를 유지하던 유족에게 지급되는 급여다. 1988년 국민연금 출범 당시부터 운영됐다.
노령연금의 절반 수준 수급액
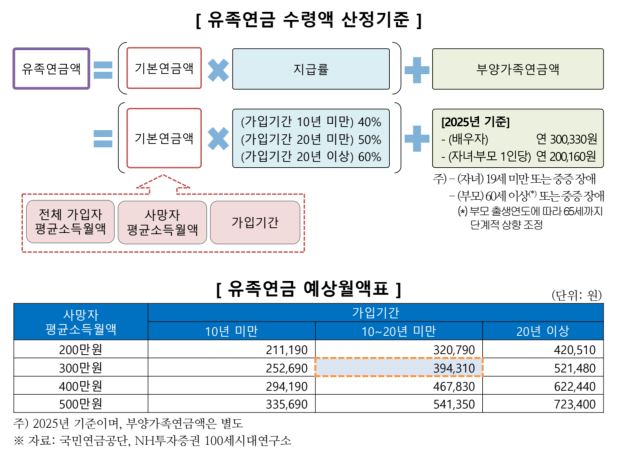
2025년 9월 기준 유족연금 월평균 수급액은 38만원으로, 노령연금(68만원)의 절반 수준이다. 수급자의 67%가 월 20만원 이상 40만원 미만을 받고 있다. 유족연금이 기본연금액의 40~60%만 지급되기 때문이다.
유족연금을 받으려면 사망자와 유족 요건을 모두 충족해야 한다. 사망자는 노령연금이나 장애연금(1~2급) 수급자이거나, 가입기간 10년 이상 등 일정한 보험료 납부 이력이 있어야 한다.
유족 범위는 배우자, 자녀, 부모, 손자녀, 조부모로 한정되며, 수급 우선순위는 배우자가 1순위다. 원칙적으로 최우선 순위자에게만 지급된다.
배우자는 일정 연령까지 지급 정지
수급권자가 배우자인 경우 수급권 발생 후 3년간 지급한 뒤 일정 연령(55~60세)에 도달할 때까지 지급이 정지된다. 다만 중증 장애, 자녀 부양, 소득 미달의 경우에는 예외가 인정된다.
배우자가 재혼하거나 사망하면 수급권이 소멸되지만, 25세 미만이거나 중증 장애 상태인 자녀가 있다면 그 자녀에게 연금이 지급된다.
노령연금과 중복 시 선택 가능
부부가 모두 노령연금을 받다가 한쪽이 사망하면, 남은 배우자는 유족연금과 본인 노령연금 중 하나를 선택해야 한다. 본인 노령연금을 선택하면 유족연금의 30%를 추가로 받을 수 있어, 두 옵션 중 유리한 쪽을 선택하면 된다.
유족연금은 비과세 대상으로 건강보험료 부과 대상에서도 제외된다. 또 기초연금 감액 요인도 아니다.
남창주 NH투자증권 100세시대연구소 연구위원은 "유족연금은 여성 고령층의 빈곤 위험을 낮추는 중요한 사회안전망이지만, 평균 수급액이 적어 이것만으로는 생계 유지가 어렵다"며 "관련 제도를 정확히 이해하고 개인연금 등 추가 소득원을 확보하는 것이 필요하다"고 말했다.
