

MZ세대를 하나의 소비 집단으로 묶는 것은 이제 무리다. IBK기업은행 경제연구소의 '2026 개인금융 인사이트 보고서'는 금융소비자를 세대(MZ·XB)와 대출 활용도를 기준으로 6개 유형으로 분류했다. MZ(밀레니얼+Z세대)는 레버리지 성장형, 선별형, 안정 추구형으로, XB(X세대+베이비부머)는 자산 확대형, 신중형, 안정형으로 나뉜다.
MZ 내에서 가장 눈에 띄는 유형은 레버리지 성장형(5.7%)이다. "대출은 리스크가 아니라 수익을 키우는 연료"로 인식하는 이들은 평균 총자산이 5억4804만원으로 MZ 유형 중 가장 컸다. 생애 첫 대출(5506만원) 이후 현재 대출 규모가 약 6배(3억2834만원)로 불어났다. 부동산·투자·사업 확장에 대출을 적극 연결하고 있다.
또 은행 비금융서비스 이용률(57.8%)과 선택적 정보제공 동의 의향(75.5%)도 MZ 유형 중 가장 높았다.
선별형(21.0%)은 "써야 할 땐 똑똑하게 쓴다"는 원칙을 가진 유형이다. 주거래은행을 교체한 경험 비중(61.3%)이 MZ 중 가장 높았다. 혜택이 좋은 쪽을 적극적으로 찾아 이동하는 성향이다. 비금융서비스를 이용한 뒤 추가 거래로 이어진 비중(77.4%)도 유형 중 최고였다.
안정 추구형(24.6%)은 "빚 없이 자산을 축적하는 것이 안정적"이라는 인식을 가진 유형이다. 총자산(1억8080만원)과 월 소득(542만원)은 MZ 유형 중 가장 낮지만 금융자산 비중(62.4%)은 가장 높다. 현금성 자산 위주로 자산을 운용하며 주거래은행을 바꾼 경험이 없다는 응답(58.9%)도 가장 많았다.
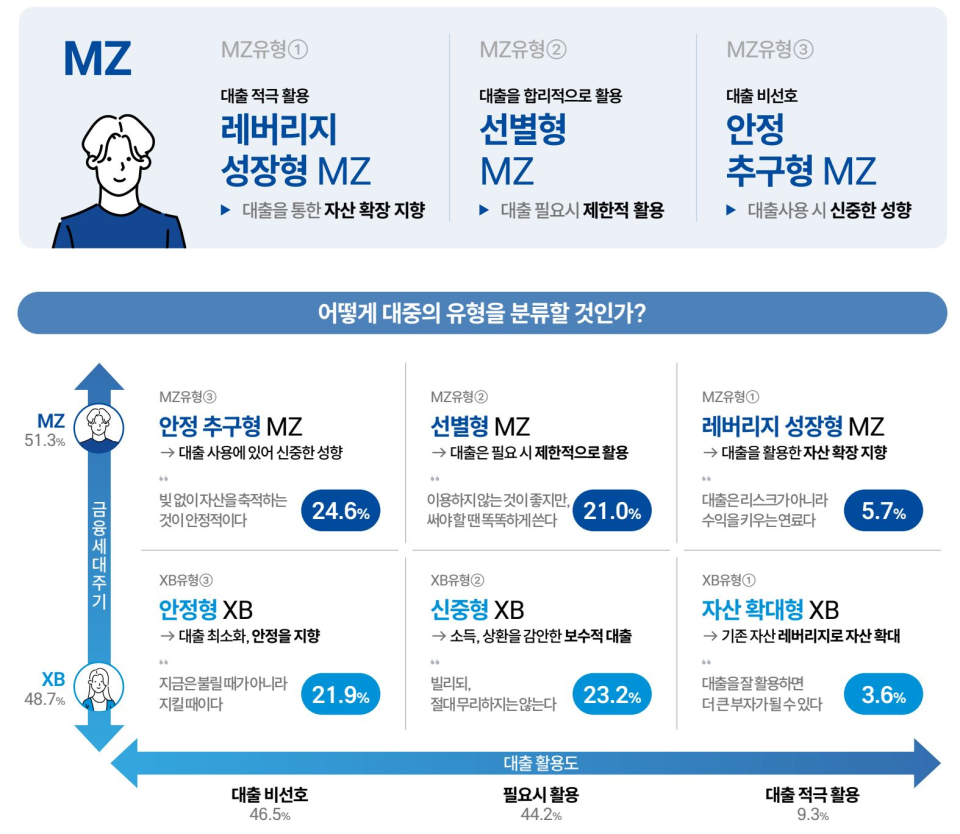
XB 세대에서는 자산 확대형(3.6%)이 레버리지 성장형 MZ와 가장 유사한 특성을 보였다. 총자산은 7억2548만원으로 전체 유형 중 가장 컸고, 생애 첫 대출 이후 현재 대출이 3.4배로 불었다. 부동산 대출규제의 영향을 가장 크게 받는 집단이기도 했다.
신중형(23.2%)은 "빌리되 절대 무리하지는 않는다"는 원칙으로 보수적으로 대출을 활용한다. 안정형(21.9%)은 예·적금 중심으로 자산을 유지·관리하며 대출규제가 지속되더라도 별다른 행동 변화가 없을 것이라는 응답이 가장 많았다.
보고서는 대출 활용도가 단순한 금융상품 이용 여부를 넘어 위험 감수 성향, 미래소득 기대, 자산 확대 전략, 금융 이해 수준 등이 복합적으로 드러나는 행동 지표라고 설명했다. 동일 세대 내에서도 금융 행동의 차이가 뚜렷한 만큼 세대 단위의 일괄적인 마케팅보다 유형별 접근이 필요하다는 것이다.
이번 조사는 지난해 10월 은행 계좌를 보유한 20~64세 대중 4700명을 대상으로 진행됐다.
