

생애주기 맞춤 TDF 대안 부상…5년 만에 시장 규모 5배 확대
“가입자 선택 책임 전가보다 사업자 역할 강화하는 제도 개선 시급”
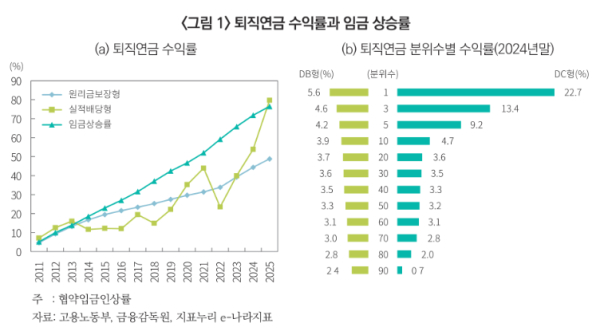
국내 퇴직연금 시장이 2025년 말 기준 적립금 500조원을 돌파하며 거대 시장으로 성장했지만 고질적인 저수익률 문제는 여전히 해결해야 할 과제로 남아 있다. 이런 가운데 개인 중심의 투자 구조의 한계를 보완할 대안으로 TDF에 이목이 쏠린다.
자본시장연구원이 발간한 ‘퇴직연금 수익률 제고와 TDF의 역할’ 보고서에 따르면 2025년 말 퇴직연금 적립액은 총 496.8조원으로 전년대비 16.3% 증가하며 양적 성장을 지속하고 있다. 특히 확정기여(DC)형과 개인형 퇴직연금(IRP)의 비중이 빠르게 늘어나면서 수익률에 대한 가입자들의 관심도 어느 때보다 높아진 상황이다.
그러나 여전히 퇴직연금 수익률이 낮은 근본적 원인으로는 원리금보장형 상품에 대한 의존도가 과도하게 높다는 점이 꼽힌다. 2025년 말 기준 전체 적립금의 75.2%인 373.6조원이 예금이나 보험 등 원리금보장형 상품으로 운용되고 있다.
이같은 자산 구성은 단기적인 안정성은 확보할 수 있지만 장기적인 자산 형성이 목적인 퇴직연금의 취지를 고려하면 기대수익률을 낮추는 결정적 요인이기도 하다.
그러나 단순히 원리금보장형 상품의 비중을 낮추고 실적배당형 상품의 비중을 확대하는 것만으로 수익률 문제가 해결되는 것은 아니다. 실적배당형 상품은 수익률 변동성이 커 자산운용 과정에서 상당한 전문성과 운용 역량이 요구되는데 개인이 직접 투자 의사결정을 하는 구조에서는 이같은 운용 역량을 확보하기 어렵기 때문이다.
연구원은 “퇴직연금 수익률 문제를 해결하기 위해서는 단순히 위험자산의 비중을 확대하는 접근을 넘어 투자 의사결정 구조 자체를 개선할 필요가 있다”고 진단했다.
자동 자산배분 구조 갖춘 TDF의 성장세
이에 따라 생애주기에 따라 자산배분이 자동으로 조정되는 TDF가 개인 중심 투자 구조의 한계를 보완할 수 있는 대안으로 주목받고 있다. TDF는 일반적으로 투자 초기에는 주식과 같은 위험자산의 비중을 높게 유지하다 은퇴시점이 가까워질수록 채권 등 안정자산의 비중을 점차 확대하는 방식으로 운용된다.
장기 투자에서 중요한 자산배분 전략이 자동으로 실행되므로 장기 투자 관점에서 원리금보장형 상품에 비해 높은 기대수익률을 제공할 수 있는 구조를 갖고 있다. 개인 투자자의 투자 행동 편향을 완화할 수 있을 뿐 아니라 자산운용에 대한 부담을 낮출 수 있는 대안으로도 꼽힌다.
국내 TDF 시장은 2016년 도입 이후 지속 성장해 왔다. 2025년말 기준 TDF 설정액은 16조5000억원, 순자산액은 25조5000억원에 달한다. 2020년말 5조2000억원과 비교하면 5년여 만에 5배가량 성장한 셈이다.
2025년말 기준 TDF에 투자된 퇴직연금 자산은 20조3000억원으로 실적배당형 상품에 투자된 퇴직연금 자산(123조2000억원)의 16.5%에 해당한다. 2023년 이후 수익률은 10% 이상을 유지하며 퇴직연금 투자 상품으로서의 유효성을 입증하고 있다.
연구원은 “퇴직연금 제도 내에서 TDF가 보다 효과적으로 활용되기 위해서는 ▲디폴트 옵션 제도의 운영 방식 ▲상품 경쟁력 강화 ▲퇴직연금 도입 기업의 역할 강화 등에 대한 지속적인 개선이 필요하다”고 제언했다.
구체적으로 디폴트 옵션 제도의 개선을 통해 TDF 활용을 확대할 필요성이 꼽혔다. 디폴트 옵션 제도는 가입자가 별도의 투자 의사결정을 하지 않더라도 장기적인 자산배분 전략이 적용될 수 있도록 하는 장치다. 특히 지금처럼 정보가 부족한 가입자들에게 디폴트 상품을 선택하도록 유도하는 것이 아니라 기업과 퇴직연금 사업자가 디폴트 상품을 선택하도록 해야 한다는 주장이다.
또 ETF가 등장하면서 TDF의 비용이 부각되고 있는 만큼 비용 개선에 대한 노력을 기울여 TDF 상품의 경쟁력을 개선해야 한다는 지적이 제기됐다. 아울러 가입자 개인에게 책임을 전가하는 방식보다 사업주 및 퇴직연금 사업자의 역할을 제도적으로 강화하는 방향이 현실적이고 효율적인 대안이 될 수 있다.
