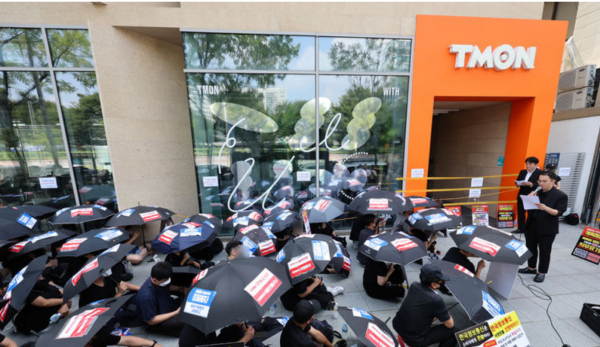
티몬·위메프 사태를 계기로 플랫폼 소비의 구조적 리스크가 다시 수면 위로 떠올랐다. 같은 상품을 구매하고도 누군가는 돈을 돌려받고, 누군가는 피해를 떠안았다.
금융당국이 할부 결제에 한해 카드사 환급 책임을 인정하면서 플랫폼 소비에서 ‘어떻게 사느냐’보다 ‘어떻게 결제하느냐’가 피해 회복을 가르는 기준으로 떠올랐다.
4월 9일 금융감독원 금융분쟁조정위원회는 여행·항공권 상품을 할부로 결제한 뒤 서비스를 제공받지 못한 소비자에 대해 카드사가 결제대금을 환급해야 한다고 결정했다.
핵심은 결제 방식이다. 같은 상품을 구매했더라도 할부 결제일 경우 청약철회권이 인정돼 환급이 가능하지만, 일시불 결제의 경우 동일한 보호를 받기 어렵다.
실제 사례에서도 여행상품이 취소된 뒤 7일 이내 청약철회를 신청한 소비자에 대해 전액 환급이 인정됐고, 항공권의 경우 이미 납부한 금액 환급은 물론 잔여 할부금 지급 의무까지 면제됐다.
이처럼 ‘결제 방식’에 따라 피해 회복 여부가 갈린 점은 가격과 편의성 중심이던 소비 기준이 이제는 결제 구조까지 고려해야 한다는 의미다.
기존 피해 구제 체계의 한계도 분명하게 드러났다. 한국소비자원과 공정거래위원회는 티몬·위메프 및 판매사에 책임을 인정했지만, 일부 판매사와 PG사가 조정을 거부하고 위메프가 파산에 이르면서 실제 배상은 지연됐다. 책임은 존재하지만 이를 이행할 주체의 지급 능력이 부족한 상황에서 소비자 피해가 장기간 방치된 것이다.
하지만 이번에 카드사를 통한 환급 경로가 열리면서 상황은 달라졌다. 결제 금융사가 사실상 마지막 보호 장치로 기능할 수 있다는 점이 확인된 것이다.
동시에 카드사의 역할도 단순 결제 중개를 넘어 소비자 보호 영역으로 확대되는 흐름이 나타나고 있다. 할부거래법 적용 범위가 플랫폼 거래까지 확장 해석된 점, 향후 유사 분쟁에서 카드사 대응 기준이 사실상 정립됐다는 점도 의미 있는 변화다.
다만 사각지대는 여전히 존재한다. 이번 결정은 할부 결제에 한정되기 때문에 일시불 결제나 체크카드, 계좌이체 이용자는 동일한 보호를 기대하기 어렵다. 카드사 역시 부담이 커질 경우 할부 정책을 보수적으로 운영할 가능성도 배제할 수 없다.
한편 티메프 사태는 플랫폼 경제에서 소비 리스크가 어떻게 개인에게 전가되는지를 보여준 사례다.
판매사, 플랫폼, 결제 시스템이 복잡하게 얽힌 구조 속에서 문제가 발생하면 최종 책임은 소비자가 떠안게 되는 구조라는 지적이다.