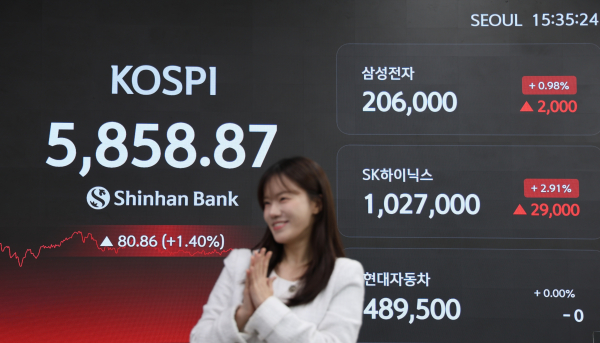
2026년 초, 한국 자본시장은 역사적인 이정표를 세웠다. 코스피 지수가 사상 처음으로 6000시대를 열며 '박스피'라는 오명을 완전히 씻어낸 듯 보였다.
정부의 밸류업 정책과 반도체 슈퍼사이클이 맞물리며 지수 자체는 강력한 하방 경직성을 확보했지만, 최근 대외 리스크로 인한 변동성 확대는 우리에게 중요한 질문을 던진다.
"과연 모든 기업이 이 성장의 과실을 누리고 있는가?"
신한미래전략연구소의 분석에 따르면, 최근 지수 상승의 주역은 단순히 덩치가 큰 기업이 아니었다. 비핵심 사업을 과감히 정리하고 자본을 어떻게 배치하느냐는 ‘자본 효율성’의 차이가 기업의 주가 수익률을 결정짓는 핵심 잣대가 되었다.
자본 재배치 성공 그룹 134.4% vs 기존 구조 고수 그룹 -12.5%
보고서에 따르면, 최근 몇 년간 저효율 자산을 매각하고 이를 AI, 첨단 소재, 로보틱스 등 고부가 유망 산업에 재투자한 ‘포트폴리오 재편 기업’들의 평균 주가 수익률은 134.4%에 달했다. 지수가 레벨업되는 과정에서 시장의 자금이 효율적인 기업으로 쏠렸음을 의미한다.
반면, 변화를 거부하고 과거의 사업 구조와 비효율적인 자본 운용을 고수한 기업들은 같은 기간 -12.5%라는 마이너스 수익률을 기록했다.
지수가 두 배 이상 오르는 동안 오히려 기업 가치가 깎여나간 것이다. 이는 시장이 더 이상 '기대감'만으로 움직이지 않으며, 실제 자본 효율성(ROE 등) 지표를 바탕으로 냉정하게 기업을 평가하고 있다는 증거다.
특히 석유화학, 오프라인 유통, 범용 철강 등 공급 과잉과 경쟁 심화에 직면한 산업군 내에서도 명암은 갈렸다.
한계 사업을 선제적으로 떼어내고 하이테크 EPC나 신재생 에너지로 자본을 옮긴 기업은 리레이팅에 성공했지만, 구조조정 시기를 놓친 기업들은 여전히 '코리아 디스카운트'의 늪에 빠져 있다.
전문가들은 코스피 6000 안착을 넘어 지속적인 우상향을 위해서는 기업들의 근본적인 체질 개선이 병행되어야 한다고 지적한다. 단순히 주주환원을 늘리는 수준을 넘어, 낮은 이자보상배율을 가진 한계 사업을 적기에 정리하고 미래 성장 동력에 자본을 집중하는 '선택과 집중'이 필요하다는 설명이다.