

두 서비스 모두 10%대 고금리 수수료 적용…장기이용 시 이자 부담 가중
상환 종료 시점 유무에 큰 차이…신용도 영향 고려한 신중한 접근 필요
신용카드 결제일이 다가오면 카드사 앱으로부터 ‘이번 달 결제 부담을 줄여보라’는 알림을 흔히 받게 된다. 화면에는 분할납부나 리볼빙(결제대상 이월약정) 같은 서비스들이 마치 이용자를 위한 혜택처럼 소개돼 눈길을 끈다.
하지만 금융용어가 낯선 이용자들은 이 두 서비스가 정확히 어떻게 다른지, 이용했을 때 어떤 결과를 초래하는지 잘 알지 못하는 경우가 많다. 당장의 결제 금액을 낮춰준다는 점은 같지만 그 속을 들여다보면 상환 방식과 위험도가 크게 다르다.
구매 건별로 나눠 갚는 분할납부
분할납부는 이용자가 특정 결제 건을 골라 정해진 기간 동안 나눠 갚는 방식을 말한다. 예를 들어 100만원짜리 가전제품을 일시불로 결제한 뒤 이를 카드 앱에서 5개월 분할납부로 전환하면 매월 20만원과 그에 따른 수수료를 정해진 기간 동안 납부하게 된다.
주로 고가의 물건을 구매했을 때 일시불 결제액을 할부로 전환하기 위해 사용하며 결제 시점에 상환 종료일이 명확하게 확정된다는 것이 특징이다.
이 방식은 상환 기간이 정해져 있어 매월 얼마를 내야 하는지 명확히 알 수 있고 계획적인 지출 관리가 가능하다. 다만 분할납부를 신청하는 순간 해당 금액만큼 카드 이용 한도가 묶이게 된다는 점은 유의해야 한다.
또 카드사나 개인의 신용도에 따라 다르지만 연 10%대 중후반의 높은 수수료가 붙기 때문에 결과적으로 물건 가격보다 더 많은 돈을 지불하게 된다는 점을 인식해야 한다.
결제 대금 전체를 이월하는 리볼빙
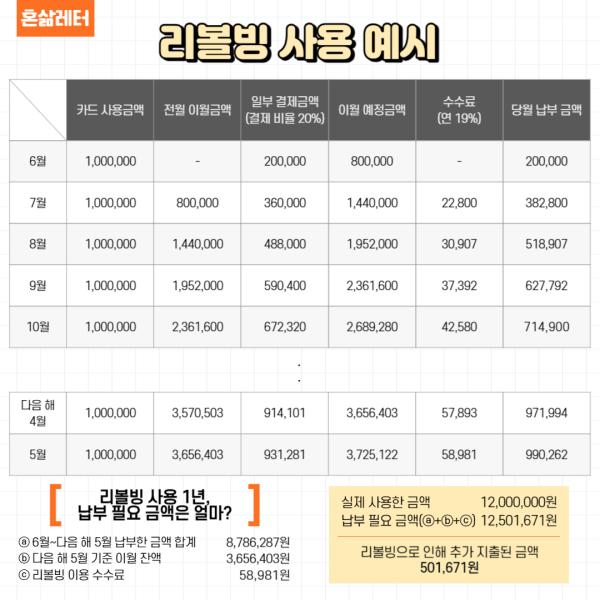
반면 리볼빙은 특정 구매 건이 아니라 이번 달 갚아야 할 카드 대금 전체를 대상으로 한다. 결제 비율을 설정해 그만큼만 먼저 내고 나머지는 다음 달로 계속 미루는 서비스다. 만약 결제비율을 10%로 설정했다면 이번 달에는 대금의 10%만 결제되고 나머지 90%는 자동으로 다음 달 결제일로 넘어가게 된다.
리볼빙의 가장 큰 특징은 분할납부와 달리 상환 종료 시점이 정해져 있지 않다는 점이다. 이용자가 별도로 잔액을 전액 상환하지 않는 한 부채는 매월 이월되며 무기한 지속될 수 있다. 당장 통장에 현금이 부족할 때 연체를 막아줄 수는 있지만 이월된 잔액에 고율의 수수료가 붙고 그 위에 다음 달 결제액이 다시 더해지면서 빚이 눈덩이처럼 불어날 위험이 크다.
신용도에 미치는 영향도 달라
두 서비스의 결정적 차이는 결국 ‘무엇을, 언제까지 갚느냐’에 있다. 분할납부는 특정 결제건을 대상으로 종료 시점을 정해두고 갚는 방식인 반면, 리볼빙은 전체 대금을 대상으로 기한 없이 결제를 미루는 방식이다.
이자 부과 방식에서도 차이가 난다. 분할납부는 원금을 줄여가며 이자가 조금씩 감소하지만 리볼빙은 이월된 원금에 수수료가 붙고 다시 원금이 더해지는 구조여서 장기 이용 시 이자 부담이 기하급수적으로 늘어난다.
신용점수에 미치는 영향 또한 간과해서는 안 된다. 분할납부는 계획대로 상환한다면 신용도에 큰 타격이 없지만 리볼빙은 이용 잔액이 지속적으로 쌓일 경우 금융기관에서 이를 상환 능력 부족으로 판단할 가능성이 높다.
