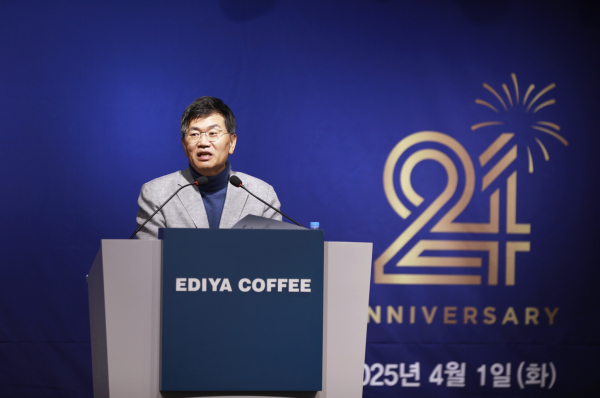
한때 무서운 기세로 가맹수를 늘려가던 커피 프랜차이즈 '이다야'의 하락세가 눈에 띈다.
이디야는 메가커피, 컴포즈로 대표되는 저가 커피의 공습으로 가격 경쟁력을 잃게 되면서 시장에서 애매한 포지션이 됐다. 그렇다고 스타벅스 같은 고가 브랜드 이미지도 아니다.
이디야의 하락세에 대해 소비자들은 "양이 많은 것도 아니고 가격이 저렴한 것도 아니고, 이걸 다 이길 정도로 맛있는 것도 아니다"라는 평가를 하고 있다.
이와 관련해 이디야는 2023년 처음으로 매출이 마이너스 성장하는 실적을 내놓으며 위기론에 힘을 실었다. 이디야는 2023년 매출이 전년(2778억원)보다 0.8% 감소했으며, 영업이익 역시 같은 기간 18.1%가 줄었다.
2024년 매출은 더 줄어들었다. 전년 대비 12.2% 줄어든 2419억원을 기록했다.
다행히 영업이익은 전년 보다 17.7%가 증가했으나, 바로 눈에 보이는 비용 통제를 통한 이익 늘리기를 먼저 선택한 것으로 보인다. 운반비, 광고선전비, 급여, 복리후생비 등 판매 관리비를 줄이는 것으로 내부 비용 쪼으기로도 볼 수 있다.
브랜드가 위기에 빠지자 창업주인 문창기 이디야 회장은 지난해부터 전면적인 브랜드 리뉴얼을 선언했다. 하지만 잦은 대표이사 교체를 비롯해 정확한 방향성은 아직 알 수 없는 상황이다.
이디야는 지난해 4월 김상수 전 롯데마트 신규사업본부장을 신임 대표이사로 선임했지만 8개월 만에 자리를 내놨다. 이후 올해 초 조규동 본부장을 신임 대표로 선임해 문창기 회장과 공동 대표 체재로 재편했다.
유동성 위험 신호 포착
현금성자산 급감·단기 차입금 122% 증가
이디야는 지난해 영업활동현금흐름(51억원)이 전년 대비 절반으로 줄어들고 현금보유액이 급격히 감소했다.
이디야의 현금성자산은 2023년 말 13억원에서 2024년말 3억7000만원으로 71.7%가 급감했다. 이디야의 미처분이익잉여금이 868억8000만원인데 현금보유액이 3억원에 불과하다는 것은 자산 대부분이 재고, 자산 등에 묶여 있는 것으로 볼 수 있다.
특히 지난해 단기 차입금이 급격히 늘어나기도 했다.
이디야의 단기 차입금은 2023년 196억5000만원에서 2024년 419억원으로 122.1%가 증가했다. 현재 총 차입금은 553억9000만원이다.
이로 인해 지난해 유동부채가 883억원으로 유동자산(510억원)을 초과하게 됐다. 부채비율은 약 146.8%로 지난해 보다 48%가 증가했다.
특히 차입금 중 481억9000만원(이자 포함)은 1년 이내 바로 갚아야할 돈이다. 현재 차입금은 이디야가 보유한 토지와 건물을 담보로 잡고 있다.
오너일가 의결권 100% 회사인 이디야
당기순이익 보다 많은 배당 지속
이런 가운데, 이디야 문창기 회장을 비롯한 오너일가는 당기순이익 보다 많은 배당을 가져가고 있어 논란이다.
또 지난해에는 이디야가 자기주식 취득으로 164억4000만원을 쓰기도 했다. 문창기 회장이 초기 공동투자자였던 김선우 고문의 지분 25% 가량을 전량 매입한 것이다.
이에 현재 이디야의 지분은 문창기 회장 67%, 장남 문승환 이사 6%, 차남 문지환 이사 2%, 자사주 25%로 구성됐다. 자사주 제외하곤 실질적으로 오너일가 소유 회사가 된 셈이다.
지난해 이디야는 당기순이익 45억2000만원을 기록한 가운데, 배당을 70억원이나 했다. 2023년에도 순이익 34억원 중 53억원을 배당했으며, 2022년 31억원, 2021년 80억원을 각각 배당했다.
순이익 보다 많은 배당금을 채우려면 회사의 곳간인 이익잉여금을 계속 소진해야 하는 상황이다.