

현대해상화재보험의 경영진 물갈이가 진행되면서 정몽윤 회장의 장남 정경선 전무가 주목받고 있다. 업계에서는 올해 창립 70주년을 맞은 현대해상의 오너 3세 경영 승계에 대한 추측이 나오고 있다.
정경선 전무는 1986년생으로 2012년 소셜벤처를 발굴하는 비영리법인 ‘루트임팩트’에 이어 2014년 임팩트투자사 ‘HGI’를 설립하는 등 사회 혁신에 관심을 가져오다 이후 2024년 1월 최고지속가능책임자(CSO)로 현대해상에 입사했다.
정 전무 입사 당시 실무진으로 회사 일을 시작하는 다른 재계 후계자와는 달리 바로 임원으로 입사를 해 눈길을 끌었다. 또 현대해상은 정 전무를 위해 지속 가능한 성장과 미래경쟁력 강화를 위한 부문급 임원 조직인 CSO를 처음으로 만들기도 했다.
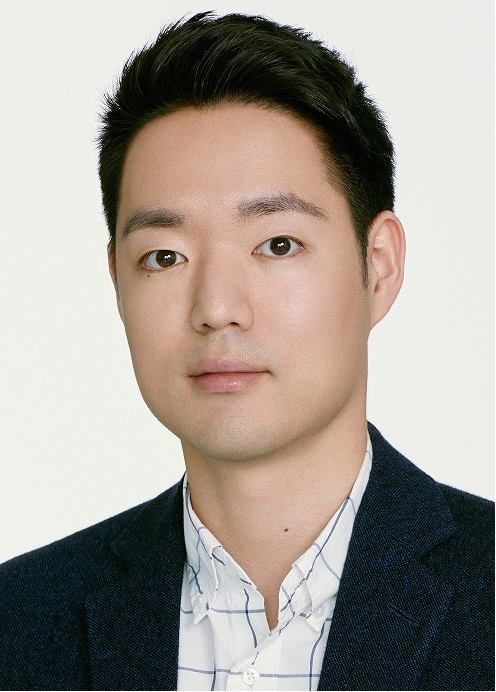
정경선 전무를 나타내는 키워드는 '세대교체'
정 전무가 입사 1년이 지난 뒤 대대적인 경영진 교체가 시작됐다.
우선 대표이사부터 1969년생인 이석현 신임 대표를 선임했다. 이석현 대표는 현대해상 창사 이래 최연소 CEO다.
또 IT·디지털 등 비(非)금융 전문 외부 인사를 핵심 보직에 대거 발탁했고, 터줏대감으로 불리던 고연차 임원들은 물러났다.
정 전무가 공들인 것으로 알려진 1970~1980년대생의 젊은 외부 출신 인사들은 차장검사 출신인 윤리경영실장 박계현 부사장, 카카오에서 최고제품책임자(CPO)를 역임한 기술지원부문장 김택수 전무를 비롯해 각각 SK하이닉스, SK수펙스협의회에서 근무한 김성재 디지털전략본부장(상무)와 주준형 브랜드전략본부장(상무) 등이 있다.
이외에도 카카오엔터프라이즈 실장 출신 서홍원 수석전문위원을 최고정보보안임원(CISO)에 임명했다.
더불어 현대해상은 올해 7월부터 정경선 전무 직속 조직인 지속가능실을 지속가능본부로 격상하고 지속가능실장으로 강명관 상무를 선임했다.
이 과정에서 정승진 기업보험부문장(1964년생), 조윤상 기획관리부문장(1964년생), 이권도 장기보험부문장(1965년생), 박주호 자동차보험부문장(1966년생) 등은 퇴진했다.
보험업계에서는 이러한 급격한 조직 변화에 현대해상 내부가 불안해졌다는 평도 나오고 있다. 최근에는 희망퇴직과 관련한 풍문도 돌고 있다. 현대해상은 앞서 지난 2022~2023년 2년 연속 희망퇴직을 실시한 이후 희망퇴직을 진행하고 있진 않다.
현대해상 측에서도 희망퇴직설에 대해서는 전면 부인하고 있다.
위기의 현대해상: 위태로운 본업, 흔들리는 자본건전성
현대해상은 지난해 당기 순이익 1조원을 넘기며 업계 4위 자리를 지키고 있지만, 1~3위인 삼성화재(2조736억원), DB손해보험(1조7722억원), 메리츠화재(1조7105억원)와의 격차는 점점 벌어지고 있다. 한때 현대해상은 삼성화재에 이어 업계 2위에도 오른 바 있지만 경쟁에 밀려 4위까지 내려온 것이다.
이런 가운데, 업계 5위인 KB손해보험도 창사 이래 최대 실적(8395억원)을 내며 바짝 추격하고 있다.
현대해상의 2025년 1분기 당기순이익은 2032억원으로, 전년 동기(4768억원) 대비 무려 57% 급감했다. 장기보험 손익도 지난해 같은 기간보다 74.2% 축소됐으며, 자동차보험 손익은 157억원으로 전년 동기 대비 63% 감소했다.
삼성증권은 최근 보고서에서 현대해상의 2분기 순익도 전년 동기 대비 34.4% 감소한 2334억원으로 전망했다.
이런 가운데 자기자본도 1분기 기준 4조2128억원으로 전분기 대비 14.5% 감소했으며, 기본자본 기준 보험사 지급여력(K-ICS)은 46.7%를 기록했다. 이는 대형 손해보험사 중 유일하게 50% 미만을 기록한 상황이다.
앞서 현대해상은 지난 1분기 기준 킥스를 159.4%로 지난해 말(157%)보다 2.4%p 상승시켰다.
현대해상은 지난 2월 2025년 경영전망 발표에서 올해 전사적으로 자본력 개선에 집중하겠다고 밝힐 만큼 위기 상황이다. 또 해약환급금 준비금이 전체 자본의 98.8%를 차지해, 즉각적인 자본확충이 아니면 자본 내실화는 매우 어려운 상황이다.
지난 7월 1일에는 한국신용평가가 현대해상의 보험금지급능력 및 후순위채 신용등급 전망을 ‘안정적’에서 ‘부정적’으로 낮춰 충격을 줬다.
현대해상은 공격적인 외형 확대 대신 신계약 수익성 개선, 리스크량 증가 억제, 보유계약 관리 강화 등 자본력 개선을 위한 내실을 다지는 전략을 선택했다.
현대해상 측은 신계약CSM배수 개선을 통해 성과가 나오고 있다고 전했다. 실제 2025년 1분기 현대해상 신계약CSM배수는 14.1배로, 전년 1분기의 10.4배 대비 3.7배 증가했다.
더불어 현대해상은 상품, 마케팅 정책, 손해율관리 및 채널교육 전반에 걸쳐 수익성 및 리스크관리 중심 경영을 강화하고 있다고 설명했다.
정경선 전무, 위기 해결 가능할까?
정 전무는 ESG 및 임팩트 투자 전문가로서 지속가능경영과 브랜드 가치를 계량화하며 조직 문화 변화를 추진하고 있다.
그러나 실제 보험업 운영에서 가장 중요한 것은 영업채널 강화, 리스크 관리, 자본확충 전략 등 본업 경쟁력 회복이라는 지적도 있다. 실제 보험업 운영에서 가장 중요한 것은 본업 경쟁력 회복이다.
업계 한 관계자는 "디지털 관련 부서 강화가 이어지면서 보험업 고유의 장기적 구조와 자본건전성 흐름과 충돌할 소지가 있다"며 "조직보다 본질 우선 전략으로 선회할 필요가 있다"고 말하기도 했다.
정경선 전무가 입사한 이후 현대해상은 조직 개편과 ESG 전략을 통해 ‘젊고 실험적인’ 현대해상의 얼굴을 만들었다. 정 전무가 본인의 철학을 유지하되, 보험 본질에 대한 뚜렷한 전략을 제시할 수 있다면, 오너 3세로서 능력을 검증할 기회가 될 수 있다.
한편 현재 현대해상은 정몽윤 회장이 지분 22%를 보유하고 있으며, 정경선 전무와 장녀 정정이씨가 각각 0.45%, 0.38%를 보유하고 있다. 이에 재계에서는 현대해상 경영 승계에는 지분 상속 과제가 큰 산이 될 것으로 보고 있다.
*K-ICS(킥스): 2023년 1월부터 도입된 보험회사의 자본건전성을 평가하기 위한 제도. RBC(지급여력비율) 제도를 대체하며, 국제 보험 자본 규제 기준인 ICS(Insurance Capital Standard)를 반영한다. 금융당국은 하반기부터 권고 기준을 150%에서 130%로 완화했다.
*기본자본 기준 킥스비율: 보험사가 실제 보유한 자본인 가용자본 중 후순위채, 신종자본증권처럼 조건부 자본성 상품을 제외하고 기본자본만 따로 떼서 계산한 킥스 비율. 위기 상황에 실제로 손실을 감당한 수 있는지 다시 따져보는 지표다.
기본자본 기준 킥스비율이 50% 미만일 경우 보험사의 자본 내실이 불안정하다고 보고 주의 필요로 간주한다.
