

"일은 생계 수단 넘어 존재감 유지하는 방법"
초고령사회에 진입한 한국에서 시니어 세대가 과거 '보살핌의 대상'에서 경제와 소비를 주도하는 '액티브시니어'로 변모하고 있다.
우리금융지주가 12월 발간한 '2025 트렌드 보고서'는 이들의 달라진 삶을 조명했다. 이번 조사는 전국 만 20~69세 1만명을 대상으로 한 온라인 조사와 만 55~64세 액티브 시니어 6명에 대한 심층 인터뷰를 바탕으로 진행됐다.
"나이는 숫자일 뿐" 경제활동 멈추지 않는다
보고서에 따르면 현재 55~69세 시니어 가구의 76.1%가 경제활동에 참여하고 있다. 주목할 점은 60대 중후반(65-69세)에서도 59.2%가 여전히 일하고 있다는 것이다.
더 놀라운 것은 이들의 은퇴 계획이다. 완전한 은퇴 시점으로 '70대'를 생각하는 시니어가 47.1%로 가장 많았고, 80대까지 일하겠다는 응답도 6.6%에 달했다.
경제활동 중인 시니어의 52.1%는 본업에서 퇴직한 후 재취업한 상태다. "나이 들었다고 뒤로 빠지기보다는 사회에서 나이와 걸맞는 역할을 하고 싶다"는 60대 프리랜서의 말처럼, 이들에게 일은 단순한 생계수단이 아닌 '존재감을 유지하는 수단'이다.
실제로 시니어의 72.4%는 "돈을 얼마나 버느냐보다 일을 할 수 있다는 것 자체가 중요하다"고 답했으며, 80.7%는 "일할 수 있다는 것 역시 노후자산"이라고 인식하고 있다.
청년보다 '나 자신'에게 더 쓴다
시니어들의 경제력은 탄탄하다. 월평균 수입은 532만원으로 30대 청년(504만원)보다 높다. 근로·사업소득 외에 재산소득과 연금소득이 뒷받침되기 때문이다.
총자산은 평균 7억 8천만원으로 전 세대 중 가장 많다. 부동산이 6억 3천만원으로 대부분을 차지하지만, 금융자산도 1억 5천만원에 달한다.
이들의 소비 패턴도 달라졌다. 성인 자녀에 대한 경제적 지원을 중단하면서 확보된 여유자금을 본인을 위한 소비로 돌리고 있다. 중년 시기 80.2%가 성인 자녀를 지원했지만, 시니어 시기에는 35.8%로 급감했다.
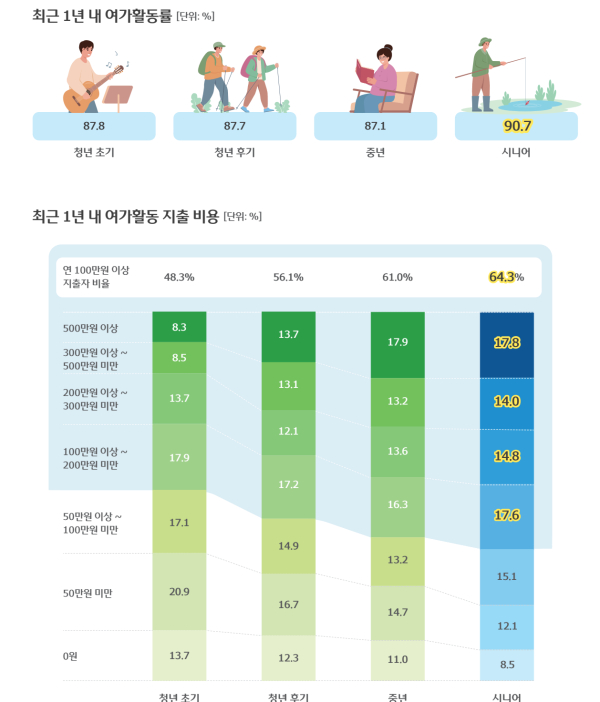
특히 여가활동에 아낌없이 투자한다. 최근 1년 내 여가활동 경험률은 90.7%에 달하며, 연간 100만원 이상을 여가에 지출하는 비율은 64.3%로 전 세대 중 가장 높다. 관광·여행(63.8%), 운동·스포츠(47.9%), 사회적 교류(46.1%) 등 다양한 활동을 즐기고 있다.
건강관리는 필수, 의료비 지출 늘어
"건강관리야말로 경제활동보다 중요하다"는 인식이 확산되면서 시니어의 90.6%가 건강관리 활동을 하고 있다. 규칙적인 운동, 건강보조식품 섭취, 정기 건강검진 등을 병행하는 비율이 과반을 넘는다.
연령이 높을수록 건강 관련 지출도 증가해, 65~69세의 39.0%는 연간 100만원 이상을 투자한다. 건강관리를 실천하는 시니어의 41.0%가 스스로 건강하다고 느끼는 반면, 그렇지 않은 시니어는 19.6%만이 자신을 건강하다고 평가했다.
시니어의 23.5%는 치매·간병보험에 가입했으며, 57.5%는 노후에 필요할 것으로 인식하고 있다. 부모 간병 경험이 있는 시니어는 미경험자보다 보유율(27.8%)과 필요성 인식(63.1%)이 모두 높았다.
부동산에서 금융투자로 눈 돌린다
시니어 세대의 자산 형성에는 부동산이 결정적 역할을 했다. 부동산 보유율은 85.9%로 전 세대 중 가장 높고, 자산 형성 기여도에서도 부동산을 1순위로 꼽았다(21.9%).
하지만 미래는 다르다고 본다. 시니어의 과반(52.1%)은 "지금은 부동산으로 시니어 세대처럼 부를 쌓기 어렵다"고 답했다. 자녀 세대에게는 부동산(23.9%) 대신 주식/ETF(52.1%)를 가장 유망한 투자처로 추천했으며, 특히 국내보다 해외 투자를 더 긍정적으로 평가했다.
실제로 향후 투자하고 싶은 상품으로 주식/ETF(46.8%)가 부동산(19.8%)의 2배 이상 높게 나타났다. 인터뷰에 참여한 한 시니어는 "부동산의 영향이 가장 컸지만, 요즘 시대는 다르다. 이제는 금융상품으로 벌어야 한다"고 말했다.
AI는 아직 낯설지만 배울 의향은 최고
시니어의 AI 활용도는 아직 낮다. AI 서비스 이용 경험률은 56.3%로 청년층(78.2%)보다 낮고, 생성형 AI 이용률은 29.9%에 불과하다. 경제활동 중인 시니어(32.5%)는 은퇴자(25.6%)보다 이용률이 높았다.
하지만 배우려는 의지는 강하다. 향후 AI 이용 의향은 84.8%로 다른 세대와 비슷하며, AI 사용법 교육 수요는 58.3%로 전 세대 중 가장 높다. AI 미경험자조차 72.0%가 향후 이용 의향을 보였다.
금융 분야에서도 긍정적이다. 시니어의 41.0%는 로보어드바이저 이용 의향이 있으며, 44.6%는 "AI가 장기적으로 사람보다 좋은 투자 성과를 낼 것"이라고 답했다. 특히 고자산 시니어는 이 비율이 50.7%로 더 높았다.
스스로는 '액티브시니어' 44%만 인정
흥미롭게도 시니어 스스로 자신을 '액티브시니어'라고 생각하는 비율은 44.0%에 그쳤다. 특히 여성(46.3%), 60대(60-64세 47.3%), 자녀가 독립한 가구(47.8%)에서 액티브 시니어 자기 인식이 높았다.
액티브시니어로 자처하는 이들의 월평균 수입(580만원)과 총자산(8억 5천만원)은 그렇지 않은 시니어보다 각각 1.2배 많았다. 이들의 77.9%는 경제활동에 참여하고 있으며, 여가·건강·인간관계 등 삶의 만족도도 전반적으로 높았다.
하지만 '액티브 시니어'라는 표현에 대해서는 86.2%가 긍정적이었던 반면, "내 또래를 액티브 시니어로 통칭하는 사회적 시선이 부담스럽다"는 응답도 61.2%에 달했다. 획일적 기준보다 다양한 삶의 모습을 존중해야 한다는 목소리가 나오는 이유다.
