

주요국, 주택 매각 시 연금계좌 환수 의무화
은퇴 시점 주택자산 연금화하는 ‘한국형 환류 모델 도입’ 시급
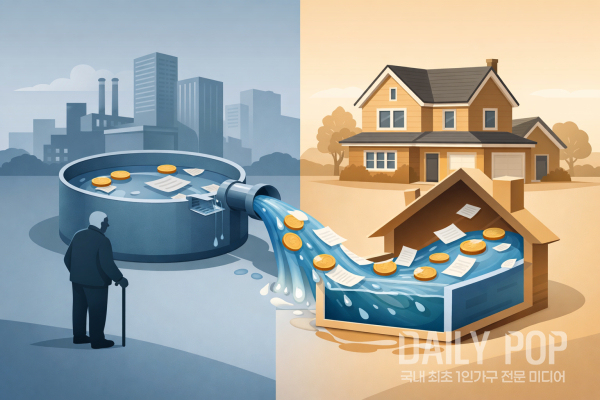
우리나라는 퇴직연금과 주택자산이 유기적으로 연계되지 못해 노후 소득 활용이 미흡한 것으로 나타났다. 특히 주거 목적의 잦은 중도인출로 인해 정작 노후에 써야 할 연금자산이 외부로 새어나가는 ‘연금 누수’ 현상이 심각해 대책 마련이 시급하다는 지적이 제기된다.
보험연구원(KIRI)이 발간한 ‘연금자산과 주택자산의 상호 연계 사례와 시사점’ 보고서에 따르면 고령가구의 주택 보유율은 67.8%로 높은 수준이나 이를 노후 소득으로 전환하는 비중은 낮았다.
반면 주택 구입 등을 이유로 퇴직연금을 미리 깨서 쓰는 비중은 압도적으로 높아 노후 보장 기능이 약화되고 있는 것으로 분석됐다.
우리나라는 현행법상 퇴직연금의 주택 구입이나 주거 임차 목적의 중도인출을 허용하고 있다. 하지만 인출된 자금이 추후 다시 연금 계좌로 돌아오게 하는 장치가 없어 자산 누수가 발생하고 있다.
보고서에 수록된 통계청의 ‘2024년 퇴직연금통계 결과’에 따르면 2024년 전체 중도인출 건수 6만6531건 중 주택 구입(3만7618건)과 주거 임차(1만6955건)가 차지하는 비중은 약 82%에 달했다. 금액 기준으로도 전체 2.7조원 중 약 90%인 2.4조원이 주거 목적으로 인출됐다.
퇴직연금이 사실상 주택 마련을 위한 비상금으로 전락하면서 은퇴 후 실질적인 연금 수령액이 줄어들 위험이 커진 셈이다.
싱가포르·스위스, “집 팔면 연금계좌에 다시 채워라”
보고서는 싱가포르, 스위스, 호주 등 주요국의 사례를 들어 연금과 주택자산의 선순환 구조를 강조했다. 이들 국가는 연금자산의 주택 활용을 허용하되, 은퇴 시점에는 해당 자금이 다시 연금계좌로 환류되도록 설계하고 있다.
싱가포르의 경우 주택 매각 시 사용한 연금 원금과 이자를 반드시 연금계좌(CPF)로 반환해야 하는 법적 의무를 부과한다.
스위스 역시 주택 소유권 이전 시 인출금을 즉시 상환해야 하며 이를 지키지 않을 경우 연금 수령액을 영구적으로 감액하는 패널티를 준다. 대신 자발적으로 상환할 경우에는 과거 납부했던 세금을 환급해주는 인센티브를 병행하고 있다.
호주는 주택 규모를 줄여 이사하는 ‘다운사이징’을 통해 발생한 여유 자금을 연금 계좌에 넣을 경우 파격적인 비과세 혜택을 부여한다.
우리나라도 단순한 자금 인출 허용을 넘어 주택 매각 대금을 연금자산으로 복원해 노후 유동성을 높이는 ‘주택자산 연계 연금 모델’을 검토해야 한다는 제온이 나온다.
보고서는 주요 국가들처럼 주택 매각 자금을 연금계좌로 재납입하거나 주택연금으로 전환할 때 과세 이연 및 납입 한도 예외 등의 혜택을 부여해야 한다고 강조했다. 이를 통해 국민들이 생애주기에 맞춰 주거 안정과 노후 소득 확보라는 두 가지 목표를 동시에 달성할 수 있도록 제도적 뒷받침이 필요하다는 설명이다.
