ISA 활용 전략…세금 줄이고 평생 월급 만든다
국민연금 전에 개인연금…은퇴 설계의 역발상
노후 준비의 핵심 수단으로 꼽히는 개인연금. 은퇴 설계 전문가들은 한 가지 공통된 이야기를 한다.
"연금은 모으는 것보다 꺼내 쓰는 전략이 더 중요하다"
연금저축이나 개인형퇴직연금(IRP)에 열심히 넣은 돈이 은퇴 후 수령 방식에 따라 세금과 실수령액이 크게 달라지기 때문이다. 최근 액티브 시니어 사이에서는 연금 수령 스케줄과 절세 구조를 함께 설계하는 방식이 새로운 트렌드로 자리 잡고 있다.
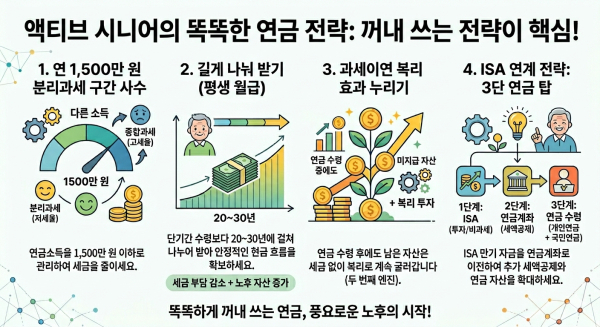
핵심은 세 가지다. 연 1500만원 수령, 과세이연 복리 효과, 그리고 ISA(개인종합자산관리계좌)를 연계한 전략이다.
'연 1500만원 법칙'…개인연금도 나눠 받아야 절세
개인연금 수령 전략의 출발점은 이른바 '연 1500만원 법칙'이다. 현행 세법상 연금저축과 IRP에서 받는 연금소득이 1년에 1500만원을 넘으면 종합과세 대상이 된다. 다른 소득과 합산돼 세율이 높아질 수 있다. 반대로 1500만원 이하로 유지하면 분리과세가 적용돼 상대적으로 낮은 세율이 적용된다.
이 때문에 최근 은퇴 설계에서는 연금을 길게 나눠 받는 게 핵심 전략으로 떠오르고 있다. 예를 들어 연금 계좌에 3억원이 있다면 단기간에 큰 금액을 받기보다는 20~30년에 걸쳐 일정 금액씩 나눠 받도록 설계하는 방식이다. 세금을 줄이는 동시에 안정적인 현금 흐름을 확보할 수 있다.
내가 보유한 연금이 적다고 불평할 필요는 없다. 국민연금, 퇴직연금, 개인연금, 주택연금, 실업급여까지 '5층 연금 탑'을 쌓으면 된다.
연금을 받으면서 계속 불어나는 돈…'과세이연 복리' 효과
개인연금의 또 다른 장점은 과세이연 구조다. 연금계좌 안에서 발생하는 이자와 배당, 투자 수익에는 즉시 세금이 붙지 않는다. 돈을 인출할 때까지 세금이 미뤄진다.
이 구조 덕분에 은퇴 후에도 연금계좌 안에 남아 있는 자산은 계속 복리로 굴러간다. 연금을 일부만 인출하면 남은 자산은 여전히 세금 없이 투자되며 노후 자산을 키우는 두 번째 엔진 역할을 한다.
국민연금 전 '소득 데드존' 활용
의외로 많은 은퇴자가 놓치는 전략이 하나 더 있다. 개인연금을 먼저 쓰는 방법이다. 일반적으로 은퇴자들은 국민연금을 받기 전까지 개인연금을 최대한 아끼려 한다. 하지만 실제로는 반대 전략이 더 유리할 때가 많다.
대부분의 직장인은 은퇴 후 국민연금 수령 전까지 많게는 10여년 간 소득이 거의 없는 기간을 겪는다. 자산관리 업계에서는 이를 '연금 데드존'이라고 부른다.
이 시기에는 과세 대상 소득이 거의 없기 때문에 개인연금을 먼저 받아도 세금 부담이 낮다. 국민연금이 본격적으로 나오기 시작하면 개인연금 수령액을 줄여 연 1500만원 이하 구조를 유지하는 방식이 절세 측면에서 효율적이라는 분석이다.
요즘 은퇴 전략의 핵심…ISA→연금 연결
최근 개인연금 전략에서 가장 주목받는 수단은 ISA다. 일정 한도 내 투자 수익에 대해 비과세 또는 분리과세 혜택을 받을 수 있다. ISA 만기 자금을 연금계좌로 이전하면 추가 세액공제 혜택을 받을 수 있어 활용도가 크게 높아졌다.
이 때문에 자산관리 전문가들은 "ISA는 중간 저수지, 연금계좌는 최종 연금통장"이라고 설명한다. 젊을 때는 ISA로 자산을 운용하고, 만기 자금을 연금계좌로 옮겨 세액공제와 연금 자산을 동시에 늘리는 구조다. 이렇게 하면 ISA→연금저축·IRP→개인·국민연금으로 이어지는 3단 연금 구조가 완성된다.
'평생 월급' 만드는 연금 설계 시대
과거에는 연금 가입 여부가 중요했다면, 이제는 연금을 어떻게 활용하느냐가 노후 자산의 핵심 변수가 되고 있다. 연금을 길게 나눠 받고, 계좌 내 복리 효과를 유지하고, ISA까지 활용해 연금 자산을 확장하는 방식이 액티브 시니어 사이에서 새로운 표준 전략으로 자리 잡고 있다.
결국 개인연금은 단순한 저축 상품이 아니라 세금과 투자, 수령 전략이 결합된 '노후 금융 설계'에 가깝다. 젊은 시절 쌓아 둔 연금 자산이 은퇴 이후 '평생 월급'처럼 안정적인 현금 흐름을 만들어내기 위해서는 모으는 기술보다 꺼내 쓰는 기술이 더 중요해지고 있다.