

미국 중앙은행인 연방준비제도(Fed)가 3월 18일 기준금리를 현행 연 3.50~3.75%로 동결했다. 이번 결정 자체는 예상된 수순이었지만, 이번에 공개된 '점도표'는 주목할 필요가 있다.
점도표란 무엇인가?
점도표(Dot Plot)는 연준 위원들이 앞으로 금리가 어떻게 움직일지 각자 전망을 익명으로 표시한 그래프다. 쉽게 말해 "연준 사람들이 생각하는 올해 금리 인하 횟수"를 한눈에 보여주는 지도다. 분기마다 한 번씩 공개된다.
이번 점도표의 중간값은 올해 말 기준금리를 연 3.4%로 제시했다. 이는 지난해 12월과 동일하다.
"올해 한 번은 내린다"는 전망도 유지된 것처럼 보인다.
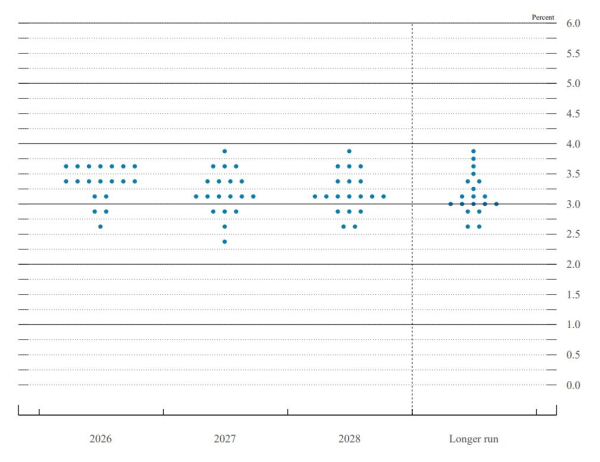
하지만 위원들의 마음은 조금 달라졌다. 위원 19명 중 올해 인하가 없거나 한 번에 그칠 것이라고 본 위원이 지난해 12월 7명이었던 것에 반해 이번에는 14명으로 늘었다.
또 두 번 이상 내릴 것이라고 본 위원은 5명뿐이다. 중간값 숫자는 그대로지만, 위원들 다수가 "올해 금리 내리기 어렵다"는 쪽으로 기울었다는 뜻이다.
연준은 올해 물가 전망도 올렸다. 지난 12월 2.4%로 봤던 PCE 물가 상승률을 이번에 2.7%로 상향했다. 이란전 여파로 국제유가가 급등하면서 물가가 다시 오를 수 있다는 우려가 반영됐다. 제롬 파월 의장은 "금리 인하의 문턱이 다소 높아졌다"고 말했다.
올초 시장은 올해 두 차례 인하를 기대했지만, 기대와는 어긋난 상황이다.
1인가구 대출금리, 체감 시점 더 늦어진다
미국이 금리를 묶으면 한국도 영향을 받는다. 한국은행은 이미 지난해 5월부터 기준금리를 연 2.5%로 동결 중이다. 올해 1·2월에도 연속으로 묶었고, 3월 통화정책 보고서에서는 "추가 인하를 고려한다"는 문구마저 뺐다.
한국과 미국의 금리 차이는 현재 1.0~1.25%포인트다. 미국이 올해 인하를 한 번으로 제한하면, 한은 역시 원화 약세와 자본 유출 우려를 이유로 먼저 움직이기 부담스럽다. 상반기 인하 가능성은 더욱 낮아졌다.
전·월세 보증금 대출, 생활비 충당용 신용대출처럼 소액 변동금리 대출에 의존하는 비중이 높을수록 금리 부담은 직접적으로 다가온다. 지금 대출 이자를 버티고 있는 1인가구라면, 실질적인 부담 완화 시점은 이르면 3분기 이후로 봐야 한다.
