

전국 은행 점포가 멈추지 않고 줄고 있다. 모바일뱅킹이 일상이 된 사이 은행들은 수익성을 이유로 오프라인 접점을 빠르게 닫고 있지만, 디지털 기기에 익숙지 않은 고령층을 중심으로 금융 접근성 격차가 심각해지고 있다는 지적이 나온다.
5년 새 900곳 넘게 문 닫아
금융위원회가 올해 2월 공식 발표한 자료에 따르면 2025년 9월 말 기준 국내 은행 점포 수는 5523곳으로, 2020년 말 6427곳과 비교해 5년 새 904곳(14.1%) 감소했다. 점포 수는 2012년 7836곳으로 정점을 찍은 이후 단 한 해도 회복하지 못하고 내리막을 걸어왔다.
감소세는 올해 들어서도 이어지고 있다. 한국은행 경제통계시스템에 따르면 5대 은행(KB국민·신한·하나·우리·NH농협)의 국내 점포 수는 2025년 1분기 말 기준 3766곳으로 전 분기보다 76곳 줄었다. 눈에 띄는 건 정규 지점의 급감이다. 5대 은행 지점 수는 2024년 4분기 3183곳에서 2025년 1분기 3043곳으로 3개월 만에 140곳이 사라졌다. 반면 같은 기간 출장소는 659곳에서 723곳으로 64곳 늘었다. 출장소는 일반 지점보다 규모가 작고 간단한 업무 위주로 운영된다. 지점은 줄이되 출장소로 대체하는 흐름이다.
현금자동입출금기(ATM)도 빠르게 줄고 있다. 국내 17개 은행의 ATM 수는 2019년 말 3만4737대에서 2024년 12월 2만6680대로 5년 새 8057대(23%) 감소했다. 연평균 1600대 이상씩 사라진 셈이다.
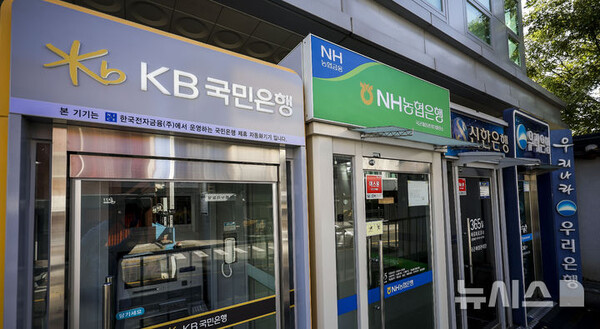
금융 점포 4곳 중 1곳 문 닫아
은행만의 이야기가 아니다. 국회 정무위원회 허영 의원이 금융감독원에서 받은 자료에 따르면 2020년부터 2025년 6월까지 전국 금융 점포의 약 25%가 폐쇄됐다. 4대 시중은행(KB국민·신한·하나·우리)은 이 기간 937곳의 지점 문을 닫아 26% 줄었고, 9개 주요 증권사는 233곳(36%)을 없앴다.
지역 불균형도 심화됐다. 서울에 위치한 4대 은행 지점 1045곳 가운데 강남구·서초구·송파구 3개 구에만 329곳이 집중돼 전체의 31.5%를 차지한다. 반면 중저소득층 밀집 지역에서는 폐점이 잇따르며 금융 공동화 현상이 가속화되고 있다.
은행 가려면 왕복 40~50km
점포 감소의 타격은 지방 고령층에게 가장 크다. 한국금융연구원 분석에 따르면 은행 점포 이용을 위한 이동 거리가 20km를 넘는 상위 30개 지역 중 26곳은 65세 이상 인구 비중이 20%를 넘는 초고령화 지역이다. 서울·부산·대전은 이동 거리가 1km를 넘지 않는 반면, 강원·전남·경북은 최대 27km에 달한다.
일부 농촌 지역에서는 통장 정리나 예금 상담을 위해 왕복 40~50km를 이동하는 사례가 반복되고 있다. 전북 무주군은 접근 거리가 최대 22km 이상으로, 주민들이 은행 한 번 다녀오는 데 사실상 하루를 써야 한다.
모바일뱅킹 대세지만, 60대 이상 절반은 아직
은행들이 점포를 줄이는 배경에는 비대면 금융 확산이 있다. 한국갤럽이 지난해 9월 공개한 '마켓70 2025' 조사에 따르면 만 13세 이상 소비자의 모바일뱅킹 이용률은 79%에 달한다.
그러나 연령별 격차는 뚜렷하다. 한국은행이 발표한 '2024년 지급수단·모바일금융서비스 이용행태 조사'에 따르면 20~40대의 모바일금융 이용 경험 비율은 95% 이상, 50대는 90%에 가까운 반면 60대 이상은 53.8%에 그쳤다. 3년 전 같은 조사에서 60대 이상의 이용 경험이 28.9%였던 것과 비교하면 빠르게 늘었지만, 절반 가까이는 여전히 모바일금융을 이용한 경험이 없다.
기기를 갖고 있다는 것이 곧 금융 앱을 능숙하게 쓸 수 있다는 뜻도 아니다. 과학기술정보통신부가 올해 3월 발표한 '2024년 디지털정보격차 실태조사'에 따르면 고령층의 디지털 정보화 수준은 일반 국민 대비 71.4%로, 장애인(83.5%)·농어민(80.0%)·저소득층(96.5%) 등 4대 취약계층 가운데 가장 낮았다. 접근성은 개선되고 있지만, 실제 역량과 활용 수준의 격차는 여전히 크다는 의미다.
"평가 대상 15%뿐"…금소연 "오프라인 접점 유지해야"
금융당국은 2023년 국감 이후 점포 폐쇄 전 사전 영향평가 실시, 대체 점포 안내, 고령층 교육 등을 주요 내용으로 하는 점포 폐쇄 내실화 방안을 내놨지만, 여러 예외 조항이 적용돼 실제 평가 대상은 전체의 15%에 불과했다.
금융위원회는 올해 2월 이 같은 문제를 공식 인정하고 대응 방안을 발표했다. 3월부터 반경 1km 이내 점포 통폐합에도 사전 영향평가를 의무화하고, 광역시 외 지역에서 점포를 폐쇄하면 지역재투자 평가에서 감점 폭을 확대하기로 했다.
이와 관련해 금융소비자연맹(금소연)은 은행이 현장 영업점 운영을 일정 수준 이어가야 한다고 제언한다. 온·오프라인 거래 간 수수료 등 부당한 가격 차별을 없애고, 포용금융의 일환으로 디지털 소외계층을 위한 금융 교육도 강화해야 한다는 입장이다.
강형구 금소연 부회장은 "금융사와 소비자 간 힘의 불균형을 없애고 대등한 관계를 갖춰야 한다"며 "계약 후에도 상황 변화에 대응할 수 있는 소비자 권리가 보장돼야 하고, 분쟁이 생겼을 때 입증 책임은 금융사가 지도록 제도 개선이 필요하다"고 밝혔다.
한편 이재명 대통령도 지난 5월 국무회의에서 "금융기관은 준공공기관이며 포용금융은 선택이 아닌 의무"라고 밝혔다. 정책 의지와 제도 강화가 실제 접근성 격차를 좁힐 수 있을지가 관건이다.
