

나에게 맞는 스마트한 방식이 중요
국민연금을 정해진 나이보다 앞당겨 받는 조기 수급자가 급증하고 있다. 손해 보는 선택으로 여겨졌던 조기수령이 최근 은퇴 세대 사이에서는 오히려 합리적인 전략으로 받아들여지는 분위기다. 단순히 더 많이 받느냐보다 언제, 어떻게 활용하는가에 초점을 맞춘 '스마트 연금 전략'이 확산되고 있다는 분석이다.
국민연금공단에 따르면 연금 조기 수급자는 지난해 100만명을 넘어섰다. 국민연금 제도 도입 후 처음 있는 일이다. 국민연금은 법정 수급연령에 맞춰 받는 것이 원칙이지만, 최대 5년까지 앞당겨 받을 수 있다. 다만 1년 먼저 받을 때마다 연금액이 6%씩 줄어들어 최대 30%까지 감액된다.
연금 수령 방식 세 가지…조기·정상·연기
국민연금은 수령 시기에 따라 세 가지 선택지가 있다. 정해진 나이(63~65세)에 받는 정상수령, 최대 5년 앞당겨 받는 조기수령, 그리고 최대 5년 늦추는 연기수령이다. 조기수령은 연금액이 줄어드는 대신 더 일찍 현금을 확보할 수 있다는 장점이 있다. 반대로 연기수령은 수령 시기를 늦추는 대신 연금액이 증가한다. 1년마다 연금액이 7.2%씩 늘어난다.
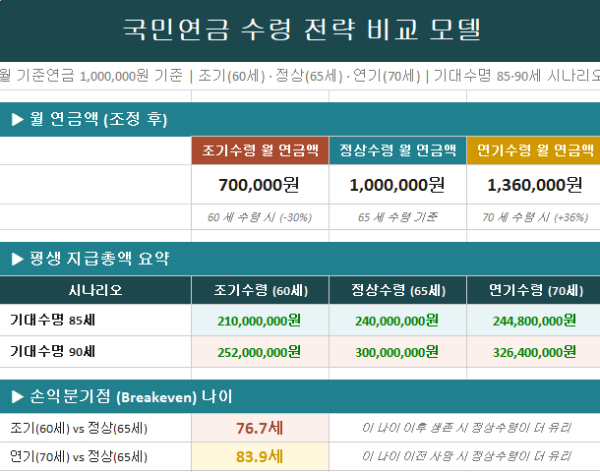
정상 수령액이 월 100만원이라면 5년 조기수령 시 약 70만 원을 받게 된다. 반대로 5년 연기하면 약 136만 원으로 늘어난다. 단순히 숫자만 보면 연기수령이 가장 유리한 선택처럼 보인다.
손익분기점은 70대 후반
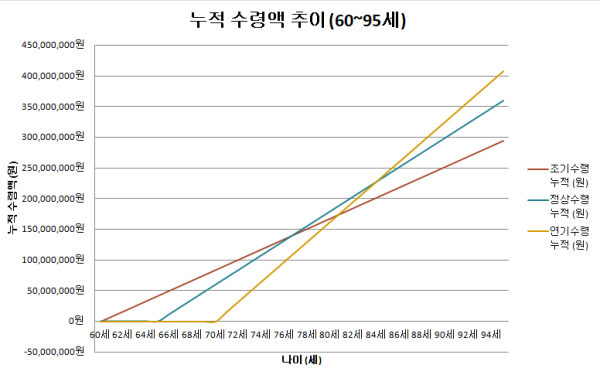
연금 전략을 판단할 때 중요한 기준은 손익분기점이다. 조기수령을 선택하면 일정 기간 연금을 먼저 받지만 이후에는 줄어든 금액을 계속 받게 된다. 정상연금이 월 100만원인 사람이 3년 먼저 연금을 받으면 82만원을 받게 된다. 대신 3년 동안 약 3000만 원 가까운 연금을 먼저 수령하게 된다.
이런 차이를 계산하면 조기수령과 정상수령의 손익분기점은 대략 70대 후반으로 나타난다. 즉 80세 이전에 사망할 경우 조기수령이 유리하고, 그 이후까지 장수할 경우 정상수령이나 연기수령이 더 많은 금액을 받게 된다. 우리나라 국민의 평균수명은 84.6세(남자 81.6세ㆍ여자 87.5세)이다.
조기수령을 선택하는 이유
그럼에도 최근 연금 조기수령이 빠르게 늘어난 배경은 크게 세 가지로 분석된다. 첫째는 은퇴 이후 소득 공백이다. 우리나라는 실제 은퇴 시기가 50대 후반으로 빠른 반면 국민연금 수령 연령은 갈수록 올라가고 있다. 이 때문에 은퇴 후 연금을 받기 전까지 몇 년 동안 소득 공백이 생기기 쉽다.
둘째는 노후 소비 패턴의 변화다. '액티브 시니어'로 불리는 베이비붐 세대는 과거보다 활동적인 생활을 선호한다. 여행, 취미, 자기계발 등 노후 초반의 삶의 질을 중시하는 경향이 강해졌다. 같은 연금이라도 건강한 60대에 사용하는 것이 더 가치 있다는 인식이 확산되고 있다.
셋째는 자산 관리 전략이다. 퇴직연금이나 금융자산을 보유한 경우 국민연금을 노후 현금 흐름을 조절하는 자산으로 활용하려는 움직임이 나타나고 있다.
조기수령의 경우 연금액은 줄어들지만, 연급 수급 개시 때 배우자와 미성년 자녀 등에게 추가 지급되는 가족수당은 그대로인 것은 분명한 이점이다. 매년 발표되는 국민연금 인상률이 가파른 물가상승률을 따라잡기도 힘들다는 점도 조기수령의 매력이다.
'일부 연기수령'이라는 제2의 선택지
연금 활용 방식은 다양해지고 있다. 전문가들이 주목하는 방식 가운데 하나는 일부 연기수령 전략이다. 국민연금은 조기수령은 안 되지만, 연기수령의 경우 일부 금액을 늦춰 받는 게 가능하다.
월 200만원의 연금을 받을 수 있는 사람이 절반인 100만원만 먼저 받고 나머지 100만원은 수령을 미루는 방식이다.
이렇게 하면 현재 생활비를 일부 확보하면서도 연기한 연금은 1년마다 7.2%씩 늘어나 '초고금리 연금 저축'의 효과를 누릴 수 있다. 장수 가능성이 높은 사람에게는 안정적인 노후 소득을 보장받는 방법이 될 수 있다.
연금 총액이 연 2000만원을 넘는 액티브 시니어의 경우 일부 연기수령은 건강보험의 피부양자 자격을 유지하는 묘책이 될 수 있다. 현재 연기수령자는 10만명 안팎에 불과하지만, 이런 이점들이 알려질 경우 확산될 가능성이 있다.
"더 많이가 아니라 더 스마트하게"
전문가들은 국민연금 전략이 단순히 최대 금액을 확보하는 방식에서 벗어나 개인의 생활 방식과 자산 상황에 맞게 설계하는 방향으로 변화하고 있다고 설명한다. 조기수령이 손해라고 단정하기 어렵다는 것이다. 은퇴가 빠른 경우나 노후 초반 소비가 많은 경우에는 조기수령이 오히려 합리적인 선택이 될 수 있다.
결국 국민연금 전략의 핵심은 단순하다. 더 많이 받는 것이 아니라 더 스마트하게 사용하는 것. 조기연금 수급자 100만명 시대는 한국 은퇴 세대가 노후 자산을 바라보는 시각이 달라지고 있음을 보여준다. 국민연금 역시 단순한 노후 보장 제도를 넘어 현금 흐름을 관리하는 금융 자산으로 활용되는 시대에 접어들고 있다.
