

폭락장에서도 적립 유지 시 평단가 낮춰 회복 빨라…배당 재투자·증액 시 효과 극대화
최근 퇴직연금과 개인연금 적립금이 원리금 보장형 중심의 '저축'에서 실적배당형 중심의 '투자'로 빠르게 이동하고 있다.
실제 전체 퇴직연금 적립금 중 실적배당형 운용 금액은 2023년 말 49.1조원에서 2025년 말 123.3조원으로 급증했으며, 연금저축펀드 적립금 역시 2022년 22.9조원에서 2024년 40.4조원으로 매년 30% 안팎의 높은 성장세를 이어가고 있다.
이처럼 연금 자산의 머니무브가 가속화되는 가운데, 전문가들은 성공적인 노후 자금 마련을 위한 핵심 전략으로 '적립식 투자'를 제시했다.
미래에셋투자와연금센터는 이 같은 내용을 담은 미래에셋투자와연금리포트 제70호 '적립식 투자: 시간의 힘을 활용하는 노후준비 전략'을 발간했다. 이번 리포트는 1996년 1월부터 2025년 12월까지 지난 30년간 미국 S&P500 지수와 한국 KOSPI 지수의 역사적 데이터를 활용해 적립식 투자의 성과와 효용을 정밀 분석했다.
■ 투자 기간 길어질수록 위험 완화…20년 분석에서는 손실 사례 발생 안 해
분석 결과에 따르면, 적립식 투자는 투자 기간이 길어질수록 손실 발생 확률이 낮아지고 변동성도 완화되는 경향이 뚜렷했다.
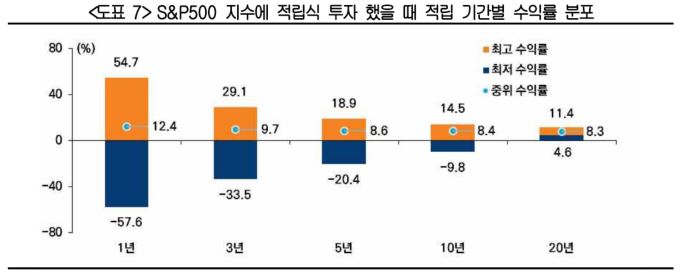
미국 S&P500 지수에 1년간 적립식으로 투자하는 경우 손실 발생 확률은 23.5%에 달했으나, 10년으로 기간을 늘리면 손실 확률이 9.5%로 떨어졌다. 특히 20년 동안 장기 적립식 투자를 이어간 경우 시뮬레이션 기간 내에서는 손실이 발생한 사례가 없었던 것으로 나타났다.
한국 주식시장도 유사한 흐름을 보였다. KOSPI 지수에 1년간 투자했을 때의 손실 확률은 40.4%로 미국보다 변동성이 컸지만, 10년 투자 시에는 2.5%로 위험이 급감했고, 20년 투자 시에는 손실 사례를 기록하지 않았다.
장기 투자는 이른바 '마켓 타이밍(투자 시점)'에 대한 고민도 해소해 준다.
1년 단기 투자 시에는 매수 시작 시점의 시장 상황에 따라 최고 수익률과 최저 수익률의 격차가 S&P500은 112.3%p, KOSPI는 293.9%p까지 벌어지며 주가 순서 위험에 취약한 모습을 보였다. 그러나 20년 장기 투자 시에는 그 격차가 각각 6.8%p, 10.5%p로 크게 좁혀졌으며, 최악의 시점에 투자를 시작했더라도 각각 연 환산 4.6%, 2.3%의 안정적인 플러스(+) 수익을 거둔 것으로 조사됐다.
■ 폭락장은 오히려 기회…'재투자'와 '증액'이 수익 극대화 열쇠
리포트는 역사적인 폭락장 속에서도 적립식 투자를 유지한 투자자가 거치식 투자자보다 훨씬 빠르게 원금을 회복하고 높은 성과를 냈다는 점을 증명했다.
2000년대 초 닷컴버블 붕괴 당시 S&P500 지수가 -46.3% 폭락하는 동안 거치식 투자자는 전고점을 회복하는 데 56개월이 걸린 반면, 적립식 투자자는 매월 정액 투자를 통해 평균 매수단가를 낮춘 덕분에 단 15개월 만에 손실에서 벗어났다.
지수가 전고점을 회복한 시점에 적립식 투자자의 최종 수익률은 34.1%에 달했다. IMF 외환위기 당시의 한국 시장에서도 KOSPI 지수가 전고점을 회복하는 데 17개월이 걸렸으나, 적립식 투자자는 6개월 만에 원금을 회복하고 지수 회복 시점에는 74.4%의 고수익을 올렸다.
나아가 적립식 투자의 효과를 배가시키는 방법으로 '배당·분배금 재투자'와 '소득에 맞춘 증액 투자'가 꼽혔다.
1996~2025년 동안 S&P500 지수가 10배 상승하는 동안 배당을 재투자한 S&P500 TR(Total Return) 지수는 18배 상승했다.
실제로 매달 300달러씩 10년간 투자했을 때, 배당을 소비하지 않고 재투자한 자산 규모는 지수 투자 대비 11.0%나 더 많았다. 또한 매년 급여 인상률(예: 연 5%)에 맞춰 적립 금액을 늘려가는 '증액 적립식'을 활용할 경우, 매달 똑같은 금액을 넣는 정액 적립식보다 최종 자산 형성 규모를 20% 이상 크게 확대할 수 있는 것으로 분석됐다.
■ 은퇴 직전 '수익률 순서 위험' 방어해야…TDF·자동매수 권장
다만 리포트는 적립식 투자 후반부에 자산 규모가 커진 상태에서 맞이하는 시장 폭락, 즉 '수익률 순서 위험(Sequence Risk)'에 대해 주의를 당부했다.
실제로 10년 장기 투자를 했더라도 은퇴 직전 시점에 글로벌 금융위기(2008년)나 코로나19(2020년) 같은 대형 악재를 만나면 최종 성과가 손실로 이어질 수 있기 때문이다.
따라서 은퇴가 가까워진 투자자는 주식 등 위험자산 비중을 점진적으로 줄이거나 별도의 여유 현금을 확보하는 자산배분 전략이 필요하다.
한편 미래에셋투자와연금센터 이정원 선임연구원은 성공적인 노후 준비를 위해 장기 투자 원칙 고수, 폭락장 속 적립 유지, 배당 재투자 및 증액 투자, ISA·퇴직연금 등 절세 계좌 활용, 감정적 개입을 줄이는 '자동매수 시스템화' 등 7가지 행동 원칙을 제안했다.
