

지역별 DTI 1위 중랑 110.9…대출잔액 1위 영등포와 달라
서울 1인가구의 부채를 대출잔액만으로 보면 중요한 부분을 놓칠 수 있을 것으로 보인다.
대출잔액지수가 가장 높은 연령대는 35~39세였지만 DTI(총부채상환비율)지수가 가장 높은 연령대는 60~64세였다.
자치구에서도 마찬가지였다. 대출잔액지수 1위는 영등포구였지만 DTI지수는 중랑구가 가장 높았다.
‘얼마를 빌렸느냐’와 ‘소득 대비 부채부담이 어느 정도냐’는 서로 다른 문제라는 의미다.
이번 분석은 서울시복지재단이 1인가구 KCB·신한카드·SK텔레콤 가명정보를 활용했다. 분석 대상은 2024년 한 해 동안 1인가구 조건을 충족한 서울시민 92만1328명이다.
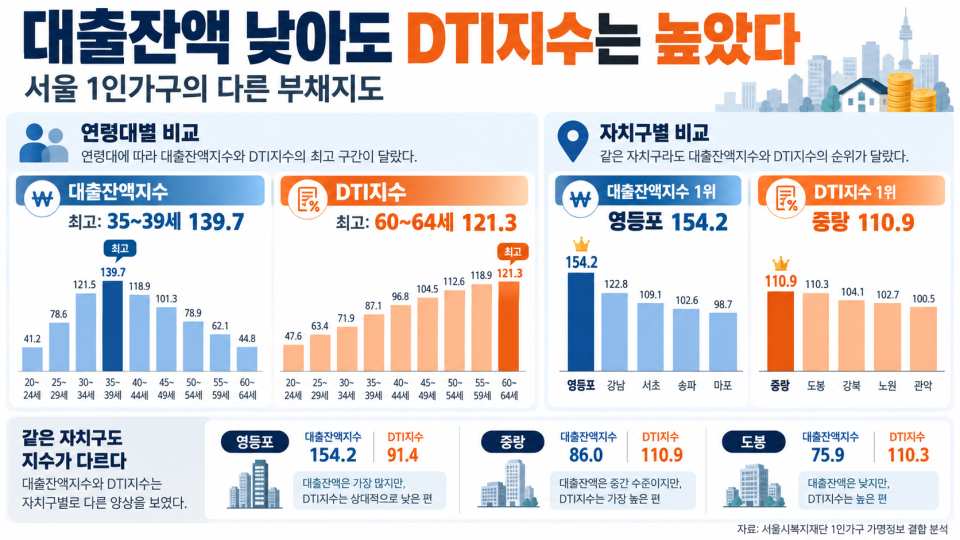
대출잔액은 30대, DTI지수는 60대
연령별 대출잔액지수는 35~39세가 139.7로 가장 높았다. 30~34세도 138.3, 40~44세는 129.0으로 30~40대 초반에서 높은 수준을 보였다.
반면 DTI지수는 60~64세가 121.3으로 가장 높았다. 65~69세가 116.1로 뒤를 이었고 40~44세는 109.8이었다.
특히 60~64세는 대출잔액지수는 66.8로 낮은 편이지만 소득지수는 87.1, DTI지수는 121.3으로 나타났다.
지역별로도 대출잔액과 DTI 순위 달라
자치구별로 봐도 같은 현상이 나타났다. 대출잔액지수가 가장 높은 곳은 영등포구 154.2였다.
서초구 147.3, 용산구 143.6이 뒤를 이었다.
하지만 DTI지수 상위지역은 달랐다. 중랑구가 110.9로 가장 높았고 도봉구 110.3, 강남구 106.9, 은평구와 금천구가 각각 105.7을 기록했다.
이어 영등포구의 DTI지수는 91.4, 용산구는 95.4였다.
대출잔액 상위지역과 DTI 상위지역이 일치하지 않은 셈이다.
대출잔액 낮은 중랑·도봉, DTI는 상위권
반대의 사례도 있다.
중랑구의 대출잔액지수는 86.0으로 기준값 100보다 낮았지만 DTI지수는 110.9로 서울에서 가장 높았다.
도봉구 역시 대출잔액지수는 75.9로 낮은 편이지만 DTI지수는 110.3으로 두 번째로 높았다.
대출잔액이 적다는 사실만으로 소득 대비 부채부담도 낮다고 볼 수 없다는 뜻이다.
반대로 영등포는 대출잔액지수가 가장 높아도 DTI지수는 기준을 밑돌았다. 대출의 규모와 소득 대비 부담을 구분해서 봐야 하는 이유다.
강남·서초도 서로 다른 부채 구조
자산이 많은 지역끼리도 지표가 달랐다.
강남구의 자산지수는 156.7, 소득지수는 109.7이었으며, 대출잔액지수는 119.4, DTI지수는 106.9였다.
서초구는 자산지수 162.9, 소득지수 116.1, 대출잔액지수 147.3, DTI지수 102.9였다.
서초는 강남보다 대출잔액지수가 크게 높았지만 DTI지수는 오히려 낮았다. 비슷한 고자산 지역이라도 부채 구조가 같지 않은 셈이다.
DTI 높다고 신용위험 높은 것도 아냐
신용점수지수까지 함께 보면 지표 간 차이는 더 분명해진다.
중랑구의 신용점수지수는 101.3, 도봉구는 101.1이었다.
DTI지수가 높다고 신용점수지수까지 반드시 낮게 나타난 것은 아니다.
연령별로도 DTI지수가 가장 높은 60~64세의 신용점수지수는 100.4였다. 따라서 DTI지수만으로 해당 연령이나 지역을 ‘신용위험이 높은 집단’으로 판단할 수 없다.
1인가구 부채, ‘규모’ 하나로 판단할 수 없어
가장 분명하게 확인되는 것은 대출잔액지수와 DTI지수의 분포가 서로 다르다는 점이다.
연령별로는 35~39세가 대출잔액지수 최고였지만, DTI지수는 60~64세가 가장 높았다. 지역별로는 영등포의 대출잔액지수가 가장 높았지만, DTI지수 1위는 중랑구였다.
같은 ‘대출’이라도 연령과 지역에 따라 대출잔액의 규모와 소득 대비 부담이 전혀 다르게 나타나고 있다. 결국 서울 1인가구의 부채를 판단하려면 대출잔액과 함께 소득·자산·DTI·신용 수준을 함께 봐야 한다는 분석이다.
