

카드 이용액지수 39.1로 최저·대출 보유 비율 14.44%
서울 1인가구 가운데 자산지수가 가장 높은 연령구간은 70세 이상이었다. 하지만 소득과 카드 이용액지수는 정반대였다.
서울시복지재단의 1인가구 가명정보 결합 분석에서 70세 이상은 자산지수 132.7로 전 연령구간 가운데 가장 높았지만, 소득지수는 80.6에 그쳤다.
카드 이용액지수는 39.1로 가장 낮았으며, 상대적으로 높은 자산지수와 낮은 소득·카드 이용액지수가 동시에 나타난 셈이다.
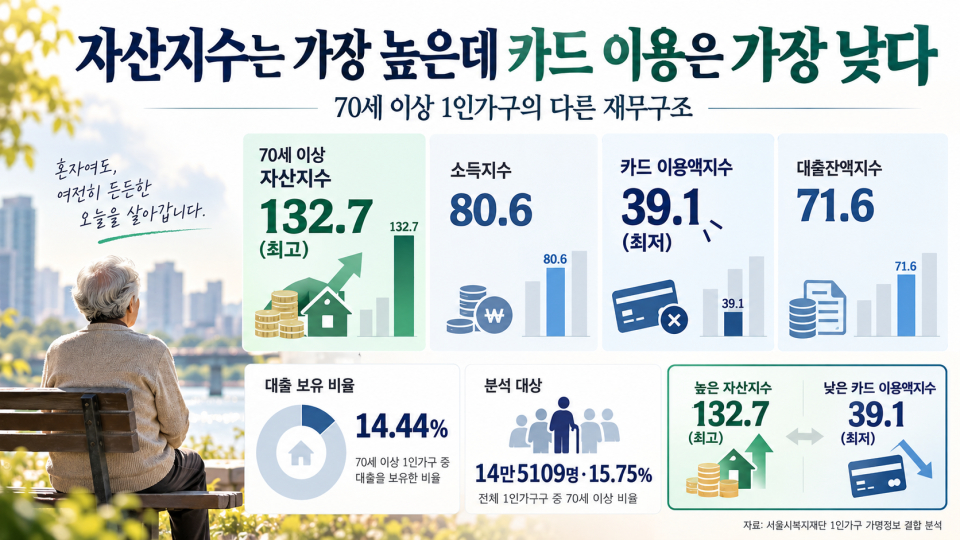
자산지수 최고는 70세 이상
연령별 자산지수를 보면 18~24세 75.2, 25~29세 80.0, 30~34세 89.9였다.
35~39세부터 100.4로 기준을 넘어섰고 40~44세 113.2, 45~49세 116.6으로 높아졌다.
50대에는 다소 낮아졌지만 65~69세 113.2, 70세 이상은 132.7로 다시 크게 올라갔다. 전 연령구간 가운데 가장 높은 수준이다.
반면 소득지수는 달랐다.
40~44세와 45~49세가 각각 132.3으로 가장 높았고 이후 연령이 높아질수록 낮아졌다. 70세 이상 소득지수는 80.6이었다.
카드 이용액지수는 39.1로 최저
카드 이용액에서는 차이가 더 컸다. 70세 이상 카드 이용액지수는 39.1로 전 연령구간 가운데 가장 낮았다.
40~44세 149.2와 비교하면 큰 격차이며, 65~69세 역시 58.6에 그쳤다.
확실한 것은 연령이 높아질수록 카드 이용액지수가 크게 낮아진다는 점이다.
대출 보유자 비율도 가장 낮아
고령층은 대출지표도 상대적으로 낮았다.
70세 이상 대출잔액지수는 71.6이었으며, 대출잔액이 실제로 있는 사람의 비율은 14.44%로 전 연령대 가운데 가장 낮았다.
30~34세의 대출 보유 비율 44.26%와 비교하면 큰 차이다. 65~69세도 대출 보유 비율이 22.82%에 그쳤다.
나이가 높아질수록 대출 보유 비율과 대출잔액지수가 낮아지는 흐름이 나타났다.
자산지수 높다고 생활 여유까지 뜻하진 않아
중요한 것은 높은 자산지수를 곧바로 생활 여유로 해석해서는 안 된다는 점이다.
70세 이상은 자산지수는 가장 높았지만 소득지수는 낮았다. 따라서 70세 이상 1인가구를 ‘부유한 집단’이라고 단정하기보다는 소득과 자산지수 사이의 차이가 큰 집단으로 볼 수 있다.
고령 1인가구 정책도 하나로 묶기 어려워
이번 분석 대상 가운데 70세 이상은 14만5109명으로 전체의 15.75%를 차지했다.
11개 연령구간 가운데 가장 큰 집단이다. 30~34세가 12만899명으로 13.12%, 25~29세가 10만8798명으로 11.81%로 뒤를 이었다.
서울의 1인가구를 청년층 중심 현상으로만 보기 어려운 이유다.
하지만 고령 1인가구 안에서도 재무상태는 다양할 수 있다.
소득이 낮으면서 자산도 적은 집단이 있는 반면, 이번 평균적 지수 흐름처럼 소득은 낮아도 상대적으로 높은 자산을 보유한 집단도 존재할 수 있다.
이에 고령 1인가구 정책을 빈곤이나 돌봄 한 가지 문제로만 접근하기보다 소득과 보유자산, 실제 생활비 여력 등을 함께 살펴볼 필요가 있다.
