

30대 후반 대출잔액 정점·40대 초반 카드사용 최고…연령별 재무구조 뚜렷
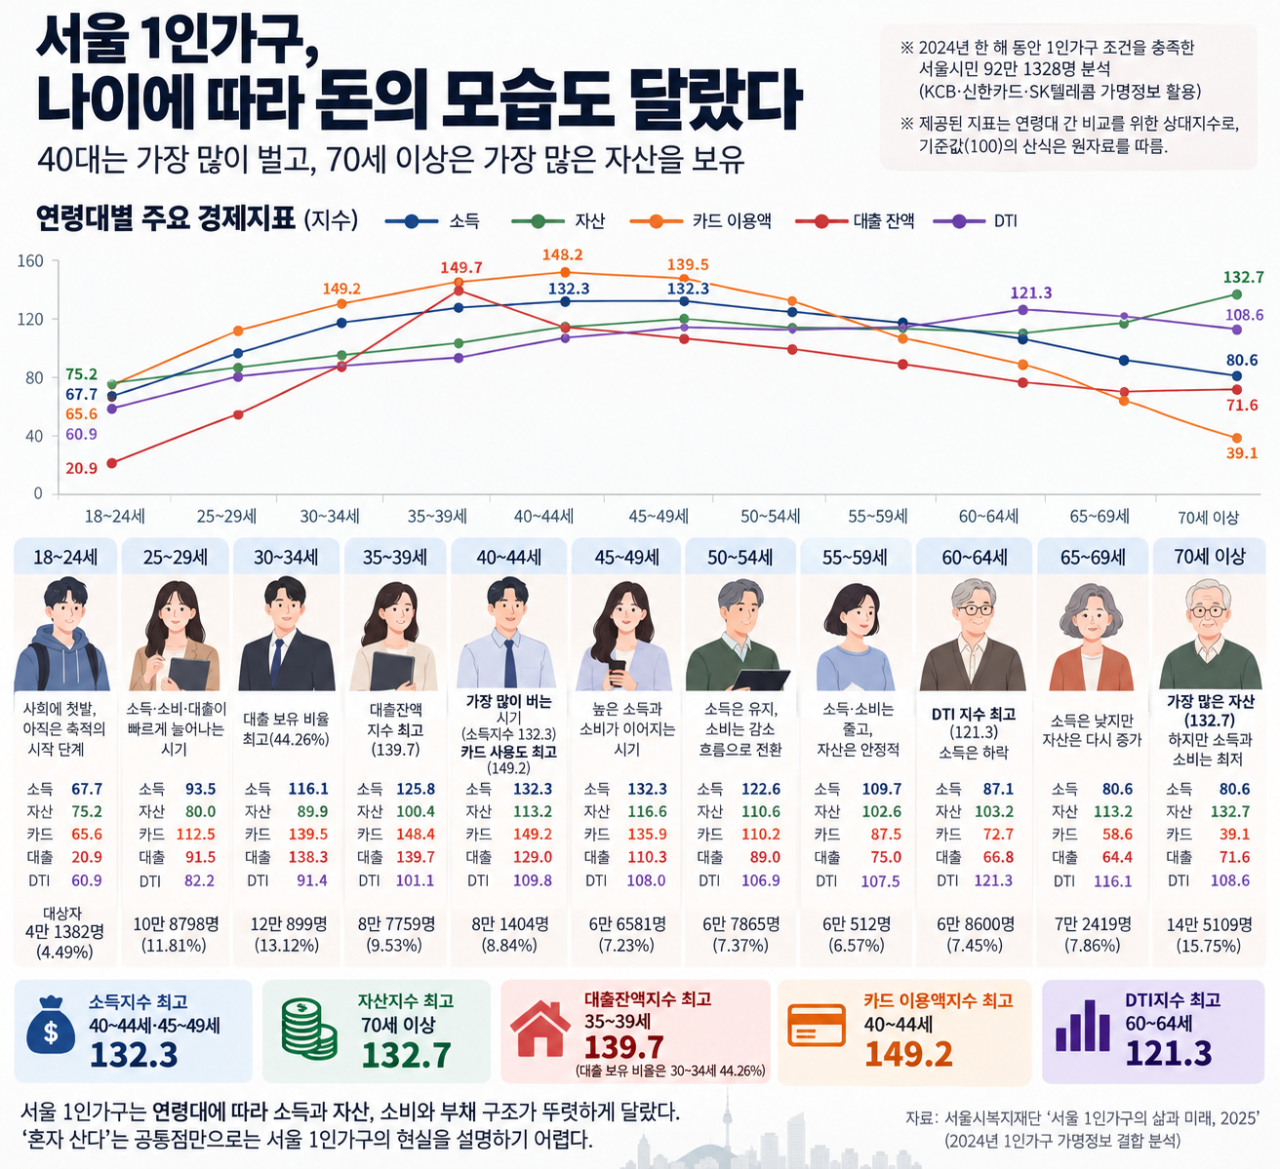
서울에서 혼자 사는 사람의 경제생활은 나이에 따라 크게 달랐다.
가장 소득이 높은 연령대는 40대였지만, 가장 많은 자산을 보유한 집단은 70세 이상이었다. 대출은 30대 후반에서 가장 많았고 카드 사용은 40대 초반에 정점을 찍었다.
혼자 산다는 공통점만 있을 뿐 청년부터 고령층까지 소득과 자산, 소비와 부채의 구조가 전혀 다르게 나타난 것이다.
이번 분석은 서울시복지재단이 KCB·신한카드·SK텔레콤의 가명정보를 결합해 2024년 한 해 동안 1인가구 조건을 충족한 서울시민 92만1328명을 분석한 자료를 바탕으로 했다. 소득·자산·카드 이용액·대출잔액·DTI·신용점수 등을 연령대별 지수로 비교했다.
가장 잘 버는 시기는 40대
소득지수는 40~44세와 45~49세가 각각 132.3으로 가장 높았다.
35~39세가 125.8로 뒤를 이었고 50~54세도 122.6을 기록했다. 30~34세부터 소득지수가 116.1로 높아지기 시작해 40대에 정점을 찍는 흐름이 나타났다.
이후에는 하락했다. 55~59세는 109.7이었지만 60~64세는 87.1로 떨어졌다. 65~69세와 70세 이상은 모두 80.6이었다.
즉 데이터에 따르면 서울 1인가구의 소득 수준이 30대부터 높아져 40대에 가장 높고, 60대 이후에는 낮아지는 패턴을 보였다.
자산지수는 70세 이상이 최고
자산은 소득과 다른 흐름을 보였다.
18~24세의 자산지수는 75.2, 25~29세는 80.0, 30~34세는 89.9였다.
35~39세는 100.4, 40~44세는 113.2, 45~49세는 116.6으로 올라갔다.
50~59세에는 다소 낮아졌지만 60~64세 103.2, 65~69세 113.2를 거쳐 70세 이상에서는 132.7로 모든 연령구간 가운데 가장 높았다.
특히 70세 이상은 소득지수 80.6으로 낮은 편이지만 자산지수는 132.7로 가장 높았다.
반대로 30~34세는 소득지수 116.1로 높은 반면 자산지수는 89.9에 그쳤다.
대출잔액은 30대 후반, 카드 이용은 40대 초반 최고
부채와 소비까지 함께 보면 연령별 차이는 더 선명해진다.
대출잔액지수는 35~39세가 139.7로 가장 높았고, 30~34세가 138.3으로 뒤를 이었다.
실제로 대출잔액이 있는 사람의 비율은 30~34세가 44.26%로 가장 높았다. 35~39세는 42.86%, 40~44세는 41.46%였다.
소비는 조금 뒤에서 정점을 찍었다.
카드 이용액지수는 40~44세가 149.2로 가장 높았고, 35~39세가 148.4로 거의 비슷했다. 30~34세도 139.5로 높은 수준이었다.
반면 50~54세부터 카드 이용액지수는 110.2로 낮아졌고, 55~59세 87.5, 60~64세 72.7, 65~69세 58.6으로 감소했다.
70세 이상은 39.1로 가장 낮았다.
자산은 많은데 소비는 적은 70세 이상
70세 이상 1인가구의 특징은 자산과 소비의 차이에서 더욱 뚜렷하게 나타난다.
자산지수는 132.7로 가장 높지만 소득은 80.6, 카드 이용액은 39.1이었다.
대출잔액지수도 71.6으로 낮았고 실제 대출잔액이 있는 사람의 비율은 14.44%에 그쳤다.
반대로 40~44세는 소득지수 132.3, 카드 이용액지수 149.2, 대출잔액지수 129.0으로 소득·소비·부채가 모두 높은 수준이었다.
연령에 따라 고소득·고소비·고대출형과 저소득·저소비·고자산형이 다르게 나타나는 셈이다.
DTI지수는 60~64세가 가장 높아
흥미로운 부분은 DTI다.
대출잔액 자체는 30대 후반이 가장 높았지만 DTI지수는 60~64세가 121.3으로 가장 높았다. 65~69세도 116.1로 높은 수준이었다.
60~64세의 대출잔액지수는 66.8로 낮았지만 DTI지수는 전 연령구간 가운데 가장 높았다. 대출 규모 자체보다 소득 대비 상환 부담이 상대적으로 커질 수 있음을 보여주는 대목이다.
‘1인가구’ 하나로 정의하기 어려워졌다
이번 자료에서 가장 중요한 것은 연령별 1위가 어디냐는 순위 자체가 아니다. 서울 1인가구 내부에서도 연령에 따라 재무구조가 뚜렷하게 달라진다는 점이다.
30대는 소득과 대출잔액이 동시에 높아지고, 40대에는 소득과 카드 이용액이 가장 높은 수준을 보인다. 반면 70세 이상은 소득과 소비는 낮지만 자산지수는 가장 높다.
또 이번 분석 대상 가운데 70세 이상은 14만5109명으로 전체의 15.75%를 차지해 연령대별 집단 가운데 가장 많았다. 30~34세는 12만899명으로 13.12%를 차지했다.
1인가구 정책을 청년 주거와 취업 문제만으로 접근하기 어려운 이유이기도 하다.
청년층에는 소득 형성과 주거·자산축적, 30~40대에는 부채 관리와 자산형성, 고령층에는 소득 흐름과 보유자산 활용 등 서로 다른 문제가 중요해질 수 있다.
