

1인가구의 소득이 전체 가구의 절반에도 못 미친다는 통계는 자주 등장한다.
국가데이터처의 '2025 통계로 보는 1인가구'에 따르면 2024년 1인 가구의 연간 소득은 3423만원으로 전체 가구 평균 7427만원의 46.1%였다. 숫자만 보면 1인가구의 경제력이 크게 떨어지는 것처럼 보인다.
하지만 한 사람이 사는 가구와 여러 사람이 함께 사는 가구의 소득 총액을 그대로 비교하는 것이 적절할까.
최신 가계동향조사를 이용해 소득을 세 가지 방법으로 비교해보니, 어떤 기준을 쓰느냐에 따라 1인가구의 위치는 크게 달라졌다.
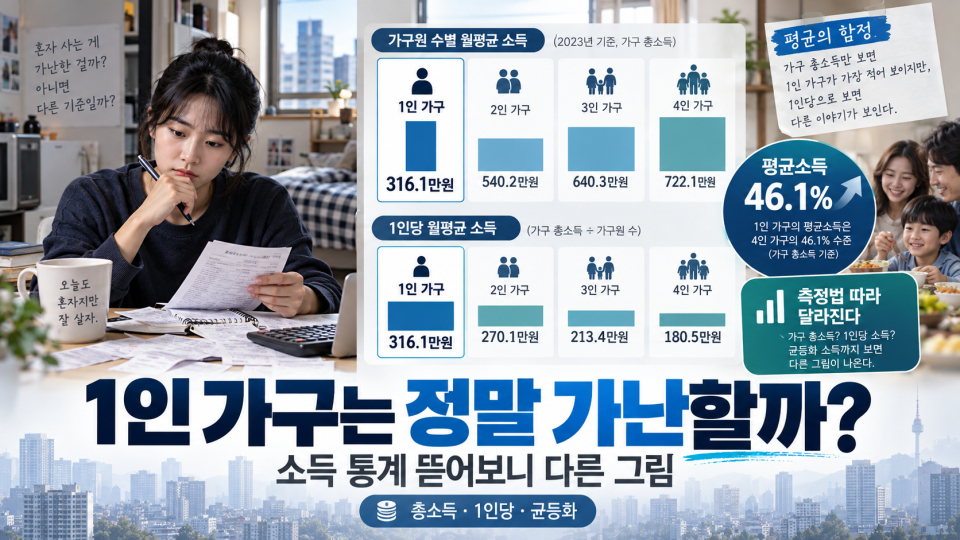
가구 총소득은 1인가구가 가장 낮아
국가데이터처의 '2026년 2분기 가계동향조사'에서 1인가구의 월평균 소득은 316만1000원이었다.
2인 가구는 503만4000원, 3인 가구는 721만9000원, 4인 가구는 831만6000원이었다. 가구 전체가 벌어들인 돈만 보면 1인가구의 소득이 가장 적다.
그러나 이 비교에는 가구원 수 차이가 그대로 반영돼 있다.
가구소득을 단순히 사람 수로 나누면 결과가 달라진다. 2인 가구는 1인당 251만7000원, 3인 가구는 약 240만6000원, 4인 가구는 207만9000원이다.
1인가구는 316만1000원으로 오히려 가장 높다.
| 구분 | 월평균 가구소득 | 가구원 수로 단순 환산 |
|---|---|---|
| 1인 가구 | 316만1000원 | 316만1000원 |
| 2인 가구 | 503만4000원 | 251만7000원 |
| 3인 가구 | 721만9000원 | 약 240만6000원 |
| 4인 가구 | 831만6000원 | 207만9000원 |
두 사람이 산다고 월세나 냉장고, 인터넷 비용이 두 배가 되는 것은 아니다. 여러 명이 함께 살면 공동으로 사용할 수 있는 재화와 서비스가 있어 가구 규모에 따른 '규모의 경제'가 발생하기 때문이다.
규모의 경제 반영하자 1인가구가 다시 낮아져
이 때문에 공식 소득분배통계에서는 가구소득을 단순히 가구원 수로 나누지 않고 '균등화소득'을 활용한다.
우리나라는 경제협력개발기구(OECD)의 제곱근 방식을 사용한다. 가구소득을 가구원 수의 제곱근으로 나눠, 서로 다른 규모의 가구가 누릴 수 있는 경제적 효용을 비교하는 방식이다.
이번에는 실제로 쓸 수 있는 돈인 처분가능소득을 이 방식으로 비교했다.
2026년 2분기 1인가구의 월평균 처분가능소득은 249만3000원이었다. 2인 가구는 410만1000원, 3인 가구 576만2000원, 4인 가구 653만9000원이다.
이를 가구원 수의 제곱근으로 나누면 1인 가구는 249만3000원, 2인 가구 약 290만1000원, 3인 가구 약 332만7000원, 4인 가구 약 327만원으로 산출된다.
| 구분 | 월평균 처분가능소득 | 균등화 처분가능소득* |
|---|---|---|
| 1인 가구 | 249만3000원 | 249만3000원 |
| 2인 가구 | 410만1000원 | 약 290만1000원 |
| 3인 가구 | 576만2000원 | 약 332만7000원 |
| 4인 가구 | 653만9000원 | 약 327만원 |
*국가데이터처의 가구원수별 평균 처분가능소득을 데일리팝이 OECD 제곱근 방식으로 환산한 값으로, 국가데이터처가 별도로 공표한 소득분배지표는 아니다.
이 기준에서는 1인가구의 균등화 처분가능소득이 2인 가구보다 약 14.1%, 3인 가구보다 25.1%, 4인 가구보다 23.8% 낮았다.
가구 총소득을 비교했을 때처럼 '절반 이하'의 격차는 아니지만, 가구 규모가 커질 때 발생하는 비용 절감 효과를 고려해도 1인가구의 평균적인 가처분 여력은 다인가구보다 낮게 나타난 셈이다.
1인가구 804만 가구…20대와 70대가 같을까
여기서 또 하나 고려해야 할 것이 있다. 1인가구 자체가 하나의 경제계층이 아니라는 점이다.
2024년 국내 1인가구는 804만5000가구로 전체 가구의 36.1%를 차지했다.
연령별로는 70세 이상이 19.8%로 가장 많았지만 29세 이하도 17.8%였다. 이어 60대 17.6%, 30대 17.4% 순이었다. 사회초년생부터 은퇴한 고령층까지 경제상황이 전혀 다른 사람들이 하나의 '1인가구 평균'에 들어가 있다.
경제활동 여부도 다르다.
2024년 10월 기준 취업 상태인 1인가구는 510만 가구였다. 취업 1인가구의 직업은 전문가 및 관련 종사자가 24.8%로 가장 많았고 사무종사자 16.8%, 단순노무종사자 15.3% 순이었다.
따라서 '1인가구 평균소득'에는 안정적인 직업을 가진 청·장년층과 소득이 적은 고령 비취업층 등이 동시에 포함돼 있다.
주택 보유와 복지 통계에선 취약성 뚜렷
그렇다고 1인가구의 경제적 취약성이 단순한 통계 착시라고 볼 수도 없다.
2024년 1인가구의 주택 소유율은 32.0%였다. 전체 가구의 56.9%보다 24.9%p 낮다.
연령별로는 70세 이상 1인가구의 주택 소유율이 50.9%였고 60대 43.7%, 50대 38.6%로 연령에 따라 격차가 컸다.
저소득층을 보여주는 복지통계에서는 1인가구 쏠림이 더 두드러진다.
2024년 국민기초생활보장 수급을 받는 1인가구는 139만7000가구였다. 전체 수급대상 가구 가운데 1인가구가 차지하는 비중은 74.2%였다. 전체 가구에서 1인가구가 차지하는 비중 36.1%와 비교하면 상당히 높은 수준이다.
이는 전체 1인가구의 74.2%가 기초생활수급자라는 의미가 아니다. 빈곤 위험에 놓인 가구 가운데 1인가구가 압도적으로 많이 포함돼 있다는 뜻이다.
필요한 건 '1인가구 평균'이 아니라 세분화
결국 소득 총액 하나로 1인가구의 경제상태를 설명하기는 어렵다.
가구 총소득에서는 1인가구가 가장 낮고, 이를 단순히 사람 수로 나누면 오히려 가장 높다. 규모의 경제까지 고려한 균등화 처분가능소득에서는 다시 다인가구보다 낮아진다.
오히려 주목해야 할 지점은 1인가구라는 하나의 분류 안에 경제적으로 전혀 다른 집단이 함께 존재한다는 점이다.
특히 고령·비취업·무주택 1인가구처럼 취약성이 겹치는 집단과 안정적인 소득을 가진 취업 1인가구를 같은 평균값으로 설명하면 정책도 시장 분석도 실제 모습을 놓칠 수밖에 없다.
