

1인가구의 주택 소유율은 전체 가구보다 크게 낮다. 하지만 여기에는 한 가지 반론이 나온다. 1인가구에는 집을 마련하기 전인 청년층이 많이 포함돼 있으니 단순 비교가 공정하지 않다는 것이다.
그렇다면 연령대를 맞춰 비교하면 격차가 사라질까.
국가데이터처의 '2024년 주택소유통계'를 분석한 결과, 연령 차이를 감안해도 1인가구의 주택 소유율은 같은 연령대 전체 가구보다 일관되게 낮았다. 격차는 특히 30~50대에서 컸다.
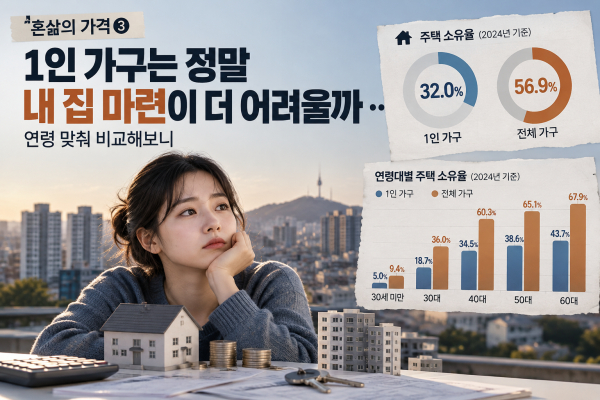
1인가구 주택 소유율 32%…전체 가구는 56.9%
2024년 국내 일반가구 2229만4000가구 가운데 주택을 소유한 가구는 1268만4000가구로, 주택 소유율은 56.9%였다.
같은 해 1인가구는 804만5000가구였고 이 가운데 주택을 소유한 가구는 257만2000가구였다. 소유율은 32.0%다. 전체 가구보다 24.9%p 낮다. 1인가구 약 3가구 중 1가구만 주택을 소유하고 있는 셈이다.
청년이 많아서?…같은 연령끼리 봐도 격차
1인가구의 낮은 주택 소유율을 설명할 때 가장 먼저 등장하는 요인은 연령이다.
실제로 1인가구에는 젊은 층이 상당수 포함돼 있다. 2024년 1인가구 가운데 29세 이하는 17.8%, 30대는 17.4%였다. 반면 70세 이상도 19.8%에 달해 젊은층과 고령층이 동시에 큰 비중을 차지한다.
그러나 연령대를 맞춰도 차이가 발생한다.
2024년 가구주가 30세 미만인 전체 가구의 주택 소유율은 9.4%였다. 같은 연령대 1인가구는 5.0%였다.
30대에서는 격차가 더 벌어진다. 전체 가구의 주택 소유율은 36.0%였지만 1인가구는 18.7%에 그쳤다. 17.3%p 차이다.
40대는 전체 가구 60.3%, 1인가구 34.5%로 25.8%p 차이가 났다.
50대는 65.1%와 38.6%로 26.5%p, 60대는 67.9%와 43.7%로 24.2%p 차이가 났다.
| 가구주 연령 | 전체 가구 주택 소유율 | 1인 가구 주택 소유율 | 격차 |
|---|---|---|---|
| 30세 미만 | 9.4% | 5.0% | -4.4%p |
| 30대 | 36.0% | 18.7% | -17.3%p |
| 40대 | 60.3% | 34.5% | -25.8%p |
| 50대 | 65.1% | 38.6% | -26.5%p |
| 60대 | 67.9% | 43.7% | -24.2%p |
즉 1인가구의 주택 소유율이 낮은 현상을 단순히 '청년 1인가구가 많기 때문'이라고 설명하기는 어렵다. 같은 연령대 안에서도 차이가 지속되기 때문이다.
30대 지나도 격차 커져…40~50대가 25%p 이상
특히 눈에 띄는 것은 30대 이후다.
전체 가구는 30대 36.0%에서 40대 60.3%로 주택 소유율이 24.3%p 높아진다. 50대에는 65.1%까지 올라간다.
1인가구 역시 연령이 높아질수록 주택 소유율이 상승한다. 하지만 30대 18.7%, 40대 34.5%, 50대 38.6%에 그친다.
30대 이후 주택 소유가 빠르게 늘어나는 흐름 자체는 동일하지만 상승 수준에는 차이가 있는 셈이다.
이를 곧바로 결혼 여부의 효과라고 단정할 수는 없다. 1인가구와 다인가구는 혼인상태뿐 아니라 소득, 자산, 직업, 지역 등 여러 조건이 다르기 때문이다.
서울 1인 가구 주택 소유율 22.5%
거주지역에 따라서도 격차가 크다.
2024년 1인가구의 주택 소유율이 가장 낮은 곳은 서울로 22.5%였다. 대전이 26.5%, 경기가 31.1%로 뒤를 이었다. 반대로 전남은 44.1%로 가장 높았고 경북 39.6%, 경남 39.4%, 전북 38.2% 순이었다.
전체 가구에서도 서울의 주택 소유율은 48.1%로 전국에서 가장 낮았다. 주택 가격과 지역별 주택시장 구조가 1인가구에만 작용하는 것은 아니라는 의미다.
그럼에도 서울에서는 전체 가구와 1인가구의 주택 소유율 차이가 25.6%p에 달한다. 이는 1인가구가 많이 몰려 있는 지역일수록 주택 가격 부담까지 함께 살펴봐야 하는 이유다.
2024년 기준으로 전체 1인가구의 42.7%가 서울과 경기에 거주하는 것으로 나타났다. 경기 177만5000가구, 서울 166만1000가구에 달한다.
집은 작아도 가격까지 '1인분'이 되지는 않는다
1인가구의 주택 마련에서 중요한 것은 단순히 필요한 면적이 작다는 점만이 아니다.
정부가 정한 최저주거기준상 1인가구의 최소 주거면적은 14㎡다. 2인 가구는 26㎡, 4인 가구는 43㎡다. 사람 수가 줄면 필요한 최소 면적도 줄어든다.
그러나 주택 가격은 가구원 수에 비례해 움직이지 않는다.
주택에는 토지와 입지, 부엌·욕실 같은 기본 설비가 필요하고 작은 주택이라고 해서 가격이 면적에 정비례해 떨어지는 것도 아니다.
소유율은 조금씩 오르지만 격차는 여전
1인가구의 주택 소유율 자체는 상승하는 흐름이다.
2019년 29.2%였던 주택 소유율은 2020년 29.4%, 2021년 30.6%, 2022년 30.9%, 2023년 31.3%, 2024년 32.0%로 높아졌다. 5년간 2.8%p 상승했다.
하지만 같은 기간 전체 가구의 주택 소유율은 2024년 56.9%였다. 1인가구와의 격차는 여전히 24.9%p다.
더 중요한 것은 이 격차가 단순히 1인가구가 젊어서 생긴 현상만은 아니라는 점이다. 30대에서 17.3%p였던 소유율 차이는 40대와 50대에서 25%p를 넘어섰다.
결국 1인가구의 주택 문제를 '작은 집을 공급하면 된다'는 문제로만 접근하기에는 부족하다.
필요한 주택 면적뿐 아니라 한 사람이 감당할 수 있는 주택 가격과 소득, 자산 축적 속도, 거주지역을 함께 봐야 한다.
1인가구의 주거 문제에서 더 중요한 질문은 '얼마나 작은 집이 필요한가'가 아니라 '혼자 버는 소득으로 실제 소유할 수 있는 집이 얼마나 있는가'에 가깝다.
