

"얼마나 돈을 잘 빌리고 갚았는가"가 아닌 "일상 생활을 얼마나 성실하게 영위하는가"로 신용을 평가하는 시대가 열린다. 통신요금, 공과금, 유통 결제 등 비금융정보를 활용한 대안신용평가가 본격화되지만, 실제 현장에서는 데이터 분석부터 시스템 운영까지 4가지 병목 현상에 직면해 있다는 진단이 나왔다.
금융위원회는 20일 권대영 부위원장 주재로 '신용평가체계 개편 TF' 킥오프 회의를 열고, 대안신용평가 활성화를 위한 종합 개선방안을 논의했다. 이날 회의에는 신용평가·데이터·법률·소비자 분야 전문가 9명과 금융감독원, 신용정보원, CB사 등이 참석했다.
"일상의 성실함이 신용이다"…대안신용평가 확산 필요성
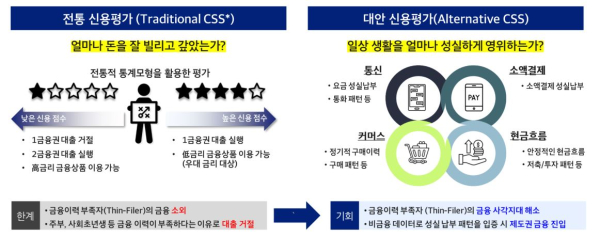
이날 나이스평가정보 구본혁 대안정보사업실장은 "전통적 신용평가가 '얼마나 돈을 잘 빌리고 갚았는가'에 초점을 맞춘 반면, 대안신용평가는 '일상 생활을 얼마나 성실하게 영위하는가'에 초점을 맞추고 있다"고 설명했다.
실제로 2024년 말 기준 금융거래정보가 부족한 신용거래정보부족자(Thin-filer)는 1,239만 명(전체 평가대상의 24.6%)에 달한다. 여기에는 청년, 플랫폼 노동자, 경력단절자 등이 포함되며, 이들은 금융거래 경험이 적다는 이유만으로 제도권 금융에서 배제되거나 높은 금리를 부담해야 하는 상황이다.
대안신용평가는 이런 '신용거래정보부족자(Thin-filer)'들에게 새로운 기회를 제공할 수 있다. 통신요금 납부 내역, 공과금 성실 납부, 유통 결제 패턴 등 일상생활의 성실성을 신용으로 인정하는 방식이다.
4대 장벽에 막힌 대안신용평가…"병목 현상 심각"
하지만 이상과 현실 사이에는 큰 격차가 존재한다. 구본혁 실장은 대안신용평가가 ①데이터 분석 ②동의 절차 ③시스템 운영 ④정보 활용 등 4대 장벽으로 인한 병목 현상에 직면해 있다고 진단했다.
첫째, 데이터 분석의 어려움이다. 금융회사가 대안정보를 활용하려면 가명처리와 데이터 결합 과정을 거쳐야 하는데, 이 절차에만 4~5개월이 소요된다. CB사와 금융기관이 모형 개발을 위해 대안정보를 수집·분석하는 동안 시의성을 잃게 되는 것이다.
둘째, 동의 절차의 복잡함이다. 소비자들이 여러 단계의 개별 동의 절차를 거쳐야 하는 불편함 때문에 대안정보 제공을 꺼리게 되고, 금융회사 입장에서도 복잡한 동의체계로 인해 대안정보 도입 비용이 증가하는 구조다.
셋째, 시스템 안정성 확보의 한계다. 대안정보를 통합 관리할 인프라가 부족한 상황에서, 외부 대안정보 API 장애가 금융회사의 핵심 여신심사 시스템에 직접 영향을 줄 수 있다는 우려가 존재한다. 안정성을 최우선으로 하는 금융회사 입장에서는 시스템 리스크 부담이 크다.
넷째, 활용 인센티브 부족이다. 대안정보가 긍정적 정보 중심임에도 불구하고 현재는 부실 예측이라는 변별력 확보에만 초점이 맞춰져 있다. 금융회사가 추가 비용을 들여 대안신용평가를 적극 도입할 만한 실질적인 정책 지원이나 사업적 인센티브가 부재한 상황이다.
해법은?…"가명결합 패스트트랙·포괄동의·허브 인프라"
구본혁 실장은 대안신용평가의 실질적 확산을 위해 4가지 제도 개선이 필요하다고 제안했다.
먼저 '가명결합 패스트트랙' 제도 도입이다. 반복적인 가명처리 및 데이터 결합 절차를 간소화해 리드타임을 1개월 내로 단축하자는 것이다.
또 '고객 주도 포괄 동의' 허용이다. 고객이 자신의 신용정보를 직접 관리·활용하는 포괄동의 기반으로 통일된 피로를 통한 동의를 허용해야 한다는 주장이다. 다음으로 '대안정보 허브(Hub) 인프라' 구축이다. CB사·신정원 등 공신력 있는 기관이 표준화된 API를 설계하고, 허브로서 대안정보를 통합 관리하여 시스템 안정성과 효율성을 확보해야 한다.
대안신용평가에 대한 '정책적 인센티브 제공'도 필요하다고 전했다. 금융기관의 정교한 신용평가를 위해 양방향 대안정보 활용, 중금리·정책·서민금융 상품에 대한 대안신용평가 필수 적용 가이드 등이 필요하다.
소상공인 특화 평가모형도 개발
TF는 대안신용평가와 함께 개인사업자(소상공인) 신용평가 고도화도 논의했다.
한국신용정보원 전필수 기술데이터부장은 "개인사업자가 중소기업의 약 87%를 차지하고 있으나, '담보·개인' 특성 중심의 전통적 평가체계는 금융정보 의존도가 높고 리스크 관점의 평가가 이루어져 사업성의 충분한 반영이 쉽지 않다"고 지적했다.
그는 "개인사업자의 비금융 데이터를 적시에 활용하여 리스크와 미래 사업성을 복합적으로 평가할 필요가 있으며, 기술업종, 도소매업, 숙박음식점업, 서비스업 등 업종별 특성 반영도 필요하다"고 제안했다.
금융위원회는 앞으로 TF를 속도감 있게 운영하여 ①개인신용평가체계 개편 ②개인사업자 신용평가 고도화 ③대안신용평가 활성화 ④AI 등 활용 신용평가 내실화 등을 논의하고, 세부 추진방안이 확정되는 대로 연속 발표할 계획이다.
