

리워드·후원금·협찬비 등 수익 구조 복잡해 신고 누락 우려
“플랫폼 소득 자료 수집과 창작자 신고 지원 필요”
영상 플랫폼에서 돈을 버는 일은 더 이상 일부 유명 크리에이터만의 일이 아니다. 짧은 영상을 올려 리워드를 받거나 라이브 방송에서 후원금을 받고 브랜드 협찬이나 제휴 수익을 얻는 방식이 확산되면서 직장인 부업, 학생 창작자, 소규모 인플루언서도 플랫폼 소득을 얻을 수 있게 됐다.
문제는 이 같은 소득을 과세당국이 얼마나 파악할 수 있느냐다.
한국조세재정연구원의 ‘틱톡커 소득 포착을 위한 각국의 자료수집 현황 및 과세상 과제’ 보고서에 따르면 디지털 플랫폼 경제가 확산되면서 유튜버·틱톡커 등 1인 미디어 창작자의 경제활동이 빠르게 늘고 있다.
이에 따라 플랫폼 기반 소득에 대한 과세 필요성과 세원관리 중요성도 커지고 있지만, 플랫폼별 수익 구조에 따라 소득 파악 난이도에는 차이가 있는 것으로 분석됐다.
유튜버-틱톡커, 서로 다른 수익 구조
보고서에 따르면 유튜버와 틱톡커는 수익 구조의 차이가 있다. 유튜버의 대표 수익은 구글 애드센스를 통한 광고 수익이다. 여기에 슈퍼챗, 후원금, 채널 멤버십, 유료 구독, 협찬, PPL 등 다양한 수익원이 붙지만 유튜브 플랫폼 내에서 발생하는 주요 공식 수익은 애드센스를 통해 지급되는 구조가 중심이다.
수익 지급 경로가 비교적 단순한 만큼 과세당국이 외화 입금 자료 등을 통해 간접적으로 소득을 파악할 여지가 있다.
유튜버 소득에 대한 세무행정 경험도 축적돼 왔다. 국세청은 2019년 9월 ‘1인 미디어 창작자’ 및 ‘미디어 콘텐츠 창작업’ 업종코드를 신설했고 해외 플랫폼 외화 수입금액 신고 안내 등을 통해 신고를 유도하고 있다. 일정 규모 이상의 외화 수입은 외국환거래 관련 자료를 통해 세원관리 자료로 활용될 수 있다.
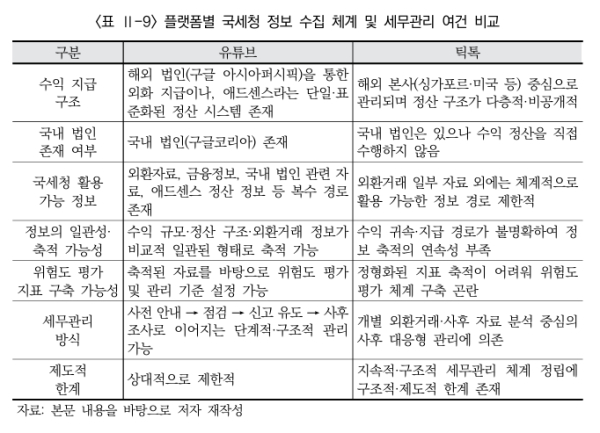
반면 틱톡커의 소득은 구조가 더 복잡하다. 틱톡 수익은 페이팔(Paypal), 페이오너(Payoneer) 등 해외 PG사를 경유해 창작자에게 지급되는 경우가 많다. 해외 PG사는 국내 과세 당국에 결제 정보를 제공할 법적 의무가 없어 국세청이 수입 현황을 직접 파악하기 어렵다. 같은 해외 플랫폼 소득이라도 유튜브보다 틱톡 쪽의 접근성이 낮은 셈이다.
수익원도 여러 종류로 나뉜다. 틱톡커는 영상 리워드, 라이브 기프트, 브랜드 협찬, 외부 제휴수수료 등으로 수익을 얻을 수 있다. 이 과정에서 용역을 제공한 시점과 실제 대가를 지급받는 시점이 일치하지 않는 경우도 생긴다. 세법상 어느 시점의 소득으로 봐야 하는지 판단이 까다로워질 수밖에 없다.
특히 틱톡은 수익이 계정 안에 적립된 뒤 창작자가 인출을 신청해야 지급되는 구조다. 창작자가 인출을 미루면 소득 신고가 지연되거나 누락될 가능성도 커진다. 화면상으로는 수익이 쌓여 있지만 실제 계좌로 들어오지 않은 상태라면 창작자 입장에서는 이를 과세 대상 소득으로 명확히 인지하기 어려울 수 있다.
SNS 부업 쉬워졌지만, 신고는 더 어려워져
문제는 이것이 일부 고소득 틱톡커만의 일이 아니라는 점이다. 플랫폼에 콘텐츠를 올리고 후원금이나 리워드, 제휴수익을 받는 방식이 일반화되면서 소규모 창작자도 플랫폼 소득을 얻을 수 있게 됐기 때문이다.
틱톡의 복잡한 수익구조는 납세자의 솓그 인식을 어렵게 만들고 결과적으로 신고 누락으로 이어질 수 있다는 지적이 제기된다. 영상 리워드, 라이브 기프트, 브랜드 협찬비, 외부 제흇후수료는 발생 방식과 정산 방식이 다르고 해외 PG사를 통한 입금이나 외화 환산 문제까지 더해지면 세무처리 부담은 더 커진다.
해외에서도 플랫폼 소득 포착 방식은 국가별로 차이를 보인다. 보고서에 따르면 프랑스는 EU의 DAC7에 참여해 플랫폼 거래·지급 정보를 자동 보고 받을 수 있고, 중국은 플랫폼을 통한 개인 수입에 대해 원천징수 체계를 운영하고 있다.
반면 미국은 틱톡 리워드나 페이팔 지급을 자동보고로 수집하는 체계가 제한적이고 싱가포르도 자가 신고 중심이라 플랫폼 수익을 사전적·포괄적으로 포착하는 데 한계가 있는 것으로 분석됐다.
국내 역시 플랫폼 단위의 포괄적 정보보고 제도는 아직 도입되지 않았다. 우리나라는 CRS 참여국이지만, CRS는 금융계좌 정보 중심의 제도이기에 플랫폼·PG사 지급 같은 비금융 거래정보를 포착하는 데 한계가 있다.
보고서는 플랫폼 기반 소득에 대한 자료 수집·보고 체계를 정비할 필요가 있다고 꼬집었다. 해외 PG사나 플랫폼을 거치는 소득 흐름을 파악하기 위한 제도적 장치를 마련하고 외환자료 기반 소득 포착체계도 보완해야 한다는 것이다.
다만 자료 수집 체계만으로는 한계가 있다. 창작자들이 스스로 신고할 수 있도록 신고 인프라를 개선하는 방안도 함께 필요하다. 이에 플랫폼별 수익 구조와 과세 기준을 정리한 안내자료, 사례 중심 가이드라인, 월별 정산자료를 신고서식에 맞게 정리할 수 있는 표준 안내 템플릿 등이 필요하다는 제언이 나왔다.
