

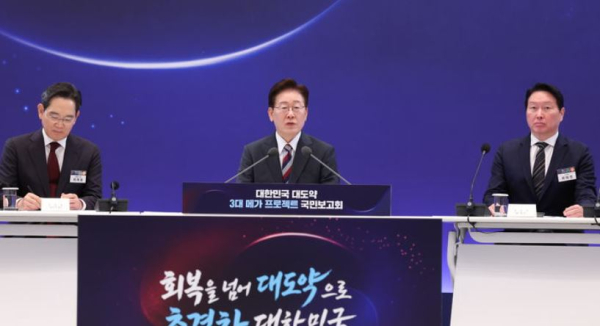
삼성과 SK가 나란히 수천조 원 규모의 중장기 투자 계획을 공개했다. 지난 29일 청와대 영빈관에서 이재명 대통령 주재로 열린 '대한민국 대도약 3대 메가프로젝트 국민보고회'에서 이재용 삼성전자 회장과 최태원 SK 회장은 각각의 투자 로드맵을 직접 발표했다.
두 그룹 합산 투자 규모만 4755조원에 달한다. 두 그룹 모두 반도체·AI 인프라를 축으로 삼되, 접근 방식과 강조점에서는 뚜렷한 차이를 보였다.
삼성, 제조 클러스터 전국 확산…총 2655조 투자
삼성은 이날 국내에 총 2655조원을 투자하겠다고 밝혔다. 평택·용인 반도체 클러스터 등 기존 거점에 2030조원을 쏟아붓는 동시에, 호남·충청·영남 등 비수도권에 625조원을 새롭게 배치한다는 계획이다.
투자의 핵심 축은 반도체다. 삼성은 광주에 신규 반도체 팹(Fab) 건설을 추진한다. 기흥·화성, 평택, 용인에 이은 차기 반도체 클러스터를 당초 예정보다 앞당겨 조성해야 할 상황이라는 게 삼성의 판단이다. 전력·용수·인력 확보 등 조건을 갖춘 광주를 후보지로 삼아, 수도권과 함께 국내 반도체 산업을 이끄는 양대 클러스터 체제를 구축한다는 구상이다. 호남 전체 투자 규모는 425조원(반도체 400조원)에 달한다.
충청권에는 140조원이 투입된다. 천안·온양에는 삼성전자의 최첨단 HBM(고대역폭메모리) 팹이 들어서고(56조원), 아산에는 삼성디스플레이가 폴더블 스마트폰용 디스플레이와 마이크로 디스플레이 생산 기지를 건설한다(67조원). 천안에는 삼성SDI 차세대 배터리 글로벌 마더 팩토리, 세종에는 삼성전기 AI 서버용 패키지 기판 라인이 각각 들어설 예정이다.
영남에는 60조원이 배정됐다. 구미에 삼성전자가 피지컬AI·휴머노이드 로봇 양산 라인을 구축하고, 울산에는 삼성SDI가 전고체 배터리 마더 팩토리를 조성한다. 부산 삼성전기(MLCC·패키지 기판), 거제 삼성중공업(고부가가치 선박 건조 거점)도 이번 계획에 포함됐다.
AI 인프라 측면에서는 삼성SDS가 주도하는 컨소시엄이 전남 해남 솔라시도에 소버린(sovereign) AI 데이터센터를 건립할 예정이다. 삼성은 이 데이터센터가 금융·국방·공공서비스의 AX(AI 전환) 지원과 산업 피지컬AI 거점 역할을 할 것으로 기대한다.
SK, 데이터센터 15GW·메모리 벨트 구축… 총 2100조 로드맵
SK는 AI 데이터센터와 메모리 반도체 생산 거점을 두 축으로 총 2100조원 규모의 중장기 전략을 내놨다. 데이터센터 인프라에 약 1000조원, SK하이닉스 반도체 생산 거점 확대에 1100조원이 각각 투입된다.
SK의 데이터센터 전략은 전국 15GW 규모를 목표로 단계적 확대를 추진한다. 우선 1단계로 5GW를 구축하고, 2035년까지 추가 10GW를 순차적으로 확대하는 방식이다. SK텔레콤을 주축으로 하며, 현재 AWS와 함께 울산에 AI 데이터센터를 건설 중이고 엔비디아와는 차세대 'AI 팩토리' 구축 계획도 발표한 상태다.
반도체 생산 거점은 용인-청주-서남권을 잇는 벨트 구조로 설계됐다. 당초 2045년 완공 예정이었던 용인 반도체 클러스터는 일정을 12년 앞당겨 2033년까지 4번째 팹 건설을 완료하는 것을 목표로 하며, 최종 투자 규모는 600조원에 이를 전망이다.
청주에는 낸드(NAND) 신규 팹 건설과 HBM 후공정 패키징 역량 강화에 약 100조원을 투입한다. 서남권에는 아직 부지가 확정되지 않았으나, 대규모 반도체 생산기지 추가 확보를 위해 약 400조원을 단계적으로 투입할 계획이다.
최태원 회장은 이날 "이제는 상품을 수출하는 것이 아니라 지능을 수출하는 시대로 가야 한다"며 SK가 만드는 AI 데이터센터가 로봇과 피지컬AI를 움직이는 심장 역할을 할 것이라고 강조했다.
제조 확장 vs 생태계 구축…전략 방향은 달라
두 그룹의 투자 방향은 모두 반도체와 AI를 중심으로 하고 있지만, 삼성은 제조 클러스터의 전국 분산 배치에 무게를 실었고, SK는 데이터센터라는 인프라 수요 창출을 앞세웠다.
삼성의 청사진은 반도체 팹→디스플레이→배터리→로봇으로 이어지는 제조 생태계의 지방 확산에 가깝다. 지역별로 그룹 계열사를 배치해 '클러스터 세트'를 구성하는 방식이다.
반면 SK의 그림은 데이터센터라는 수요 기반을 깔고 그 위에 메모리 공급망을 연결하는 구조다.
투자 대상 지역에서도 차이가 있다. 삼성은 광주를 중심으로 한 호남 반도체 클러스터에 집중적으로 공을 들인 반면, SK의 서남권 신규 거점은 아직 구체적 위치가 정해지지 않아 지자체 간 유치 경쟁이 본격화할 것으로 보인다.
<삼성 vs SK, 2026 국내 투자 비교>
| 구분 | 삼성 | SK |
|---|---|---|
| 총 투자 | 2655조원 | 2100조원 |
| 핵심 축 | 제조 클러스터 전국 확산 (반도체·디스플레이·배터리·로봇 팹) | AI 인프라 + 메모리 공급망 (데이터센터·반도체 생산벨트) |
| 반도체 | 2030조원 / 평택·용인 클러스터 + 광주 신규 팹(400조), 천안·온양 HBM 팹(56조) | 1100조원 / 용인 600조(2033년 조기 완공 목표), 청주 100조, 서남권 400조 |
| AI 데이터센터 | 해남 솔라시도 (삼성SDS 주도 컨소시엄, 소버린 AI 인프라 목적) | 약 1000조원 / 전국 15GW 단계 구축(SKT 주축), 1단계 5GW → 2035년 추가 10GW |
| 호남 | 425조원 / 광주 반도체 팹·해남 데이터센터·고창 물류센터 | 서남권 신규 팹 후보지, 약 400조 (부지 미확정) |
| 충청 | 140조원 / HBM 팹(56조)·디스플레이(67조)·배터리·기판 | 약 100조 / 청주 낸드 팹 + HBM 후공정 |
| 영남 | 60조원 / 구미 로봇·부산 MLCC·울산 전고체배터리·거제 선박 | 울산 AI 데이터센터 (AWS 협력, 2027년 가동 목표) |
| 배터리·소재 | 삼성SDI 전고체 배터리 마더 팩토리(울산), 차세대 배터리 마더 팩토리(천안) | 해당 없음 |
| 외부 파트너 | 정부·지자체 인센티브 협력 중심 | AWS·엔비디아 (AI 팩토리 공동 구축) |
| 전략 방향 | 제조 생태계 지방 분산, 계열사별 클러스터 세트 구성 | 수요 기반(데이터센터) 선구축 후 공급망 연결 |
