

퇴직연금 시장에는 수익률 1위 사업자를 앞세운 갈아타기 광고가 나오지만, 그냥 갈아타기만 해서 되는 일이 아니다.
금융감독원 통합연금포털 2026년 2분기 비교공시에서 43개사 수치를 데일리팝이 전수조사한 결과, 확정기여형(DC)에서 예금성 원리금보장 상품에서 사업자만 바뀌면 1.2%p 밖에 차이가 나지 않았다. 하지만 사업자를 그대로 두고 운용방법을 바꿨을 때는 51.5%p나 차이가 났다.
2026년 2분기 말 43개 퇴직연금 사업자의 적립금은 553조8779억원이다. 1분기 42개 사업자의 508조7326억원에서 45조1453억원 늘었다.
운용방법에 따른 차이가 가장 크게 벌어진 제도는 근로자가 직접 굴리는 DC다. 원리금비보장 상품의 1년 수익률은 53.33%, 예금성 원리금보장 상품은 2.67%로 집계됐다. 20배 차이가 난다.
특히 같은 사업자 안에서도 두 상품의 차이는 51.5%p에 달했다.
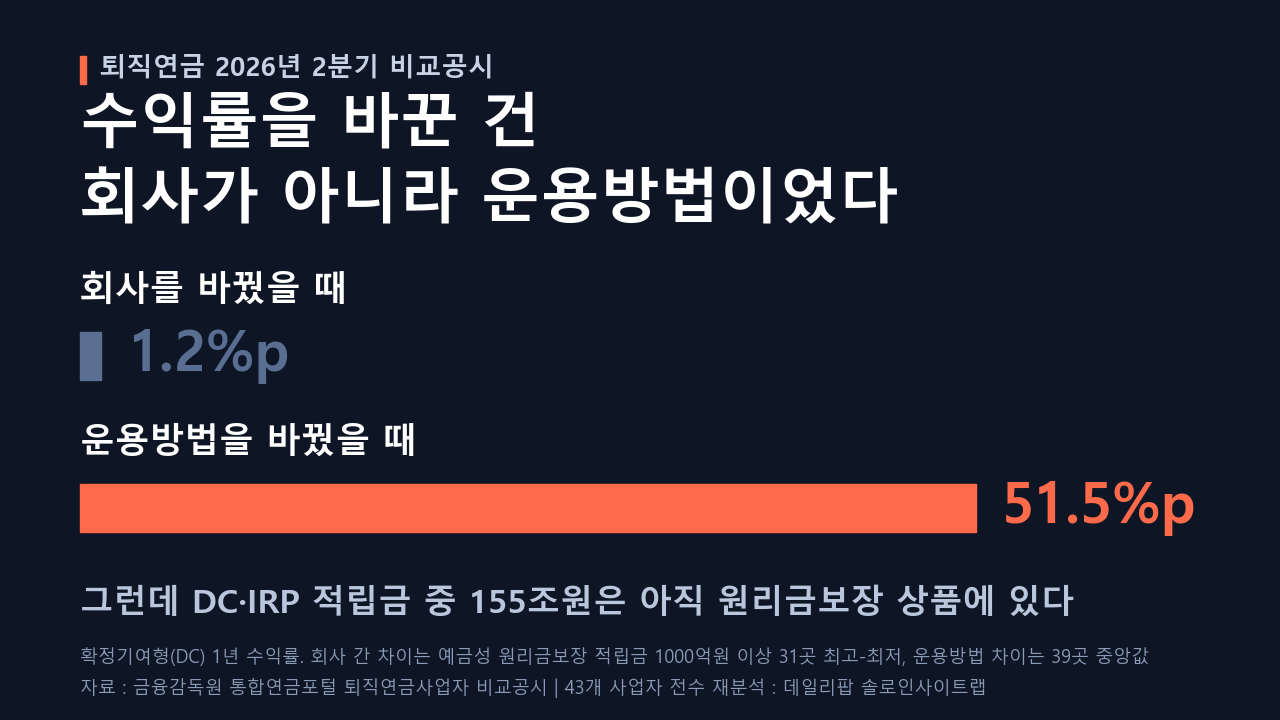
반면 예금성 원리금보장 상품만 놓고 사업자끼리 비교하면 차이가 1.2%p에 그쳤다. 적립금 1000억원 이상 사업자 가운데 최고가 아이비케이연금보험 3.55%, 최저가 신한은행 2.36%였다.
개인형 퇴직연금(IRP)도 비슷했다. 같은 사업자 안에서 두 상품의 차이는 46.9%p, 예금성 원리금보장 상품 안에서 사업자 간 차이는 3.0%p였다.
다만 원리금비보장 상품끼리 비교하면 사업자 간 차이가 32.0%p로 벌어졌다. 적립금 1000억원 이상 사업자 가운데 DC 수익률은 신영증권 34.10%에서 현대차증권 66.12%까지 나왔다.
갈아타기가 수익률로 이어지려면 운용방법이 먼저 비보장으로 바뀌어 있어야 한다.
근로자 운용분 절반은 '원리금보장'에 있다
2분기 말 DC 적립금 163조3367억원 가운데 원리금보장 상품은 83조3740억원으로 51.0%다. IRP는 166조3580억원 중 71조6740억원, 43.1%다.
근로자가 직접 굴리는 두 제도에서 155조480억원이 원리금보장 상품에 남아 있다. 이 가운데 대부분을 차지하는 예금성 상품의 1년 수익률은 2.59%였다.
10년으로 늘려도 8.23% 대 2.27%
20배는 최근 1년 수치다. 기간을 늘리면 폭은 줄어든다. DC 원리금비보장 상품의 수익률은 연환산 기준 3년 22.63%, 5년 11.51%, 10년 8.23%였다.
같은 기간 예금성 원리금보장 상품은 3.21%, 2.82%, 2.27%였다. 상대적으로 수익률이 줄어드는 투자 기간 10년으로 봐도 원리금보자 상품보다는 3.6배 차이 이상 이득이다.
