

소득 대비 임대료 비율 상승세 지속
정책금융 의존도 꾸준히 증가
임대료가 소득 대비 빠르게 높아지고 자가 마련 과정에서의 대출 의존도도 큰 폭으로 증가한 것으로 나타났다. 전월세 시장의 대출 수요 역시 지속적으로 확대되면서 소득만으로 주거비를 충당하기 어려운 구조가 통계로 확인됐다.
국토교통부와 보건복지부가 발간한 ‘통계로 보는 사회보장 2024’에 따르면 전국 가구의 월소득 대비 임대료 비율(RIR)은 2016년 평균 21.4%에서 2023년 22.7%로 상승했다. 같은 기간 수도권 평균 RIR은 24.6%에서 26.3%로 더 큰 폭으로 올랐다.
이는 전국적으로 임대료가 소득 증가보다 더 빠르게 오르고 있으며 특히 수도권에서는 소득의 4분의 1 이상이 주거비로 나가는 구조가 굳어지고 있다는 의미다. 임대료가 가처분소득을 잠식하는 비중이 높아질수록 소비 여력은 줄어들 수밖에 없다는 점에서 RIR 상승은 가계의 체감 부담을 반영하는 핵심 지표로 해석된다.
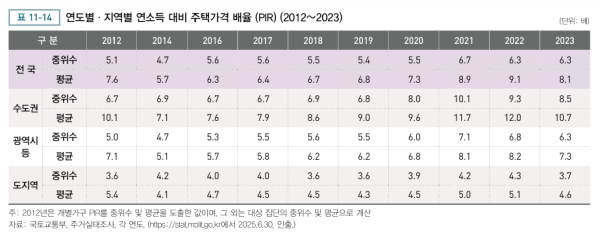
연소득 대비 주택가격(PIR)은 2012년 5.1배에서 2023년 6.3배로 늘었다. 이 기간 소득증가보다 주택가격 상승이 컸다는 의미로 주택 구입 부담이 장기적으로 확대된 흐름이 나타난다.
PIR은 무주택 서민의 주택구입 가능성을 파악하는 데 활용되는 지표로, 주택시장의 안정성이나 주택가격 수준을 이해하는 데 도움을 준다. PIR이 6.3배라는 것은 연봉을 한 푼도 쓰지 않고 6.3년간 모아야 집을 살 수 있다는 의미다.
주택구입·전월세 시장, 대출이 기본값으로
자가 마련 과정의 대출 의존도도 뚜렷하게 확대되는 추세다. 보고서에 따르면 주택도시기금 융자를 이용한 주택구입 가구는 2012년 1만4061가구에서 2024년 13만1950가구로 9배 가까이 늘었다.
이는 실수요자의 주택 구입이 대출 기반 구조로 전환됐다는 것을 의미한다. 특히 2013~2024년에도 매년 9만~10만 가구가 꾸준히 융자를 이용한 것으로 나타나 주택가격 상승과 소득 수준의 격차를 대출 의존을 통해 좁히고 있다는 것으로 읽을 수 있다.
건당 평균 융자금액도 같은 기간 8415만원에서 2억2681만원으로 약 2.7배 늘었다. 주택 구입 시 필요한 초기 자금 규모가 커졌고 그만큼 가계의 금융부담도 확대됐다는 점을 보여주는 수치다.
전월세대출 역시 완만하지만 장기적인 증가 흐름을 보였다.
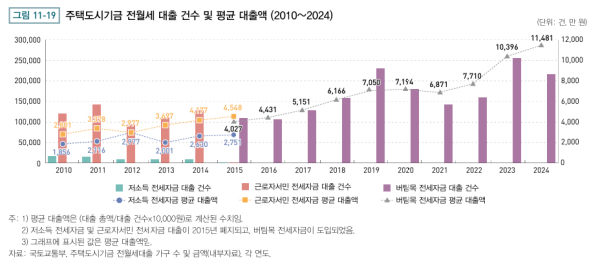
버팀목 전세자금대출을 포함한 주택도시기금 전월세대출 가구 수는 2010년 2801건에서 전반적인 증가 추세를 이어가 2018~2024년에는 5000~7000건 수준을 유지했다. 2024년 전월세대출 가구 수는 7710건으로 집계됐다. 전월세 거래량 변동과 무관하게 정책금융 의존이 지속되고 있음을 보여주는 대목이다.
버팀목 전세자금대출 평균 대출액은 2015년 4027만원에서 꾸준히 올라 2020년 7194만원에서 2021년 6871만원으로 잠시 주춤한 뒤 다시 2022년 7710만원으로 증가했다. 이후 2023년 1억396만원으로 급증해 지난해에는 1억1481만원으로 조사됐다. 10년간 2.8배가량 상승한 것이다.
