

1인가구 절반이 매달 월세 고지서를 받아들며 한숨을 쉰다. 하지만 2025년 부동산 정책에서 가장 기억에 남는 것은 '주택담보대출 한도 제한'이었다. 그 이유도 "언론에서 많이 다뤄서" 기억난다는 응답이 절반에 달했다.
정책이 도움이 돼서가 아니라, 미디어 노출 때문에 기억에 남았다는 것이다. 정책과 1인가구 현실 사이의 간극을 보여주는 단면이다.
데일리팝과 1인가구 뉴스레터 '혼삶레터'의 설문조사 결과, 응답자 291명 중 144명(49.5%)이 월세(반전세 포함)에 거주하고 있었다. 전세는 78명(26.8%), 자가는 61명(21.0%)이었다. 1인가구 절반 가량이 매달 월세를 내며 살고 있다는 의미다.
하지만 "2025년 부동산 정책 중 가장 기억에 남는 정책"을 묻는 질문에 186명(63.9%)이 '주택담보대출 한도 제한(15억 이하 주택 대출 6억 제한)'을 선택했다. 이 정책은 수도권과 규제지역에서 15억원 이하 주택을 구입할 때 최대 6억원까지만 대출을 허용하는 것이 골자다. 월세 거주자에게는 사실상 무관한 정책이다.
더 아이러니한 것은 이 정책이 기억에 남은 이유다. "위에서 선택한 정책이 기억에 남은 이유는 무엇인가"라는 질문에 143명(49.1%)이 "언론에서 많이 다뤄져서"를 선택했다. "실제로 도움이 됐기 때문에"는 7명(2.4%)에 불과했다.
더불어 "도움이 될 것 같았지만 체감은 약해서"가 57명(19.6%), "기대와 달리 실망스러웠기 때문에"가 46명(15.8%)이었다. 정책이 화제가 돼서 알게 됐지만, 실제로는 도움도 안 됐고 기대에도 못 미쳤다는 것이다.
A씨(31세, 월세 거주)는 "주담대 한도 제한이 뭔지는 알지만 나랑은 상관없는 얘기"라며 "월세 80만원 내는 것도 벅찬데, 15억짜리 집 사는 사람들 대출 막는 게 내 삶에 무슨 영향을 주나"라고 반문했다.
실제로 1인가구의 월평균 소비지출은 168만9000원으로, 주거비가 차지하는 비중이 18.4%에 달한다. 서울의 경우 원룸·투룸 월세가 평균 70만~90만원 수준으로, 1인가구 소득(월평균 약 285만원)의 25~30%를 차지하는 셈이다. KB부동산이 2025년 11월 발표한 자료에 따르면, 서울 아파트 평균 월세는 147만6000원으로 2016년 1월(90만5000원) 대비 63% 가량 상승했다.
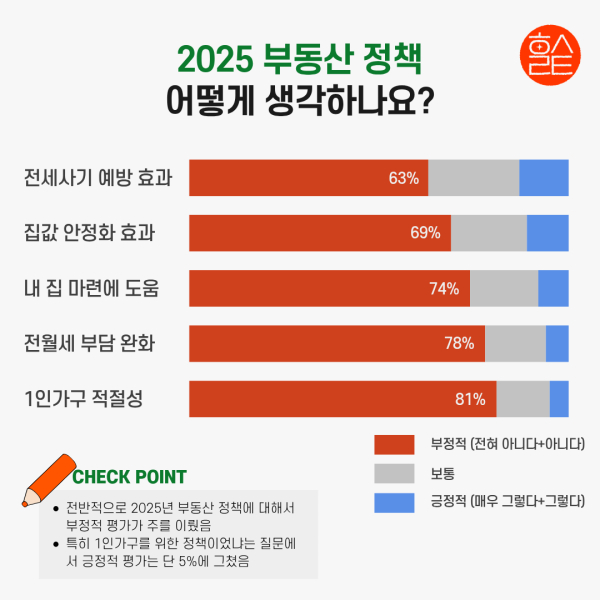
응답자들의 정책 효과에 대한 평가도 부정적이었다. "월세·전세 부담 완화에 도움이 됐다"는 항목에 '전혀 아니다'와 '아니다'를 선택한 응답자가 170명(58.4%)이었다. '그렇다'와 '매우 그렇다'는 24명(8.2%)에 그쳤다.
"내 집 마련에 도움이 됐다"는 항목은 더욱 냉정했다. 202명(69.4%)이 '전혀 아니다'와 '아니다'를 선택했다. '그렇다'와 '매우 그렇다'는 13명(4.5%)뿐이었다. 대출 규제 정책이 무주택자의 내집마련에는 오히려 장벽이 됐다는 평가다.
"집값 안정화에 도움이 됐다"는 항목 역시 187명(64.3%)이 부정했다. 정책의 핵심 목표였던 집값 안정화조차 1인가구는 체감하지 못한 것이다.
한국부동산원이 발표한 2025년 주간 아파트 가격 동향에 따르면, 서울 아파트 매매가격 연간 누계 상승률은 8.71%로 2006년 이후 19년 만에 가장 높은 상승세를 기록했다. KB부동산 기준으로는 10.09% 상승해 2021년 이후 최고치다. 특히 1인가구가 선호하는 중소형 아파트의 가격 상승률이 더 높았다. 대출 규제에도 불구하고 집값은 오히려 급등한 것이다.
월세 거주자들의 목소리는 더욱 직접적이었다. B씨(35세, 월세 거주)는 설문의 자유응답란에 "전월세 사는 세입자를 전혀 고려하지 않은 정책"이라고 썼다. C씨(42세, 월세 거주)는 "대출만 무조건 막으면 망한다"며 "전세는 사라지고 월세만 올랐다"고 지적했다.
주담대 한도 제한이나 LTV 규제는 다주택자를 겨냥한 정책인데, 오히려 무주택 1인가구의 내집마련을 더 어렵게 만들었다는 목소리다.
전세 거주자 역시 정책의 역효과를 호소했다. D씨(33세, 전세 거주)는 "전세가 사라지고 있어서 월세가 너무 많이 올랐다"며 "이사 가야 되는데 엄두가 안 난다"고 토로했다. 전세사기 예방을 명분으로 한 규제가 오히려 전세 물건 자체를 줄여 세입자를 어렵게 만들었다는 것이다.
부동산R114의 2025년 4분기 보고서에 따르면, 서울 지역 전세 매물은 전년 동기 대비 23.7% 감소했다. 반면 월세 매물은 18.4% 증가했다. 집주인들이 전세보증금 반환 부담과 전세사기 연루 리스크를 피하기 위해 전세를 월세로 전환하고 있는 것이다. 부동산 빅데이터플랫폼 아실에 따르면 서울 전월세 매물은 2025년 12월 초 기준 4만3668건으로, 한 달 전(4만5770건) 대비 4.6% 감소했다.
실제로 "전세 사기를 없애는 데 도움이 됐다"는 항목에도 '전혀 아니다'와 '아니다'가 150명(51.5%)으로 절반을 넘었다. 전세사기 예방 정책조차 체감 효과가 없었다는 평가다.
국토교통부 자료에 따르면 2025년 한 해 동안 전세사기 피해 신고 건수는 여전히 높은 수준을 유지하고 있다. 전세보증금반환보증 가입률은 상승했지만 여전히 절반에 미치지 못하는 실정이다.
한국개발연구원(KDI)이 2025년 11월 발표한 보고서는 "현행 주택정책이 주택 소유자와 고소득층 중심으로 설계돼 있어, 월세 거주 1인가구의 주거비 부담 완화에는 한계가 있다"고 분석했다. 보고서는 "월세 세액공제 확대, 주거급여 현실화, 공공임대주택 공급 확대 등 직접적인 월세 부담 경감 정책이 필요하다"고 제언했다.
2025년 부동산 정책은 '서민 주거 안정'을 목표로 내세웠다. 하지만 1인가구 절반인 월세 거주자들에게는 '남의 얘기'였고, 나머지 절반에게는 '기대와 달랐거나' '오히려 역효과'를 낸 정책이었다. 정책은 있었지만, 타깃은 빗나갔다.
한편 통계청에 따르면 2024년 기준 전국 1인가구는 전체 가구의 36.1%를 차지한다. 1인가구 중 취업가구는 510만 가구로 전년보다 42만6000 가구 증가했다. 2024년 1인가구의 연간 소득은 3423만원으로 전년 대비 6.2% 증가했지만, 이는 전체 가구 평균 소득(7427만원)의 46.1% 수준에 불과하다.
