

50대 이하 엘리트 직장인의 약진…‘저축’으로 쌓고 ‘금융’으로 굴리다
대한민국 자산 시장의 주역이 교체되고 있다. 과거 부의 상징이 세습 자산가나 대형 사업가였다면, 2026년 현재 가장 주목받는 집단은 ‘K-에밀리(K-EMILLI, Korea Everywhere Millionaires)’다.
하나금융연구소가 명명한 이들은 최근 10년 내 금융자산 10억원 이상을 확보한 50대 이하의 자산가들을 의미한다. 이들은 우리 주변 어디에나 있을 법한 평범한 외형을 지녔지만, 내부적으로는 치밀한 자산 관리 전략을 실행해 온 ‘일상 속 백만장자’다.
K-에밀리의 인구통계학적 특성은 기존 부자들과 확연히 대조된다.
기업 경영자 비중이 압도적인 전통적 부자층과 달리, K-에밀리는 회사원과 공무원 등 근로소득자 비중이 30%에 달한다. 이들의 41%는 대학원 졸업 이상의 고학력자로, 주로 대기업이나 공공기관의 핵심 인력으로 활동하는 엘리트 집단이 주축이다. 거주 형태 또한 화려한 저택보다는 서울 및 수도권의 30평형대 아파트를 선호하며 실용적인 주거 문화를 유지한다.
이들이 부를 일궈낸 첫 번째 단추는 ‘성실한 축적’이었다. K-에밀리가 부의 궤도에 오르기 위해 설정한 평균 종잣돈 규모는 8억5000만원이다. 주목할 점은 이 자금을 마련한 핵심 수단이 ‘저축’(45%)이었다는 사실이다.
유행하는 급등주나 가상화폐에 의존하기보다, 근로소득을 바탕으로 한 꾸준한 저축을 통해 투자 체력을 기른 것이다.
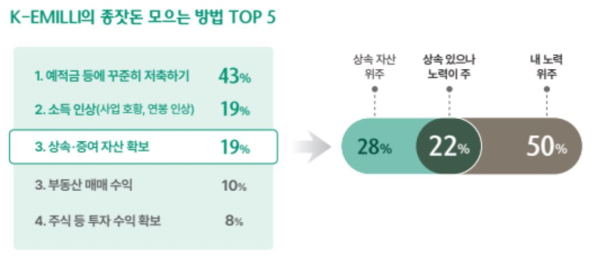
실제로 이들의 가구당 연평균 소득은 약 5억원에 달하며, 근로소득 외에도 재산·사업·기타 소득 등 평균 2.6개의 소득 파이프라인을 구축해 자산 증식 속도를 높였다.
부의 형성 경로에 대한 자부심도 강하다. K-에밀리의 72%는 현재의 자산이 상속이나 증여가 아닌 ‘본인의 노력’으로 이루어진 것이라고 답했다. 이는 한국 사회에서 ‘개천에서 용 나기’가 어려워졌다는 통념을 깨는 결과다.
이들은 종잣돈 마련 이후 부동산보다는 금융 자산의 비중을 높이며 자산을 증식했다. 특히 해외 주식 투자 비중이 일반 부자보다 1.2배 높을 만큼 글로벌 시장의 기회를 포착하는 데 능숙한 것으로 나타났다.
신흥 부자인 K-에밀리는 자본주의 시스템을 가장 잘 이해하고 활용하는 집단이다. 이들은 근로소득을 자본소득으로 전환하는 과정에서 철저한 자기 통제와 공부를 병행이 뒤따랐다.
2026년 대한민국 자산 시장에서 이들의 영향력은 단순한 부의 소유를 넘어, 합리적이고 전략적인 투자 모델의 표준으로 자리 잡고 있다.
