

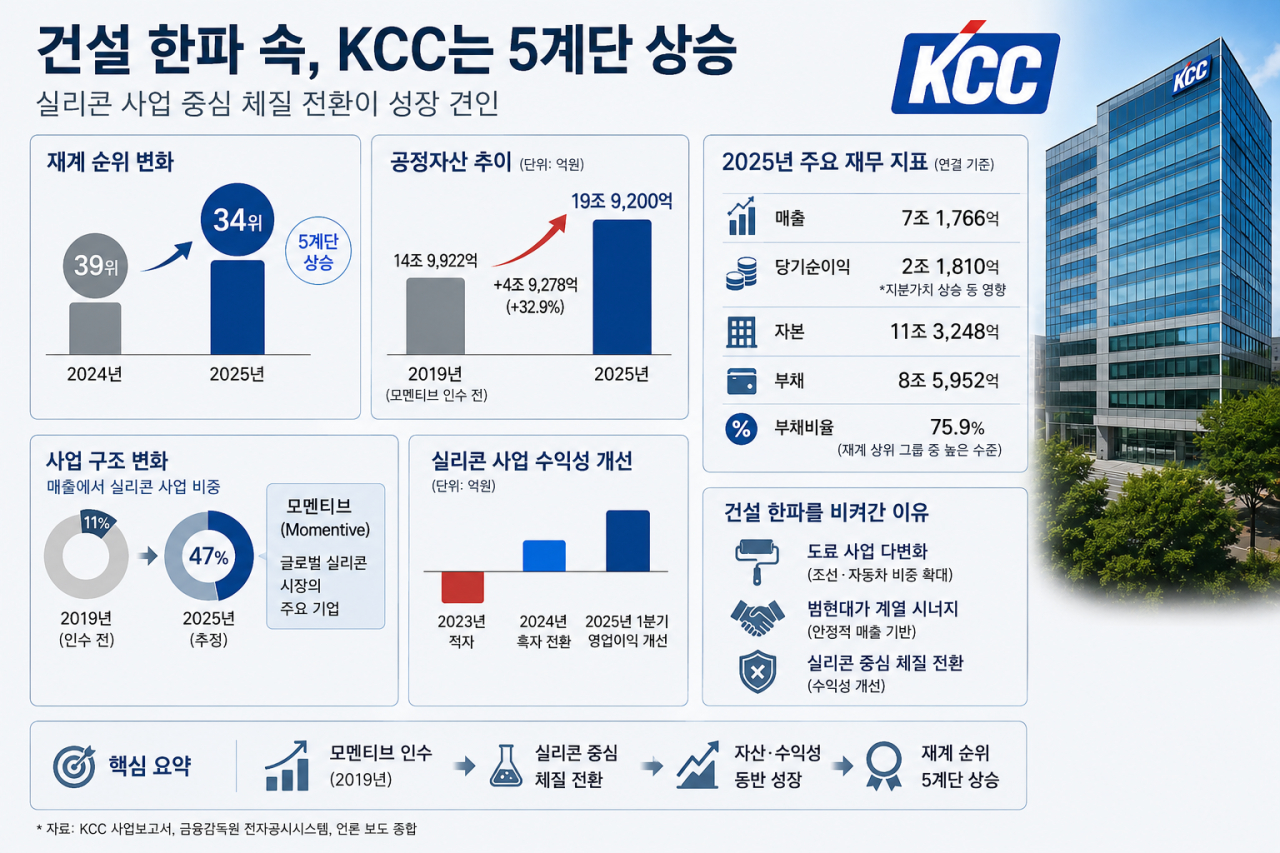
KCC가 재계 순위에서 5계단 상승했다. 지난해 39위였던 순위는 올해 34위까지 올라섰다. 건설 경기 침체로 주요 건설·자재 기업들이 줄줄이 뒷걸음친 것과는 대비되는 흐름이다. 변화의 중심에는 2019년 인수한 글로벌 실리콘 기업 모멘티브가 있다.
자산 5조 가까이 늘어…조용하지만 강한 성장
KCC의 공정자산은 14조9922억원에서 19조9200억원으로 4조9278억원 증가했다. 증가율로는 32.9%에 달한다. 계열사는 13개에서 14개로 1개 늘어나는 데 그쳤다. 신규 편입된 곳도 ㈜호두나무 한 곳뿐이다. 대규모 인수합병이나 공격적인 계열 확장 없이 이뤄낸 성장이라는 점에서 의미가 크다.
KCC의 2025년 기준 매출은 7조1766억원, 순이익은 2조1810억원이다. 전체 자산 19조9200억원 가운데 자본은 11조3248억원, 부채는 8조5952억원으로 집계됐다. 부채비율은 75.9% 수준으로, 재계 상위 그룹 가운데서도 재무 안정성이 비교적 높은 편에 속한다.
건자재 기업에서 글로벌 실리콘 기업으로
KCC의 체질 변화를 이끈 건 모멘티브 인수였다. KCC는 원래 건축자재와 도료 중심의 기업이었다. 하지만 2019년 미국의 모멘티브 퍼포먼스 머티리얼즈를 인수하면서 사업 구조가 완전히 달라졌다.
모멘티브는 다우듀폰, 바커와 함께 세계 3대 실리콘 기업으로 꼽힌다. 인수 이전 KCC 전체 매출에서 실리콘 사업 비중은 11%에 불과했지만, 인수 이후에는 47%까지 확대됐다. 사실상 실리콘이 그룹의 핵심 사업으로 자리 잡은 셈이다.
실리콘 사업은 2023년 833억원의 영업손실을 기록하며 우려를 낳기도 했다. 그러나 2024년에는 729억원 흑자로 돌아섰다. 전기차·반도체·의료 산업 등 고부가가치 분야 수요가 확대되면서 스페셜티 실리콘 제품 중심으로 수익성이 개선된 영향이다. 실제로 2025년 1분기 영업이익은 전년 동기 대비 275.7% 급증하며 회복세를 본격화했다.
건설 침체 속에서도 버틴 이유
KCC의 기존 주력 사업인 건자재 부문은 건설 경기 침체의 영향을 피하지 못했다. 국내 착공 물량이 2023년부터 급감했고, 그 여파는 2025년까지 이어졌다.
그럼에도 KCC 전체 실적이 비교적 안정적인 흐름을 유지한 데에는 도료 사업의 역할이 컸다. KCC 도료는 건축용뿐 아니라 조선·자동차용 비중도 높다. 최근 조선업과 자동차 산업이 호황을 맞으면서 건자재 부문의 부진을 상당 부분 상쇄했다.
범현대가 계열이라는 점도 강점으로 작용했다. 현대자동차와 HD현대중공업 등과의 안정적인 거래 구조가 실적 방어막 역할을 했다는 평가다.
'무리한 인수'라던 베팅, 6년 만에 결실
KCC의 동일인은 정몽진 회장이다. 그는 KCC 창업주인 고 정상영 명예회장의 장남이자, 현대그룹 창업주 고 정주영 회장의 조카다.
2019년 모멘티브 인수 당시 시장의 시선은 엇갈렸다. 컨소시엄 전체 인수금액이 약 30억달러(당시 약 3조5000억원)에 달하면서 '무리한 베팅'이라는 평가도 적지 않았다.
하지만 6년이 지난 지금, 실리콘 사업은 KCC의 핵심 성장축으로 자리 잡았다. 재계 순위 역시 39위에서 34위로 상승했다. 건설 경기 침체 속에서도 자산과 순이익이 동시에 성장한 기업집단은 많지 않다는 점에서, KCC의 변화는 더욱 눈에 띈다.
