

"분명히 이번 달에 야근도 엄청 했는데, 월급날 딱 하루 지나니까 통장이 또 텅 비었어. 내가 뭘 그렇게 쓴 거지?"
서울 마포구에 혼자 사는 30대 직장인 A씨의 이야기다. 월 실수령액은 250만원대. 적지 않다. 그런데 매달 25일이면 어김없이 잔고는 손에 꼽을 만큼 줄어 있다.
그는 술을 자주 마시지도, 명품을 사지도 않는다. 하지만 통장은 매달 텅 비어 있다. 대체 돈은 어디로 가는 걸까.
■ 소득은 올랐는데, 근로소득이 아니다
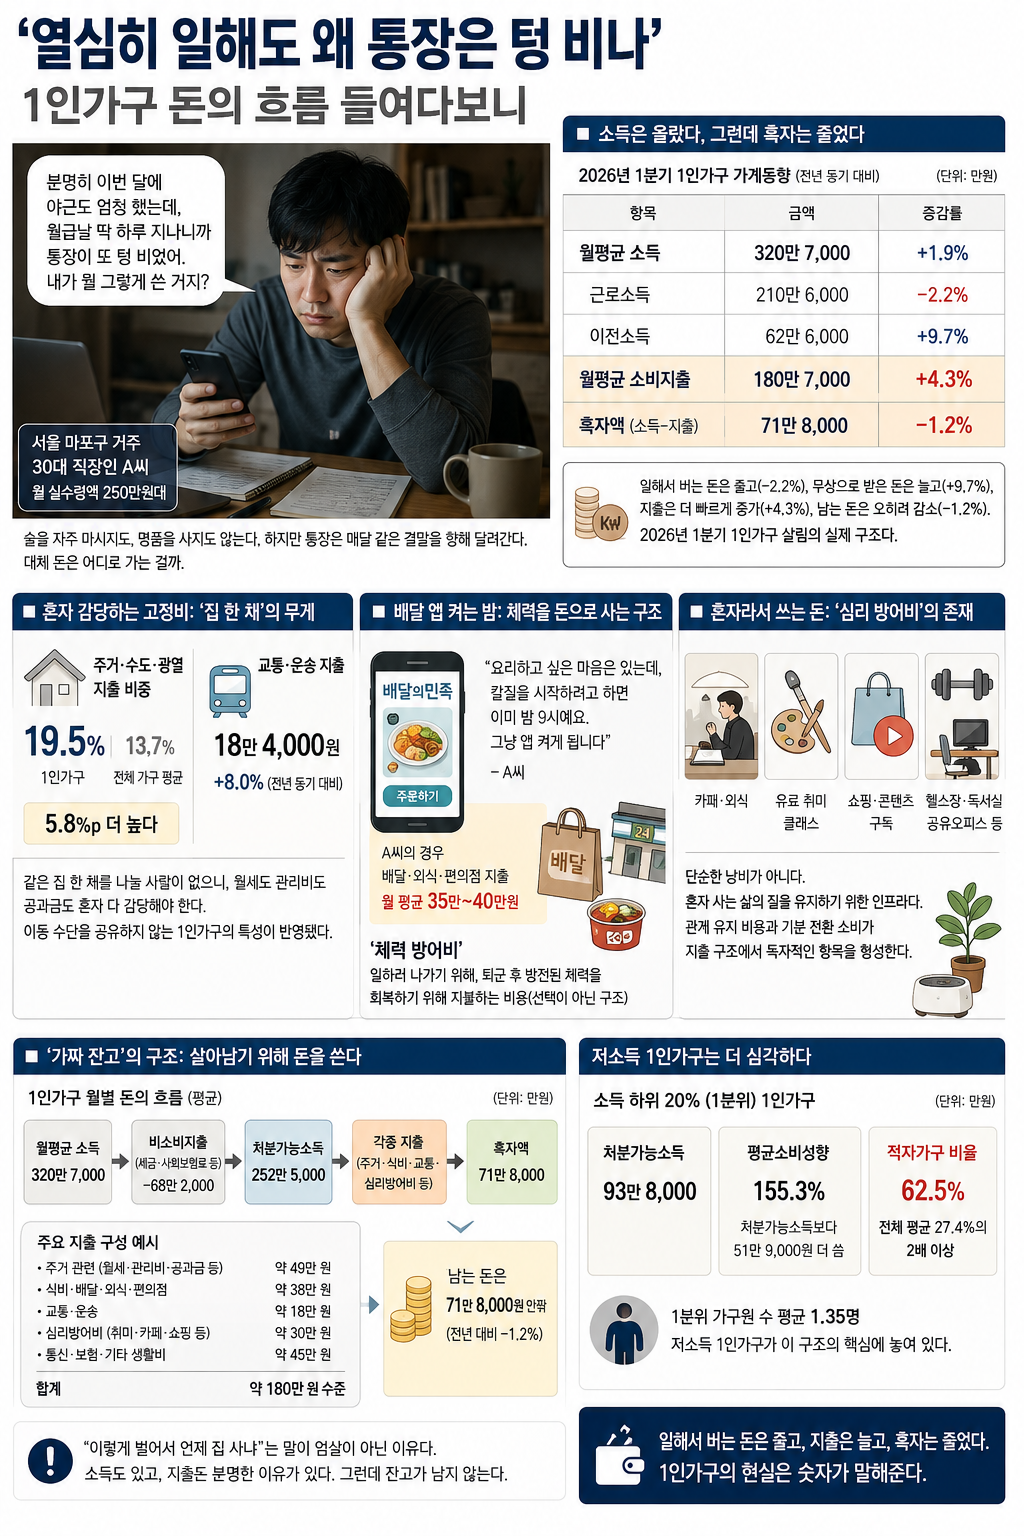
국가데이터처가 5월 28일 발표한 '2026년 1분기 가계동향조사 결과'에 따르면 1인가구의 월평균 소득은 320만7000원으로 전년 동기 대비 1.9% 증가했다.
그런데 같은 기간 월평균 소비지출은 180만7000원으로 4.3% 늘었다. 소득 증가 속도(1.9%)의 두 배를 훌쩍 넘는 속도로 지출이 불어난 것이다. 결과적으로 흑자액은 71만8000원으로 오히려 1.2% 줄었다. 버는 돈은 늘었는데 남는 돈은 줄었다는 뜻이다.
더 뼈아픈 대목이 있다. 소득 구성을 들여다보면 근로소득은 210만6000원으로 전년보다 2.2% 감소했다. 대신 이전소득(62만6000원, +9.7%)이 소득 증가를 이끌었다. 이전소득은 내가 일해서 번 돈이 아니라 정부 지원 등 무상으로 받은 돈이다. 일해서 버는 돈은 줄고, 지출은 늘고, 흑자는 줄었다. 이것이 2026년 1분기 1인가구 살림의 실제 구조다.
■ 혼자 감당하는 고정비: '집 한 채'의 무게
지출이 이렇게 빠르게 늘어나는 이유는 무엇일까. 구조를 들여다보면 답이 나온다.
1인가구의 소비지출에서 주거·수도·광열 비중은 약 19.5%다. 전체 가구 평균(13.7%)보다 5.8%포인트 높다. 같은 집 한 채를 나눠 낼 사람이 없으니, 월세도 관리비도 공과금도 혼자 다 감당해야 한다. 수치가 이를 그대로 보여준다.
교통·운송 지출도 18만4000원으로 8.0% 늘었다. 이동 수단을 누군가와 공유하지 않는 1인가구의 특성이 반영된 수치다.
하지만 아직 밥 한 끼도 먹기 전이다.
■ 배달 앱 켜는 밤: 체력을 돈으로 사는 구조
퇴근하고 냉장고를 열었을 때 뭔가를 꺼내 요리할 에너지가 남아 있는 1인가구는 많지 않다. 1인분 재료를 사고, 남은 식재료를 처리하는 일은 생각보다 비효율적이고 피로하다.
결국 배달 앱을 켠다. 배달비는 온전히 혼자 낸다. 최소 주문금액도 혼자 채워야 한다.
"요리하고 싶은 마음은 있는데, 칼질을 시작하려고 하면 이미 밤 9시예요. 그냥 앱 켜게 됩니다"
A씨의 경우 배달·외식·편의점 지출이 한 달 평균 35만~40만 원이다.
이른바 '체력 방어비'다. 일하러 나가기 위해, 그리고 퇴근 후 방전된 체력을 회복하기 위해 지불하는 비용이다. 맞벌이 부부의 육아 외주화 비용과 메커니즘이 정확히 같다. 선택이 아니라 구조다.
■ 혼자라서 쓰는 돈: '심리 방어비'의 존재
주말 오후, 혼자 집에 있으면 우울하니까 카페를 전전한다. 외롭지 않기 위해 유료 취미 클래스를 등록한다. 스트레스를 해소하기 위해 쇼핑 앱을 켠다.
이를 단순한 낭비로 볼 수 없다. 혼자 사는 삶의 질을 유지하기 위한 인프라다. 헬스장, 독서실, 공유 오피스, 소형 가전, 반려식물. 다인 가구라면 자연스럽게 분담되거나 생략될 항목들이 1인가구에게는 개인이 전액 부담하는 필수 지출로 전환된다.
1인가구의 사회적 고립감이 다인 가구에 비해 높고, 이를 해소하기 위한 관계 유지 비용과 기분 전환 소비가 지출 구조에서 독자적인 항목을 형성한다는 점은 복수의 연구에서 지적되어 왔다.
■ '가짜 잔고'의 구조: 살아남기 위해 돈을 쓴다
이렇게 흘러간 돈을 역산해 보면 구조가 보인다.
월평균 소득 320만7000원에서 세금·사회보험료 등 비소비지출을 빼면 처분가능소득은 252만5000원이다. 여기서 주거 관련 고정비, 식비·배달, 교통, 심리방어비 등을 빼고 나면 남는 건 71만8000원 안팎의 흑자다. 그나마 이 흑자도 전년보다 줄었다.
저소득 1인가구는 더 심각하다. 소득 하위 20%(1분위) 가구의 평균소비성향은 155.3%로, 처분가능소득 93만8000원보다 51만9000원을 더 쓴다. 적자가구 비율은 62.5%로 전체 평균(27.4%)의 두 배를 넘는다.
1분위 가구원 수 평균이 1.35명이라는 점을 감안하면, 저소득 1인가구가 이 구조의 핵심에 놓여 있다는 것을 알 수 있다.
"이렇게 벌어서 언제 집 사냐"는 말이 엄살이 아닌 이유다. 소득도 있고, 지출도 분명한 이유가 있다. 그런데 잔고가 남지 않는다.
