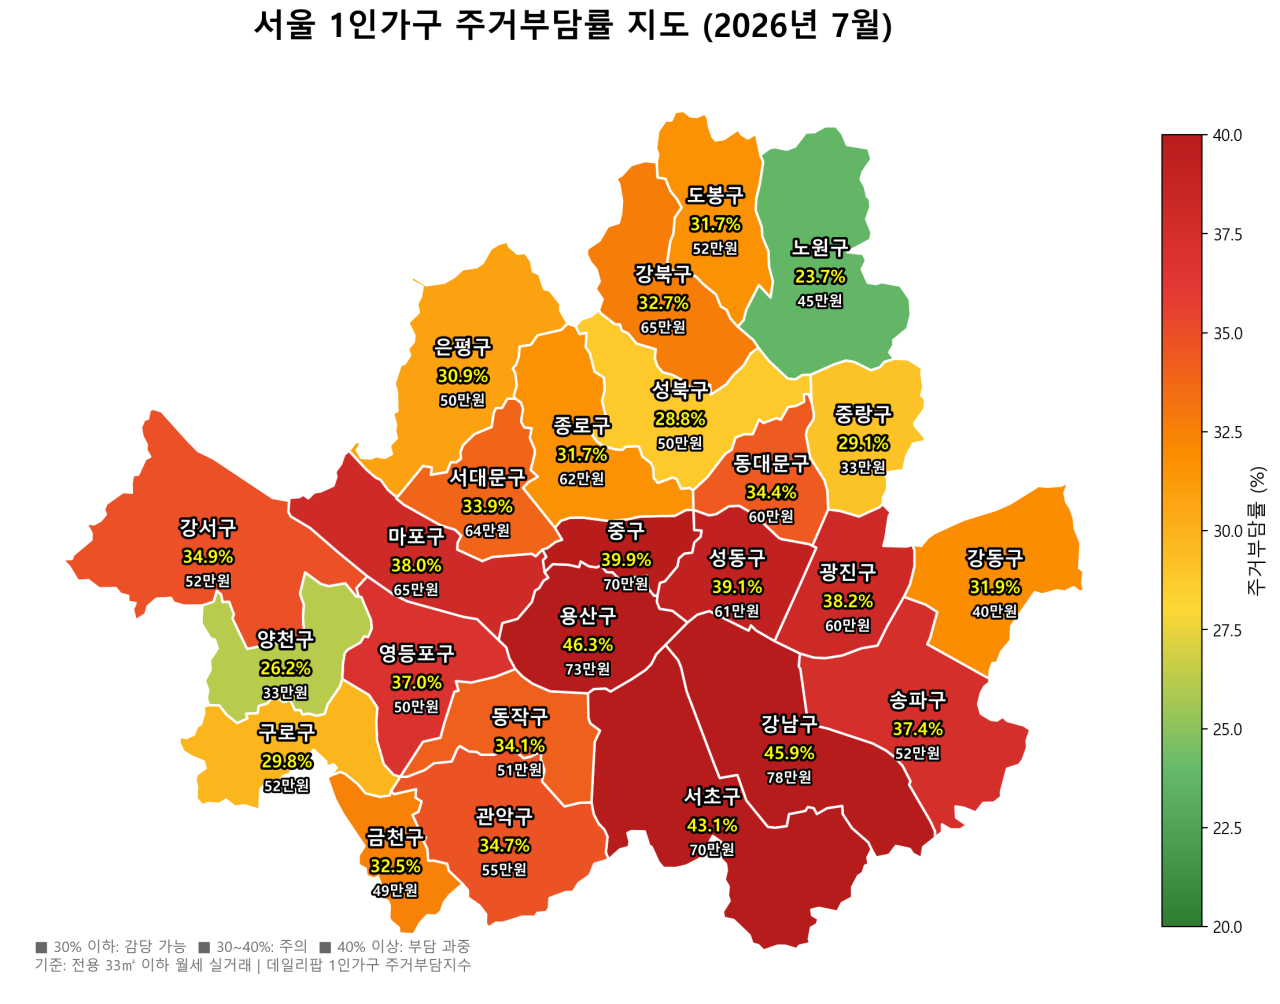
청년층 1인 가구가 주로 거주하는 소형 주택 시장에서 매매 및 전세 가격 상승과 금융 비용 부담이 겹치며 주거 불안이 심화하고 있다.
한국부동산원이 발표한 '2026년 7월 전국주택가격동향조사'에 따르면 전국 주택종합 매매가격지수는 전월 대비 0.35%, 전세가격지수는 0.38% 오르며 오름세를 이어갔다. 수도권은 매매 0.72%, 서울은 매매 1.09%로 상승 폭이 두드러졌고 서울 전세가격지수도 1.03% 뛰었다.
반면 지방은 매매 0.01% 상승에 그쳐 지역별 온도 차가 뚜렷했다. 청년 1인 가구가 몰려 있는 강북권 소형 단지에서는 상승세가 특히 가팔랐다. 서울 자치구 중 전세 상승률 1위는 노원구(1.69%), 2위는 성북구(1.48%)로 나란히 강북권에 이름을 올렸는데, 학군 수요와 대단지가 몰린 지역일수록 상승 폭이 두드러졌다는 공통점이 있다. 임차 수요가 몰리는 역세권·소형 평형 매물이 마르면서 가격 상승을 더 밀어 올리는 구조다.
금융 시장의 금리 변동도 주거비 부담을 키우는 요인이다. 한국은행은 지난 7월 16일 기준금리를 2.50%에서 2.75%로 올렸는데 3년9개월 만의 인상이었고, 8월 27일에는 다시 2.75%에서 3.00%로 인상하며 두 차례 연속 금리를 끌어올렸다. 반도체 수출 호황에 따른 예상보다 강한 경기 흐름과 물가 상승 압력이 배경으로 꼽힌다.
이에 따라 신규 취급액 기준 주택담보대출 평균 금리는 4.48%까지 올라 2년8개월 만에 가장 높은 수준을 기록했고, 전세자금대출 금리도 4.19%로 함께 올랐다. 대출을 통해 전세 자금을 마련한 청년층 1인 가구의 이자 상환액이 늘어났으며, 일부는 월세나 반전세 형태로 전환하며 추가적인 월 고정 지출을 떠안고 있다.
자산 형성 단계에 있는 2030세대 단신 가구는 소득 대비 주거비 지출 비중이 가파르게 상승하는 구조적 위험에 노출돼 있다. 가구원이 한 명뿐이라 월세·보증금·관리비를 온전히 혼자 감당해야 하는 구조적 특성상 다인 가구보다 부담이 클 수밖에 없다.
주거비 부담 증가는 청년층의 가처분 소득을 줄여 자산 축적을 방해하고, 주거 상향 이동을 제약하는 요인으로 작동한다.
이에 정부도 청년 주거비 부담을 낮추기 위한 대책을 손보고 있다. 국토교통부는 내년도(2027년) 예산안에서 공적주택 공급 규모를 올해보다 12% 이상 늘려 21만8000호(공공임대 17만2000호, 공공분양 3만4000호, 공공지원 민간임대 1만2000호)로 확대하기로 했다.
청년월세 한시 특별지원도 올해부터 상시 신청 제도로 전환되면서 월 최대 20만원, 최장 24개월(총 480만원)까지 지원받을 수 있게 됐고, 관련 예산도 내년 1300억원에서 2319억원으로 늘어난다. 다만 이런 지원책이 대출 금리 상승과 전세가 급등 속도를 따라잡기에는 역부족이라는 지적도 나온다.
정책 대출 금리 안정화 조치와 함께 청년층 대상 공공임대주택 공급 및 월세 지원 사업의 실효성을 더 높여야 한다는 목소리가 커지는 이유다.