

대한민국 전체 가구의 셋 중 하나 이상이 1인 가구다. 국내 1인 가구는 804만5000 가구로 전체 가구의 36.1%를 차지하고 있다.
1인 가구 비중은 2015년 27.2%에서 2020년 31.7%로 올랐고, 불과 4년 만에 다시 4%포인트 넘게 뛰었다.
연령대별로 보면 70세 이상이 19.8%로 가장 많았고, 29세 이하 17.8%, 60대 17.6%, 30대 17.4%가 뒤를 이었다. 청년의 비혼·만혼, 중장년의 이혼, 노년의 사별이 동시에 작용하면서 전 연령에 고르게 퍼진 결과다.
지역별로는 경기 지역이 177만5000 가구로 가장 많았다. 전체 1인가구의 22.1%를 차지한다. 다음으로 서울이 166만1000 가구(20.6%), 부산이 54만8000 가구(6.8%)로 뒤를 이었다. 국가데이터처는 2030년 1인가구가 901만6000 가구까지 늘어날 것으로 내다봤다. 앞으로 100만 가구가 더 생긴다는 전망이다.
가구 구조가 바뀌자 유통도 반응하고 있다. 4인 가족 기준으로 짜였던 진열대가 1인 소비자 중심으로 재편되고 있다. 핵심은 '소포장'과 '조각 판매'다.
편의점 CU에 따르면 소포장 상품 매출은 2024년 전년 대비 20.4%, 2025년 18.5% 늘었고, 2026년 1~4월에는 26.2% 증가하며 증가 폭이 더 가팔라졌다. 1인가구가 한 번에 다 먹지 못하는 대용량 대신, 적은 양을 자주 사는 소비 패턴이 자리 잡은 결과다. 양파 한 망 대신 반 개, 두부 한 모 대신 4분의 1쪽이 팔리는 식이다.
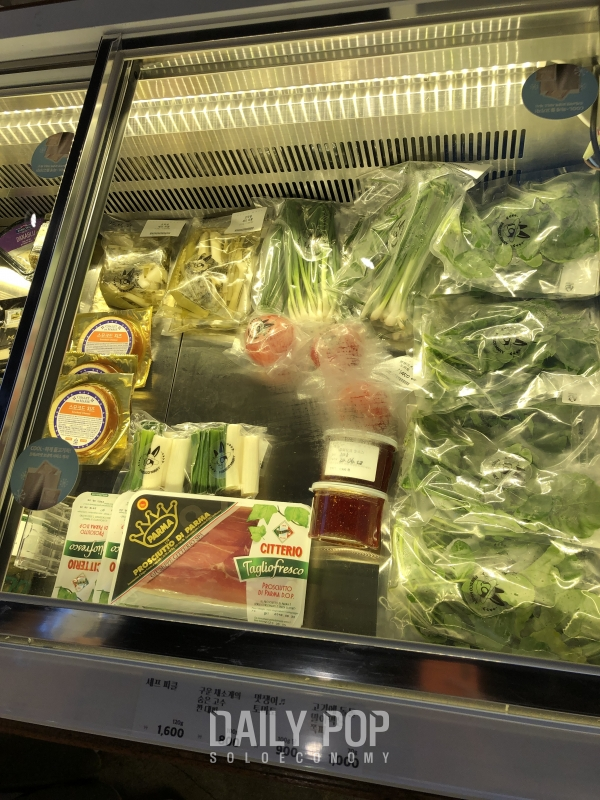
특히 과일 매대의 변화가 특히 두드러진다. 롯데마트에 따르면 2025년 6월부터 2026년 5월까지 1년간 조각수박 매출은 전년 대비 111.3% 늘었다. 커팅과일은 63.4%, 프리미엄·상생과일도 각각 20% 증가했다. 통째로 사면 다 먹기 전에 상하는 과일을, 잘라 파는 형태로 바꿔 공략한 전략이 통한 것이다.
반면 1인가구의 대표 채널로 꼽혔던 편의점은 성장 둔화에 직면했다. 대한상공회의소는 2026년 편의점 시장 성장률을 0.1%로 전망했다. 사실상 정체다. 점포 수가 5만개를 넘어서며 포화에 이른 데다, 고물가로 소비자가 지갑을 닫은 영향으로 풀이된다.
구매 지표도 꺾였다. '오픈서베이 편의점 트렌드 리포트 2026'에서 편의점 구매 경험률은 2022년 88.8%에서 2026년 83.1%로 떨어졌다. 월평균 방문 횟수도 같은 기간 10.7회에서 8.5회로 줄었다. 다만 1회 지출액은 7589원에서 7813원으로 소폭 늘어, '적게 가되 한 번에 더 쓰는' 흐름이 나타났다.
가까워서 자주 들르던 편의점은 방문 빈도가 줄고, 한 번에 장을 보는 대형마트는 소포장으로 1인 객단가를 끌어올렸다.
전문가들은 이 흐름이 일시적 유행이 아니라고 본다. 1인가구 비중이 계속 오르는 한, 소포장·간편식·조각 판매는 선택이 아니라 기본 진열 전략이 될 것이라는 분석이다. 신선식품의 소포장화, 가정간편식(HMR)의 1인분 규격화가 이미 빠르게 진행되고 있다.
소비 단위가 작아지면서 가격 표시 방식도 달라지고 있다. 같은 상품이라도 '100g당 가격'을 함께 내거는 매장이 늘었다. 소량을 사는 1인 소비자가 단위당 가격을 비교해 구매하는 경향이 강해졌기 때문이다. 묶음 할인 중심의 판촉이 낱개·소량 할인으로 옮겨가는 변화도 같은 맥락이다.
한편 소비 시장이 먼저 움직인 만큼 제도의 보폭도 빨라져야 한다는 목소리가 나온다.
1인가구는 더 이상 틈새 시장이 아니다. 전체 가구의 36%를 넘어선 거대 소비층이다. 더불어 1인가구가 편리하게 이용할 수 있는 상품은 핵개인화 시대에 접어들면서, 다른 가구도 마찬가지로 편하게 사용할 수 있는 상품이 됐다.
이에 1인가구에게 편리한 상품을 어떻게 사느냐에 따라, 매대의 풍경과 유통가의 성적표가 함께 바뀌고 있다.
