

1인가구의 돈은 예금통장에서 주식 계좌로 빠르게 옮겨가고 있다. 그런데 이 움직임을 이끄는 건 전문가 상담이 아니라 스스로 세운 계획이다. 자산관리도, 그 성과에 대한 책임도 결국 혼자 짊어지는 구조다.
KB금융지주 경영연구소의 '2026 한국 1인가구 보고서'에 따르면 1인가구는 월 소득의 39.3%를 생활비로, 31.5%를 대출 상환에 썼다. 2024년보다 생활비 비중은 1.5%p 줄었지만 대출 상환 비중은 1.2%p 늘었다.
생활비 안에서는 월세·관리비 비중이 24.9%로 2.2%p 늘어난 반면 식비와 여가활동·쇼핑 지출은 줄었다. 특히 월세 거주자의 생활비 비중(43.9%)은 자가 거주자(36.1%)보다 훨씬 높아, 주거비가 다른 소비를 밀어내는 구조가 뚜렷했다.
예적금 대신 주식, 은행 대신 증권사
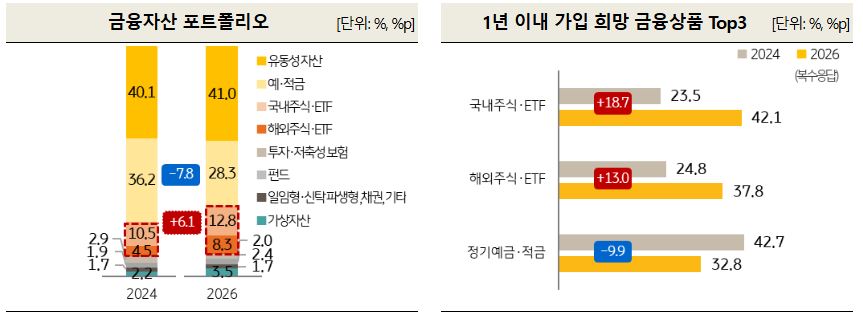
금융자산 포트폴리오에서 예·적금이 차지하는 비중은 28.3%로 2024년보다 7.8%p 줄었고, 주식·ETF 비중은 21.1%로 6.1%p 늘었다. 자산을 맡기는 곳도 시중은행(43.1%, -2.4%p)에서 증권사(28.6%, +5.9%p)로 옮겨가는 흐름이 확인됐다. 향후 1년 안에 가입하고 싶은 금융상품 1위도 국내주식·ETF(42.1%)로 바뀌었는데, 2024년(23.5%)보다 18.7%p나 뛰었다. 반면 2024년 1위였던 정기예금·적금은 32.8%로 내려앉아 3위가 됐다.
이 흐름의 한쪽에는 대출을 낀 투자, 이른바 '빚투'도 있었다. 대출 보유자 중 34.0%가 대출을 받아 금융상품에 투자한 경험이 있다고 답했는데, 남성(42.4%)이 여성(21.7%)의 두 배에 달했다.
혼자 계획한다 76%, 그런데 만족도는 전문가 상담 쪽이 더 높다
자산관리 방식을 묻자 '혼자 계획해서' 한다는 응답이 76.2%로 압도적이었다. 자산관리에 대한 자기 평가도 2024년보다 나아져 '잘하고 있다'는 응답이 25.4%로 3.6%p 늘었다. 다만 방법별로 뜯어보면 '혼자 계획해서' 관리하는 사람의 평균 점수(2.95점)는 '금융사 직원 상담'을 받은 사람(3.18점)보다 낮았다. 자기주도형 관리가 대세이긴 하지만, 외부 도움을 받은 쪽이 스스로에 대한 만족도도 더 높았다는 뜻이다.
재테크에 대한 지식 수준에서는 성별 격차가 뚜렷했다. 재테크 지식이 '중급 이상'이라는 응답은 2030 남성이 35.3%인 반면 2030 여성은 17.0%에 그쳤다. 재테크 과정에서 겪는 어려움으로는 '심리적 압박'(30.9%)과 '여유자금 부족'(28.0%)이 가장 많이 꼽혔고, 전문가에게 바라는 도움 1위는 '내 소득 수준에 맞는 맞춤형 자산 배분 전략'(44.4%)이었다. 이 항목에 대한 수요는 여성(51.2%)이 남성(39.6%)보다 뚜렷하게 높았다.
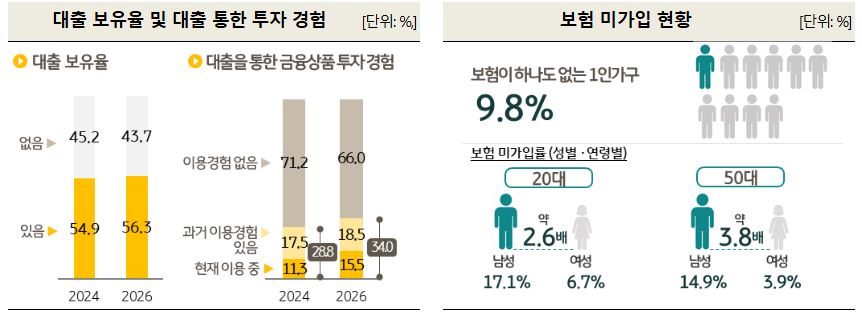
보험에서도 사각지대가 확인됐다. 본인 명의로 가입된 보험이 없다는 응답이 9.8%였는데, 남성(12.6%)이 여성(5.9%)의 두 배였다. 보험에 가입하는 계기는 외부의 권유보다 '질병이나 어려움이 닥칠 수 있다는 불안'(52.2%)이 압도적으로 컸다.
혼자 산다는 것은 소득도, 지출도, 투자 판단도 온전히 스스로 감당해야 한다는 뜻이다. 1인가구의 재테크는 그래서 더 적극적으로 변하고 있지만, 그 적극성을 뒷받침할 지식과 상담 인프라는 아직 따라가지 못하는 모습이다.
