

혼자 사는 세입자와 사회초년생에게 이번 세제개편안이 실제로 와닿는 지점은 집을 '살 때'가 아니라 '사는 동안'의 세금이다.
재정경제부가 2026년 8월 3일 발표한 2026년 세제개편안 가운데 세입자와 청년 자산형성에 걸린 항목을 모았다. 법 개정과 국회 통과가 먼저이고, 시행 시점은 대부분 2027년 1월 1일이다.
월세 세액공제 한도 오르고, 청약통장 공제는 상시화
가장 눈에 띄는 항목은 월세 세액공제다. 총급여 8000만원(성실사업자 등은 종합소득금액 7000만원) 이하 근로자가 낸 월세액의 15%(총급여 5500만원 또는 종소 4500만원 이하는 17%)를 세액공제해주는 제도인데, 공제 대상 월세 한도가 연 1000만원에서 1200만원으로 늘어난다.
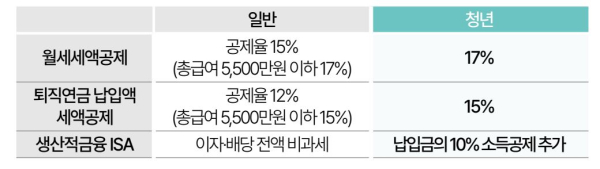
월 100만원 안팎 월세를 내는 세입자라면 낸 만큼 대부분 공제 범위에 들어온다.
청년은 조건이 하나 더 붙는다. 월세 세액공제를 받는 청년은 소득 구간과 상관없이 공제율이 17%로 적용된다. 2029년 12월 31일까지 한시 적용이다.
주택청약종합저축 소득공제도 손질됐다.
총급여 7000만원 이하 무주택 세대주(또는 배우자)가 연 300만원 한도로 납입한 금액의 40%를 소득공제받는 제도인데, 그동안 적용기한이 있던 특례를 이번에 상시화했다.
청약통장을 넣는 무주택 1인가구라면 매년 적용기한 연장 여부를 신경 쓰지 않아도 된다.
전세보증금 공제, 따로 사는 부부는 각자 받는다
전세금이나 월세보증금을 대출로 마련한 무주택 세대주 근로자는 원리금 상환액의 40%(연 400만원 한도)를 소득공제받을 수 있다.
이번 개편안은 결혼 친화형 제도개선 방안의 후속 조치도 담았다. 직장이나 학업 때문에 주거를 달리하는 무주택 부부는 이제 각자 세대주 자격으로 공제를 받을 수 있다. 다만 부부 합산 한도는 연 400만원으로 묶인다.
전셋집을 놓은 집주인 쪽 세제도 함께 연장됐다. 기준시가 2억원, 전용면적 40㎡ 이하 소규모 주택에 대한 간주임대료 비과세 특례가 3년(2029년 12월 31일까지) 더 이어진다.
소액 전월세를 놓는 임대인과 세입자 모두에게 해당하는 조항이다.
청년 자산형성: IRP 세액공제 15%, ISA도 새로 생긴다
퇴직연금(IRP) 세액공제율도 청년에게 유리하게 바뀐다. 지금은 납입액의 12%(총급여 5500만원 또는 종소 4500만원 이하는 15%)를 연 900만원 한도(연금저축 포함)로 공제받는데, 청년은 소득 구간과 무관하게 15% 공제율이 적용된다.
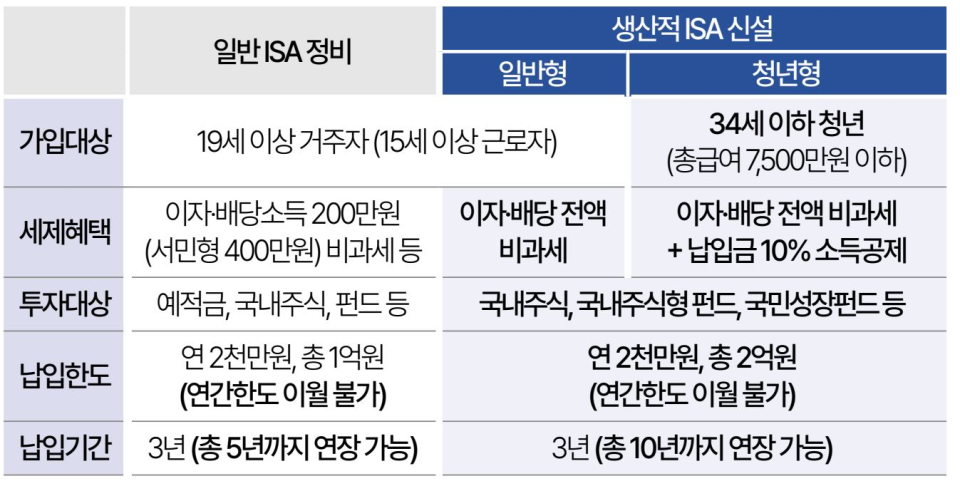
새로 생기는 '생산적금융 ISA'도 눈여겨볼 만하다. 국내 상장주식·주식형 펀드 등에 투자하면 이자·배당소득이 전액 비과세되고, 납입한도는 연 2000만원·총 2억원, 계약기간은 최장 10년까지 늘어난다.
청년(총급여 7500만원 또는 종소 6300만원 이하)이 가입하면 납입금의 10%를 소득공제로 추가로 받는 '청년형 생산적금융 ISA'도 함께 생긴다.
기존 일반 ISA는 한도(일반형 200만원, 서민·농어민형 400만원) 안에서만 비과세되는 대신 계약기간이 최초 3년에 총 5년까지로 정리됐다. 납입한도는 연 2000만원·총 1억원으로 생산적금융 ISA의 절반이다. 자산 규모나 투자 목적에 따라 두 상품 중 하나를 골라야 하는 구조다.
군 복무 중 목돈을 모으는 장병내일준비적금(월 55만원 한도) 이자소득 비과세도 3년(~2029년 12월31일) 더 연장된다.
사라지는 청년우대형 주택청약종합저축, 기숙사 부가세 면제 유지
반대로 없어지는 혜택도 있다. 무주택 세대주인 청년(총급여 3600만원 또는 종소 2600만원 이하)과 그 배우자에게 이자소득 500만원까지 비과세해주던 청년우대형 주택청약종합저축이 대상이다.
가입 기한이 원래 2028년 12월 31일까지였는데, 이번 개편으로 2026년 12월 31일까지로 앞당겨졌다. 재정경제부는 재정지출 전환을 이유로 들었다. 올해 안에 가입하지 않으면 이 통장으로는 더 이상 비과세 혜택을 받을 수 없다는 뜻이다.
한편 대학생 거주비 부담을 덜어주는 조항도 남았다. 한국장학재단이 제공하는 기숙사 용역에 부가가치세가 새로 면제되고, 사학진흥재단 기숙사 부가세 면제는 상시화된다.
