

“노후 준비는 20~30대부터 해야 한다”
1인가구 다수는 이렇게 답했다. 하지만 정작 구체적인 노후 자금 목표를 모르거나, 별다른 준비를 하지 못하고 있는 경우가 많았다. 생활비와 건강 악화에 대한 불안은 컸고, ‘돌봄 공백’에 대한 두려움도 절반에 달했다. 국민연금보다 주식·ETF를 더 많이 선택한 모습에서는 공적 안전망보다 개인 투자에 의존하는 세대 인식도 드러났다.
데일리팝·혼삶레터가 5월 5일부터 13일까지 구독자 62명을 대상으로 노후 준비 실태를 설문을 한 결과, 1인가구는 노후를 비교적 이른 시기부터 고민하고 있었지만 실제 준비 방향은 뚜렷하지 않은 것으로 나타났다.
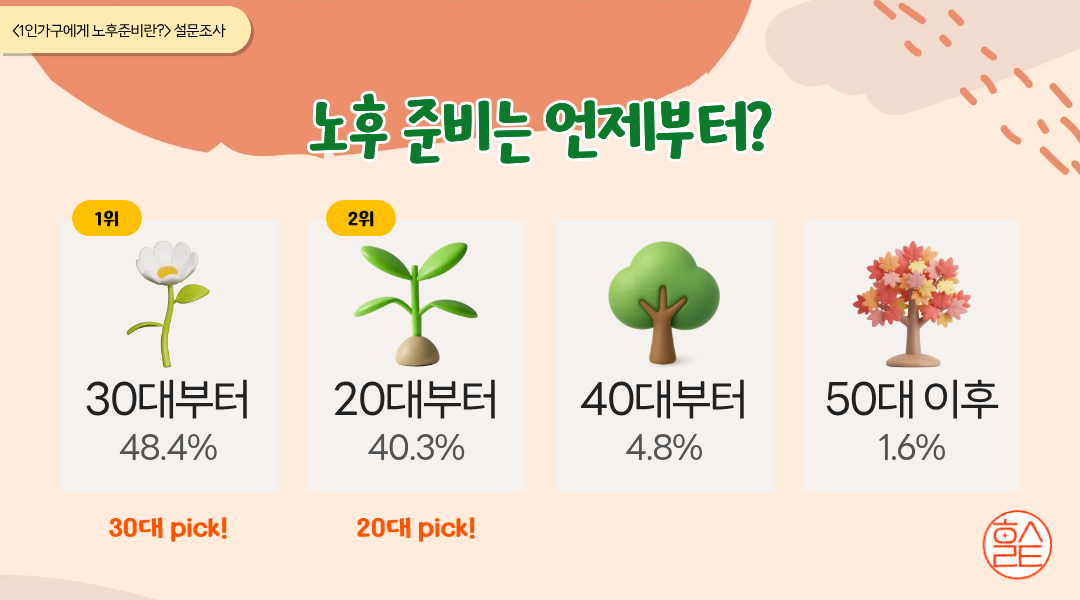
응답자는 30대가 69%로 가장 많았고, 20대가 21%를 차지했다. 노후 준비를 언제부터 시작해야 한다고 생각하느냐는 질문에는 ‘30대부터’라는 응답이 48%로 가장 많았고, ‘20대부터’도 40%에 달했다. 대다수가 이른 준비의 필요성에는 공감하고 있다는 의미다.
하지만 실제 준비 수준은 달랐다. ‘따로 준비하고 있는 것이 없다’는 응답은 10%(6명)였고, 총 노후 자금 목표를 묻는 질문에는 18%(11명)가 ‘잘 모르겠다’고 답했다. 노후 불안은 크지만, 구체적인 계획까지 이어지지 못하는 모습이다.
돈도 건강도 돌봄도…불안은 한꺼번에 왔다
노후에 가장 걱정되는 요소(복수응답)를 묻자 ‘생활비 부족’과 ‘건강 악화’가 각각 82%(51명)로 공동 1위를 기록했다. 상당수 응답자가 두 항목을 동시에 선택했다는 점에서, 경제적 불안과 건강 문제를 분리된 위험이 아닌 하나의 문제로 인식하고 있는 것으로 해석된다.
이어 ‘돌봄 공백(간병·의지할 사람 없음)’이 50%(31명), ‘너무 오래 사는 것’ 39%(24명), ‘주거 불안’ 37%(23명), ‘혼자 사는 외로움’ 31%(19명) 순으로 나타났다.
1인가구의 노후 불안은 단순히 ‘돈 부족’에 그치지 않았다. 건강, 돌봄, 관계, 주거 문제가 동시에 겹쳐지는 복합적인 구조에 가까웠다.
“월 150만원으론 부족”…커지는 현실 인식
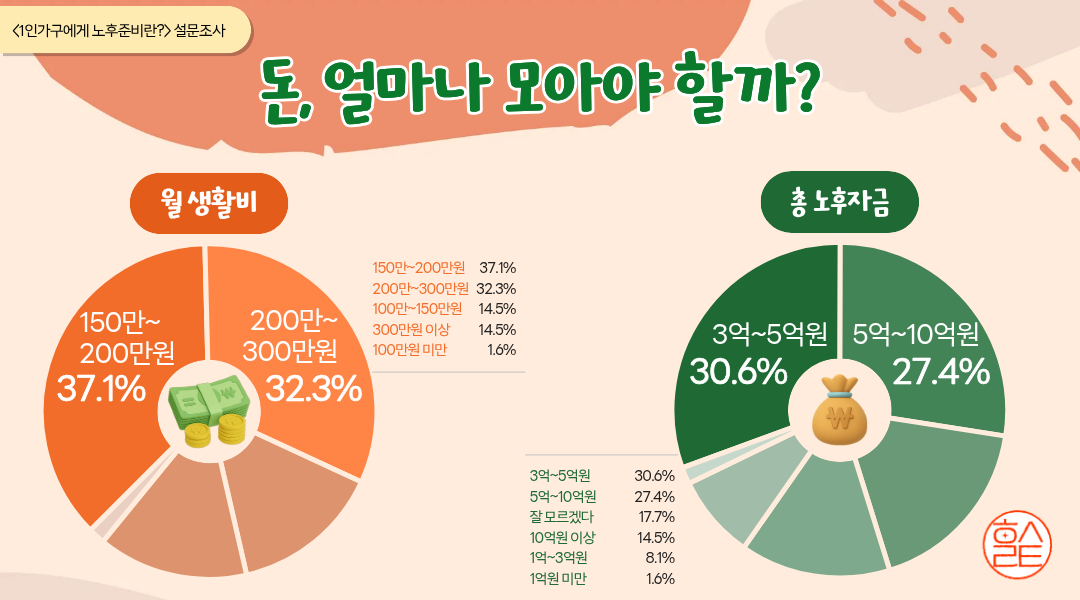
노후에 필요한 월 생활비 수준으로는 ‘150만원 이상~200만원 미만’이 37%(23명)로 가장 많았다. 이어 ‘200만원 이상~300만원 미만’이 32%(20명)를 차지했다. 전체 응답자의 84%(52명)는 최소 월 150만원 이상이 필요하다고 답했고, ‘300만원 이상’이 필요하다는 응답도 15%(9명)에 달했다.
총 노후 자금 목표는 ‘3억원 이상~5억원 미만’이 31%(19명)로 가장 많았고, ‘5억원 이상~10억원 미만’이 27%(17명)로 뒤를 이었다. 전체의 73%(45명)가 최소 3억원 이상은 필요하다고 봤으며, ‘10억원 이상’을 예상한 응답자도 15%(9명)였다.
국민연금보다 주식·ETF…시장에 기댄 노후 준비
현재 준비 중인 노후 자산(복수응답)에서는 ‘주식·ETF 등 투자’가 63%(39명)로 가장 높게 나타났다. ‘국민연금’은 60%(37명)로 뒤를 이었다. 이어 ‘퇴직연금(IRP·DC 등)’ 50%(31명), ‘예·적금’ 45%(28명), ‘개인연금’ 42%(26명) 순이었다. 부동산을 준비 수단으로 꼽은 응답자는 18%(11명)에 그쳤다.
공적 안전망인 국민연금보다 시장 투자 수단인 주식·ETF 응답 비율이 더 높았다는 점은 주목할 만하다. 노후 보장을 국가보다 개인의 투자와 자산 관리에 의존하려는 인식이 강해졌다는 해석도 가능하다.
노후 준비의 핵심은 결국 ‘돈’
노후 준비에서 가장 중요하다고 생각하는 요소(복수응답)는 ‘경제적 자산(저축·투자 등)’이 97%(60명)로 압도적이었다. 이어 ‘건강 관리’ 79%(49명), ‘안정적인 주거’ 71%(44명)가 뒤를 이었다.
반면 ‘인간관계’와 ‘여가 및 삶의 만족도’는 각각 35%(22명)에 그쳤다.
흥미로운 점은 실제 두려움과 중요하게 생각하는 요소 사이에 차이가 있었다는 점이다. 응답자의 절반이 ‘돌봄 공백’을 걱정한다고 답했지만, 이를 노후 준비의 핵심 요소로 꼽은 비율은 상대적으로 낮았다. 불안의 방향과 준비의 방향이 완전히 일치하지 않는 셈이다.
